Pilier 3a. Bientôt la fin du tout ou rien?
Le Conseil fédéral veut autoriser les retraits partiels du pilier 3a. Une évolution bienvenue pour la flexibilité et la fiscalité. Mais faut-il pour autant renoncer à détenir plusieurs comptes 3a? Pas si vite.
Pendant des années, vous alimentez votre pilier 3a, investissez votre épargne et laissez votre capital fructifier. Puis vient le moment de le récupérer. Et là, surprise. Un compte 3a doit en principe être retiré intégralement au moment de la retraite.
Impossible de retirer une partie du capital et de laisser le solde pour l'année suivante.
Ce manque de souplesse peut avoir un coût. En Suisse, les prestations en capital sont imposées séparément des autres revenus, selon une fiscalité qui peut être progressive. Un retrait important effectué la même année peut donc alourdir la facture.
En bref
-
Le Conseil fédéral souhaite permettre de retirer les avoirs d'un même compte 3a en deux fois au maximum.
-
Le premier retrait partiel devrait s'élever à au moins 20 000 francs.
-
Des retraits partiels seraient également possibles lors du lancement d'une activité indépendante.
-
L'entrée en vigueur est envisagée pour le 1er janvier 2028. La réforme n'est pas encore adoptée.
-
Détenir plusieurs comptes 3a resterait intéressant pour échelonner les retraits sur différentes années fiscales et potentiellement réduire ses impôts.
Une réforme pour assouplir les retraits
Le 28 octobre 2026, le Conseil fédéral a ouvert une consultation sur un projet qui permettrait de retirer les avoirs d'un même compte 3a en deux fois. Cette évolution fait suite à une motion du conseiller national Andri Silberschmidt, acceptée par le Parlement.
Le principe est simple. Un compte 3a pourrait faire l'objet de deux retraits au maximum, avec un premier versement d'au moins 20 000 francs. Un retrait partiel serait également possible lors du lancement d'une activité indépendante.
La consultation se termine le 17 février 2027 et l'entrée en vigueur est envisagée pour le 1er janvier 2028. Le projet doit encore franchir plusieurs étapes avant de devenir réalité.
Les détails figurent dans la communication officielle de l'Office fédéral des assurances sociales.
Deux retraits valent-ils mieux qu'un?
Sur le plan fiscal, cela peut faire une différence.
Imaginons un capital de 200 000 francs dans un seul compte 3a. Aujourd'hui, il doit en principe être retiré en une fois à la retraite. Avec la réforme, deux versements de 100 000 francs pourraient être effectués sur deux années fiscales différentes.
Cette répartition pourrait réduire l'impôt sur les prestations en capital. L'économie réelle dépend notamment du canton de domicile, de l'état civil et des autres avoirs de prévoyance retirés durant la même année.
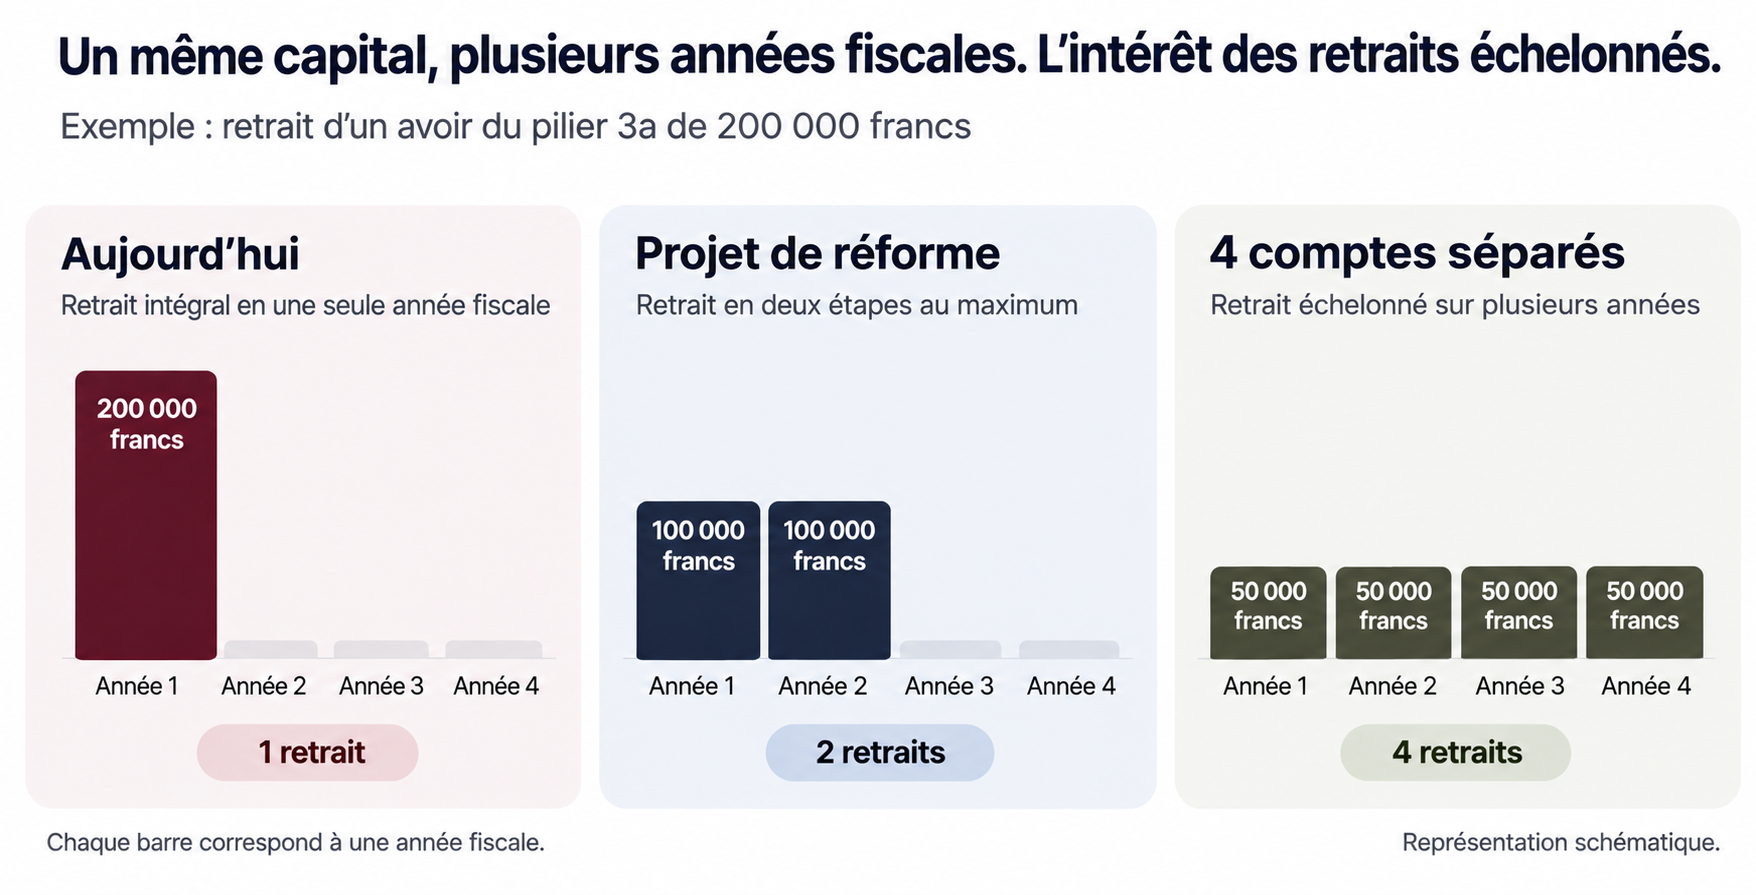
Deux retraits offrent plus de liberté. Quatre peuvent en offrir davantage.
Prenons le même capital de 200 000 francs, réparti cette fois sur quatre comptes de 50 000 francs. Ces comptes pourraient en principe être clôturés sur quatre années fiscales différentes, pour autant que les conditions légales le permettent.
La réforme ne supprimerait donc pas l'intérêt de détenir plusieurs comptes 3a. Elle ajouterait simplement une possibilité supplémentaire.
Et en matière de fiscalité, disposer de plusieurs options est rarement un désavantage.
Pour mieux comprendre comment coordonner les retraits de la caisse de pension, du pilier 3a et du libre passage, consultez notre blog «Fiscalité à la retraite en Suisse. Comment optimiser vos retraits?».
Anticiper reste le meilleur réflexe
Chez Descartes Finance, nous accueillons favorablement cette volonté de moderniser le pilier 3a. Les épargnantes et épargnants gagneraient en liberté pour organiser leurs retraits.
Mais une planification efficace ne se limite pas à choisir la date du versement. Elle tient aussi compte de la caisse de pension, des avoirs de libre passage et de la situation fiscale personnelle.
Notre recommandation reste donc de réfléchir suffisamment tôt à la répartition de son capital entre plusieurs comptes 3a.
Car au final, le rendement de votre prévoyance compte. Le capital qui vous reste après impôts aussi.
Questions fréquentes sur les retraits partiels du pilier 3a
Peut-on déjà retirer une partie de son compte 3a à la retraite?
Non. Lors d'un retrait ordinaire à la retraite, un compte 3a doit en principe être intégralement clôturé. Des retraits partiels sont aujourd'hui possibles uniquement dans certains cas prévus par la loi, notamment pour financer un logement à usage propre.
À partir de quand les retraits partiels seraient-ils autorisés?
Le Conseil fédéral envisage une entrée en vigueur au 1er janvier 2028. Le projet est en consultation jusqu'au 17 février 2027. La date et les modalités peuvent encore évoluer.
Quel serait le montant minimal d'un retrait partiel?
Selon le projet, le premier retrait devrait atteindre au moins 20 000 francs. Le solde du compte serait intégralement versé lors du second retrait.
Faudra-t-il encore détenir plusieurs comptes 3a?
Pas nécessairement. Toutefois, plusieurs comptes pourraient toujours offrir un avantage fiscal en permettant d'échelonner les retraits sur plus de deux années fiscales. Le nombre idéal dépend de votre situation personnelle.
Les retraits partiels permettront-ils automatiquement de payer moins d'impôts?
Non. L'économie potentielle dépend notamment de votre canton de domicile, du calendrier des retraits et des autres prestations en capital perçues. Une planification individuelle reste essentielle.
Disclaimer: ce Blog est fourni à titre informatif uniquement et ne constitue pas un conseil personnalisé en matière fiscale, juridique ou de prévoyance. Les modifications présentées sont encore en cours d'élaboration et peuvent évoluer. Les conséquences fiscales dépendent de la situation personnelle et des dispositions cantonales applicables.


