Säule 3a. Bald Schluss mit alles oder nichts?
Der Bundesrat will Teilbezüge aus der Säule 3a ermöglichen. Das bringt mehr Flexibilität und kann Steuern sparen. Wer seine Vorsorge clever plant, sollte trotzdem nicht alles auf eine Karte setzen.
Wer jahrelang in die Säule 3a einzahlt, macht vieles richtig. Beim Bezug wartet allerdings eine wenig flexible Regel. Ein 3a-Konto muss bei der ordentlichen Auszahlung im Alter grundsätzlich vollständig aufgelöst werden. Ein bisschen beziehen und den Rest stehen lassen? Geht heute nicht.
Das kann teuer werden. Denn je höher der Kapitalbezug in einem Steuerjahr ausfällt, desto stärker kann die progressive Besteuerung ins Gewicht fallen.
Kurz zusammengefasst
-
Der Bundesrat will ermöglichen, dass ein einzelnes 3a-Guthaben in maximal zwei Etappen bezogen werden kann.
-
Der erste Teilbezug muss mindestens 20'000 Franken betragen.
-
Auch bei Aufnahme einer selbstständigen Erwerbstätigkeit sollen Teilbezüge möglich werden.
-
Die Änderung könnte am 1. Januar 2028 in Kraft treten. Beschlossen ist sie noch nicht.
-
Mehrere 3a-Konten bleiben sinnvoll, um Kapitalbezüge über verschiedene Steuerjahre zu staffeln und möglicherweise Steuern zu sparen.
Der Bundesrat will die Spielregeln ändern
Am 28. Oktober 2026 hat der Bundesrat eine Vorlage in die Vernehmlassung geschickt, die Teilbezüge aus der Säule 3a ermöglichen soll. Die Idee geht auf eine Motion von Nationalrat Andri Silberschmidt zurück, die vom Parlament angenommen wurde.
Künftig soll sich das Guthaben eines einzelnen 3a-Kontos in maximal zwei Etappen beziehen lassen. Der erste Teilbezug muss mindestens 20'000 Franken betragen. Auch bei der Aufnahme einer selbstständigen Erwerbstätigkeit sollen Teilbezüge möglich werden.
Die Vernehmlassung läuft bis zum 17. Februar 2027. Geplant ist eine Inkraftsetzung am 1. Januar 2028. Noch ist also nichts beschlossen.
Die Einzelheiten finden sich in der offiziellen Mitteilung des Bundesamts für Sozialversicherungen.
Mehr Flexibilität, weniger Steuern?
Die Idee dahinter ist einfach. Kapitalbezüge aus der Säule 3a werden separat vom übrigen Einkommen besteuert. Weil die Kapitalleistungssteuer progressiv ausgestaltet sein kann, lohnt es sich unter Umständen, grössere Guthaben über mehrere Steuerjahre verteilt zu beziehen.
Wer beispielsweise 200'000 Franken angespart hat, könnte das Guthaben künftig in zwei Etappen von je 100'000 Franken beziehen. Erfolgen die Auszahlungen in unterschiedlichen Steuerjahren, kann das die Steuerrechnung reduzieren. Wie viel sich tatsächlich sparen lässt, hängt unter anderem vom Wohnkanton, dem Zivilstand und weiteren Kapitalbezügen ab.
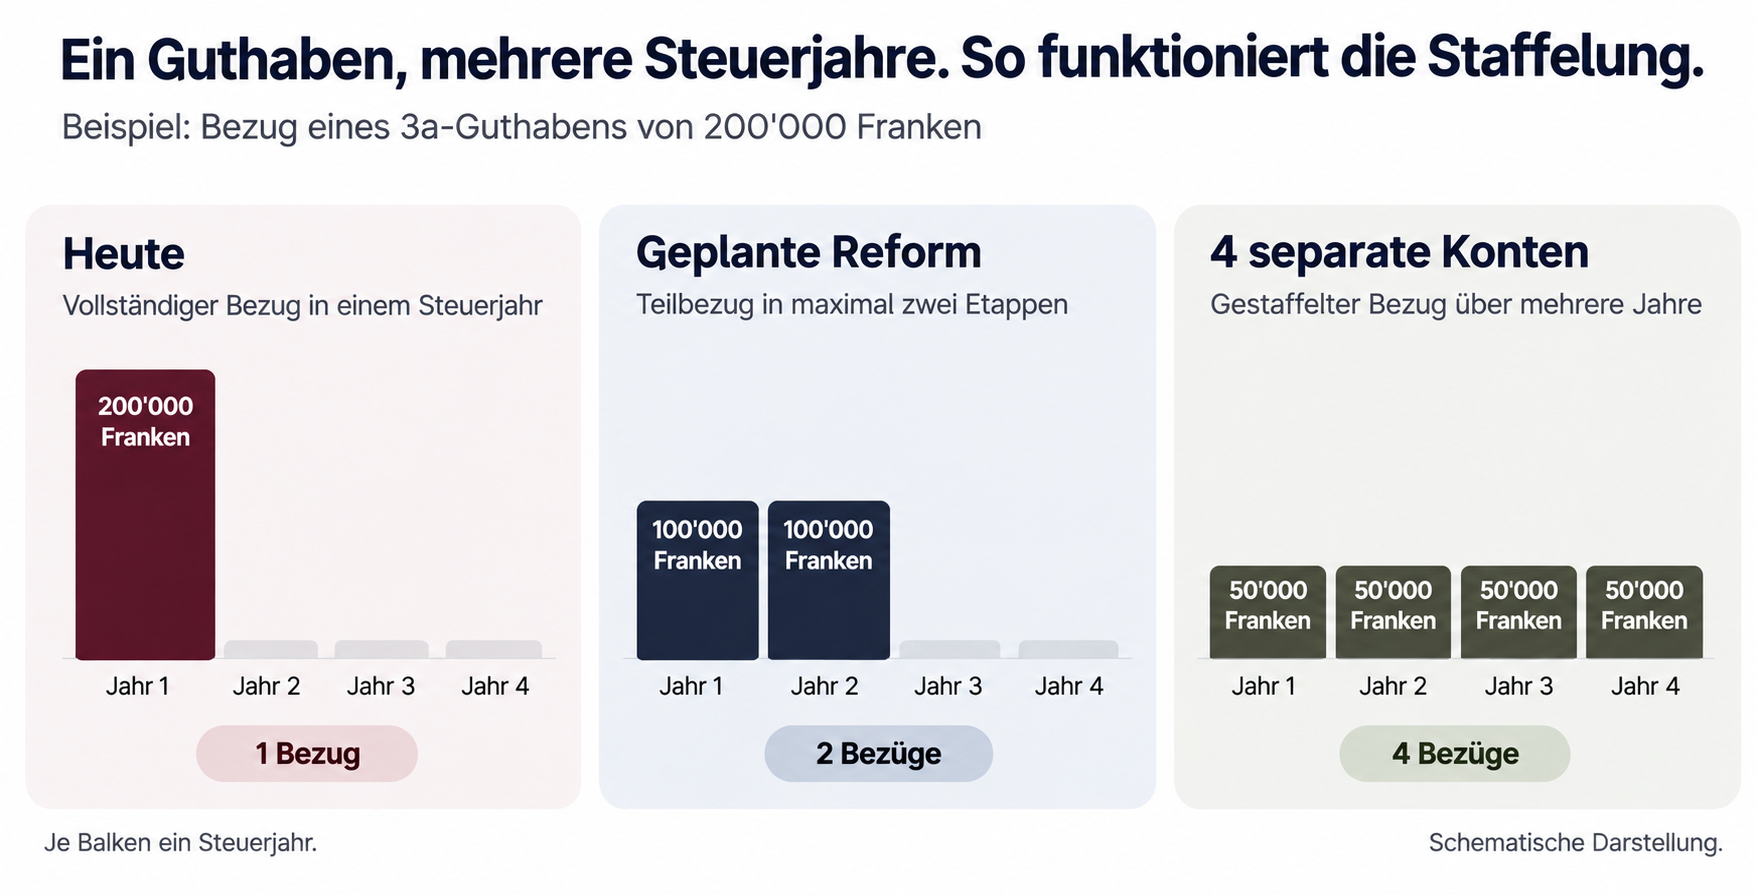
Zwei Bezüge sind besser als einer. Vier können noch besser sein.
Deshalb bleibt die Aufteilung des 3a-Vermögens auf mehrere Konten interessant. Wer vier Konten mit je 50'000 Franken besitzt, kann diese grundsätzlich in vier verschiedenen Steuerjahren auflösen, sofern die gesetzlichen Bezugsfristen dies zulassen. Mit nur einem Konto wären nach der geplanten Reform höchstens zwei Etappen möglich.
Mehrere Konten schaffen also weiterhin steuerlichen Spielraum. Entscheidend ist allerdings nicht allein die Anzahl der Konten, sondern auch die Abstimmung mit anderen Vorsorgegeldern und dem geplanten Pensionierungszeitpunkt.
Wie sich Kapitalbezüge aus Pensionskasse, Säule 3a und Freizügigkeit aufeinander abstimmen lassen, erklären wir im Blog «Steuern bei der Pensionierung. So planen Sie Ihre Bezüge richtig».
Was bedeutet das für Ihre Vorsorge?
Bei Descartes Finance begrüssen wir die geplante Lockerung. Sie macht die Säule 3a flexibler und gibt Sparerinnen und Sparern mehr Möglichkeiten, ihre Auszahlungen steuerlich sinnvoll zu planen.
An der grundsätzlichen Empfehlung ändert sich jedoch wenig. Wer grössere 3a-Guthaben aufbaut, sollte frühzeitig über mehrere Konten und eine gestaffelte Auszahlung nachdenken.
Denn eine gute Vorsorgestrategie endet nicht bei der Rendite. Sie berücksichtigt auch, wie viel vom angesparten Vermögen nach Steuern tatsächlich übrig bleibt.
Häufige Fragen zu den geplanten 3a-Teilbezügen
Kann ich bereits heute einen Teil meines 3a-Kontos bei der Pensionierung beziehen?
Nein. Bei einem ordentlichen Altersbezug muss ein einzelnes 3a-Konto grundsätzlich vollständig aufgelöst werden. Teilbezüge sind heute nur in bestimmten gesetzlich vorgesehenen Fällen möglich, etwa für selbstgenutztes Wohneigentum.
Ab wann sollen Teilbezüge möglich sein?
Der Bundesrat strebt den 1. Januar 2028 an. Die Vorlage befindet sich bis zum 17. Februar 2027 in der Vernehmlassung. Der Termin und die konkreten Bestimmungen können sich noch ändern.
Wie hoch muss ein Teilbezug sein?
Gemäss dem Entwurf muss der erste Teilbezug mindestens 20'000 Franken betragen. Das verbleibende Guthaben wird beim zweiten Bezug vollständig ausbezahlt.
Brauche ich künftig noch mehrere 3a-Konten?
Nicht zwingend. Mehrere Konten können aber weiterhin steuerlich sinnvoll sein, weil sie eine Staffelung über mehr als zwei Steuerjahre ermöglichen können. Die optimale Anzahl hängt von Ihrer persönlichen Vorsorgesituation ab.
Spare ich mit Teilbezügen automatisch Steuern?
Nein. Eine Steuerersparnis hängt insbesondere von Ihrem Wohnkanton, dem Zeitpunkt der Auszahlungen und weiteren Kapitalbezügen ab. Eine individuelle Bezugsplanung bleibt entscheidend.
Disclaimer: Dieser Blog dient ausschliesslich der allgemeinen Information und stellt keine individuelle Steuer-, Rechts- oder Vorsorgeberatung dar. Die dargestellten Änderungen befinden sich noch im Gesetzgebungsprozess und können sich ändern. Die steuerlichen Auswirkungen hängen von der persönlichen Situation und den geltenden kantonalen Bestimmungen ab.


