La prévoyance professionnelle en Suisse: comment fonctionne le 2e pilier?

La prévoyance professionnelle constitue le deuxième pilier du système de prévoyance suisse. Elle complète l'AVS et l'AI et vise à permettre aux personnes assurées de maintenir de manière appropriée leur niveau de vie à la retraite.
Pour les salariés qui remplissent les conditions légales, l'affiliation à une caisse de pension est obligatoire. Employeur et salarié versent des cotisations, qui servent notamment à constituer un avoir de vieillesse et à assurer les risques de décès et d'invalidité.
Mais qui est exactement assuré? Comment les cotisations sont-elles calculées? Quelle est la différence entre la part obligatoire et la part surobligatoire? Et que devient votre avoir lorsque vous changez d'emploi ou partez à la retraite?
Voici l'essentiel à connaître sur la prévoyance professionnelle en Suisse.
En bref
-
La prévoyance professionnelle est le deuxième pilier du système de prévoyance suisse et complète les prestations de l'AVS et de l'AI.
-
Les salariés sont obligatoirement affiliés à une caisse de pension à partir d'un revenu annuel fixé par la loi. Les éléments de salaire effectivement assurés dépendent également du plan de prévoyance de l'employeur.
-
L'avoir de vieillesse se constitue principalement grâce aux cotisations de l'employeur et du salarié ainsi qu'aux intérêts crédités sur cet avoir.
-
La LPP fixe des prestations minimales. De nombreuses caisses de pension proposent toutefois des prestations qui vont au-delà de ce minimum légal.
-
En cas de changement d'emploi, l'avoir de prévoyance est en principe transféré à la caisse de pension du nouvel employeur. En l'absence d'une nouvelle caisse de pension, il est placé en libre passage.
-
Un rachat dans la caisse de pension peut permettre de combler une lacune de prévoyance et, sous certaines conditions, de réduire le revenu imposable.
-
À la retraite, l'avoir peut être perçu sous forme de rente, de capital ou d'une combinaison des deux, selon les dispositions légales et le règlement de la caisse de pension.
Qu'est-ce que la prévoyance professionnelle?
La prévoyance vieillesse suisse repose sur le système des trois piliers.
Le premier pilier comprend notamment l'AVS et l'AI et vise à couvrir les besoins vitaux. Le deuxième pilier correspond à la prévoyance professionnelle. Le troisième pilier est la prévoyance individuelle.
La prévoyance professionnelle est régie notamment par la Loi fédérale sur la prévoyance professionnelle vieillesse, survivants et invalidité, généralement appelée LPP.
Dans le langage courant, on utilise souvent les termes «deuxième pilier», «LPP» et «caisse de pension» comme s'ils étaient synonymes. Ils ne désignent pourtant pas exactement la même chose.
La prévoyance professionnelle désigne le système dans son ensemble. La LPP fixe notamment les exigences minimales légales. La caisse de pension, ou institution de prévoyance, est l'organisme auquel l'employeur affilie ses salariés.
Quelle est la différence entre prévoyance professionnelle et prévoyance privée?
La différence essentielle tient au caractère obligatoire ou volontaire de la prévoyance.
Pour les salariés qui remplissent les conditions légales, la prévoyance professionnelle est obligatoire. L'employeur doit les affilier à une institution de prévoyance et participe au financement.
La prévoyance privée constitue quant à elle le troisième pilier. Elle permet de compléter individuellement les prestations des premier et deuxième piliers, notamment au moyen du pilier 3a.
Le système des trois piliers poursuit ainsi trois objectifs complémentaires: couvrir les besoins vitaux, contribuer au maintien du niveau de vie et permettre une prévoyance individuelle supplémentaire.
Depuis quand existe la prévoyance professionnelle en Suisse?
Le principe des trois piliers a été inscrit dans la Constitution fédérale en 1972.
La LPP est entrée en vigueur le 1er janvier 1985. Elle a instauré un cadre légal minimal pour la prévoyance professionnelle obligatoire.
Cela ne signifie toutefois pas que toutes les caisses de pension offrent exactement les mêmes prestations.
La loi définit un minimum. Les employeurs et les institutions de prévoyance peuvent prévoir des prestations plus étendues dans leur règlement.
Comment fonctionne la prévoyance professionnelle?
En tant que salarié, vous êtes affilié à la caisse de pension choisie par votre employeur lorsque les conditions d'assurance sont remplies.
Les cotisations sont généralement prélevées directement sur votre salaire. Votre employeur verse sa propre contribution et transfère l'ensemble à l'institution de prévoyance.
La loi prévoit que la contribution totale de l'employeur doit être au moins égale à la somme des contributions de l'ensemble de ses salariés.
Une partie des cotisations sert à financer les prestations de risque, notamment en cas de décès ou d'invalidité. À partir de l'âge prévu par la loi, des bonifications de vieillesse viennent également alimenter votre avoir de vieillesse.
Le montant effectivement épargné dépend notamment:
-
de votre salaire assuré;
-
de votre âge;
-
du plan de prévoyance de votre employeur;
-
des bonifications de vieillesse;
-
et des intérêts crédités sur votre avoir.
Votre certificat de prévoyance vous permet de voir comment votre situation personnelle est structurée.
Qui est assuré dans le cadre de la LPP?
Tous les salariés ne sont pas automatiquement soumis à l'ensemble de la prévoyance professionnelle obligatoire.
Pour être assuré obligatoirement, il faut notamment percevoir auprès d'un même employeur un salaire annuel supérieur au seuil d'entrée LPP.
En 2026, ce seuil s'élève à 22 680 francs par an.
L'assurance contre les risques de décès et d'invalidité débute à partir du 1er janvier suivant le 17e anniversaire lorsque les autres conditions sont remplies.
L'épargne destinée à la vieillesse commence à partir du 1er janvier suivant le 24e anniversaire.
Les indépendants ne sont en principe pas soumis à l'assurance obligatoire, mais peuvent, selon leur situation, s'affilier volontairement à la prévoyance professionnelle.
Les montants limites de la LPP peuvent être adaptés. Il convient donc de vérifier les valeurs applicables à l'année concernée.
Salaire brut et salaire assuré: quelle différence?
Les cotisations LPP ne sont pas nécessairement calculées sur l'intégralité de votre salaire brut.
Dans le régime obligatoire, on tient compte du salaire coordonné. Celui-ci résulte, en principe, du salaire annuel déterminant après déduction du montant de coordination prévu par la LPP, dans les limites légales applicables.
L'objectif de cette coordination est d'éviter que la même partie du salaire soit assurée intégralement à la fois par le premier et le deuxième pilier.
Dans la pratique, de nombreuses caisses de pension proposent toutefois des plans plus généreux. Elles peuvent par exemple assurer une part plus importante du salaire ou appliquer un montant de coordination différent.
C'est pourquoi deux personnes ayant exactement le même salaire peuvent bénéficier de prestations de prévoyance différentes selon leur employeur.
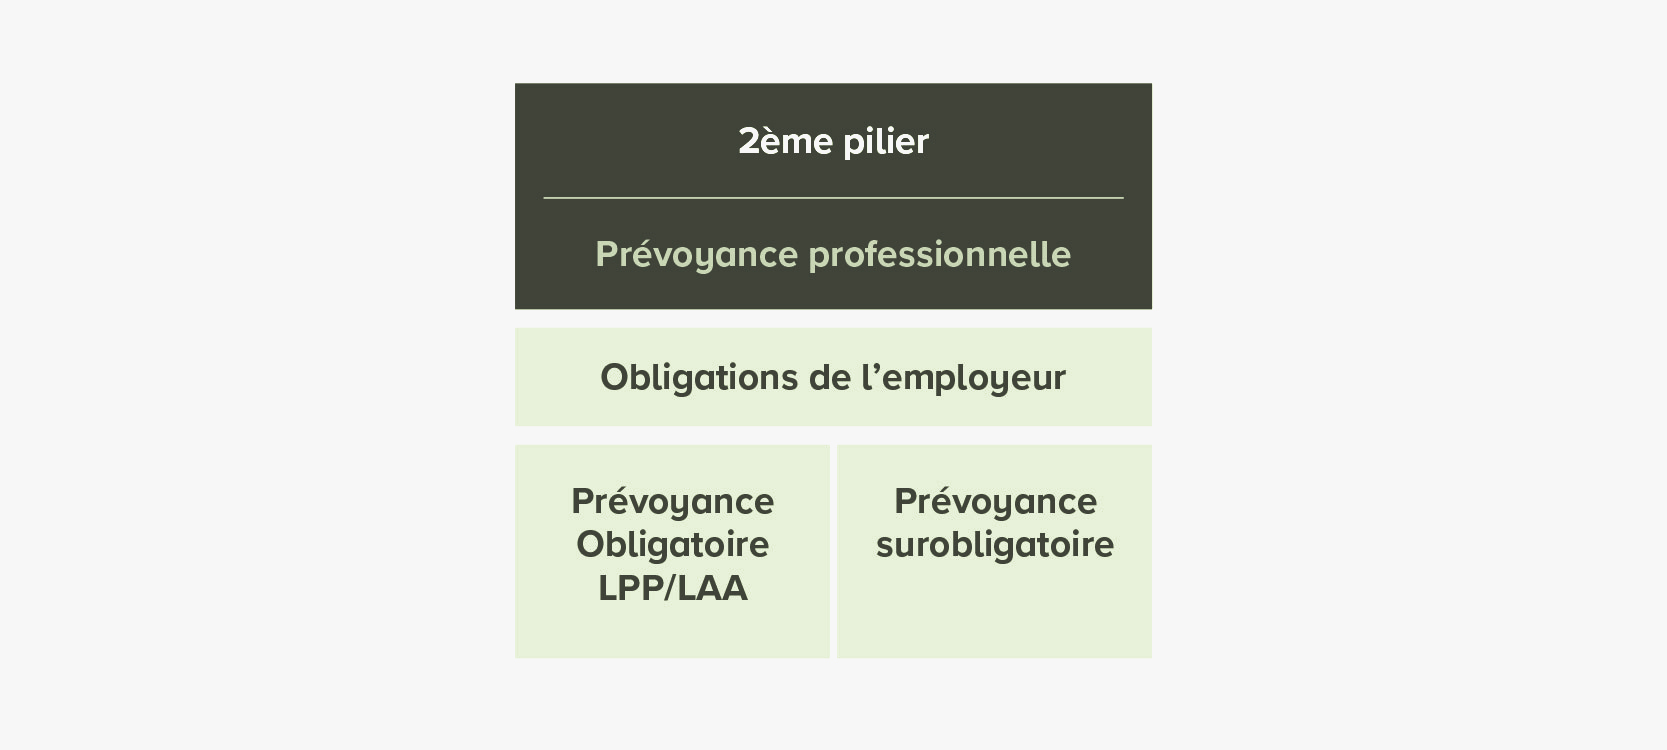
Prévoyance obligatoire et surobligatoire: quelle différence?
La LPP fixe des prestations minimales.
La partie de votre prévoyance qui correspond à ces exigences constitue la part obligatoire.
Tout ce qui dépasse ces minima relève de la prévoyance surobligatoire.
Cette distinction est importante, car les mêmes paramètres ne s'appliquent pas nécessairement aux deux parties.
Une caisse de pension peut notamment assurer un salaire supérieur au maximum prévu dans le régime obligatoire ou proposer des bonifications de vieillesse plus élevées.
Le règlement de votre caisse de pension détermine les prestations concrètes dont vous bénéficiez.
Que fait la caisse de pension avec votre argent?
La caisse de pension gère les cotisations versées et les investit conformément aux prescriptions applicables aux institutions de prévoyance.
Votre avoir de vieillesse est ainsi constitué au fil des années par les bonifications de vieillesse et les intérêts crédités.
Contrairement à l'AVS, qui fonctionne essentiellement selon un système de répartition, la prévoyance professionnelle repose en grande partie sur le principe de capitalisation: un capital de prévoyance est constitué pour financer les prestations futures.
La caisse de pension doit également assurer sa stabilité financière à long terme et disposer des moyens nécessaires pour honorer ses engagements envers les assurés et les bénéficiaires de rentes.
Quelles prestations offre la prévoyance professionnelle?
La prévoyance professionnelle ne couvre pas uniquement la retraite.
Elle prévoit également des prestations en cas d'invalidité et de décès.
Prestations de vieillesse
Au moment de la retraite, l'avoir accumulé peut servir à financer une rente de vieillesse.
Dans la partie obligatoire de la LPP, le taux de conversion minimal légal est de 6,8 pour cent à l'âge de référence.
Avec un avoir de vieillesse obligatoire de 100 000 francs, un taux de conversion de 6,8 pour cent correspond à une rente annuelle de 6 800 francs.
Pour la partie surobligatoire, les caisses de pension peuvent appliquer d'autres taux de conversion.
Il faut donc éviter de prendre le taux minimal LPP de 6,8 pour cent comme référence pour l'intégralité de son avoir de caisse de pension.
Prestations d'invalidité
Si une personne assurée devient invalide et que les conditions légales et réglementaires sont remplies, la caisse de pension peut verser une rente d'invalidité.
Prestations pour survivants
En cas de décès d'une personne assurée, le conjoint, le partenaire enregistré, les enfants ou d'autres bénéficiaires peuvent avoir droit à des prestations.
Les conditions et l'étendue des prestations dépendent notamment de la loi et du règlement de la caisse de pension.
Comment fonctionne le taux de conversion?
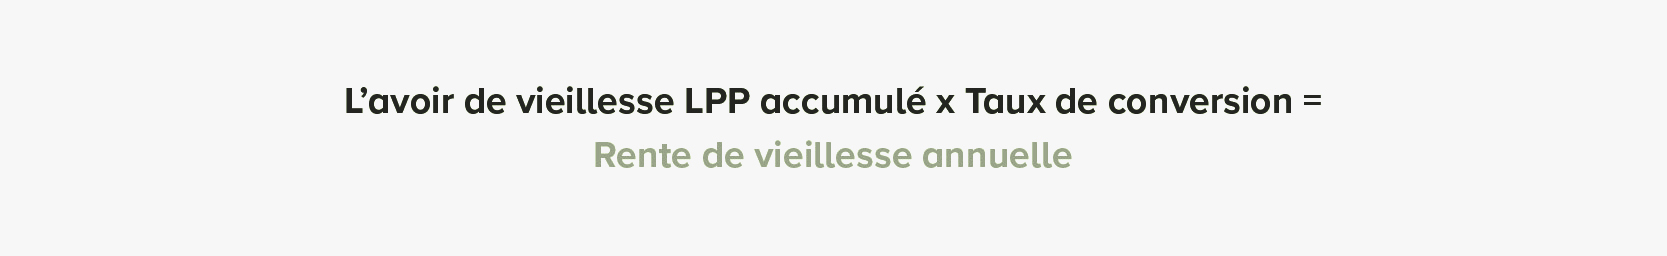
Le taux de conversion détermine le montant de la rente annuelle obtenu à partir de l'avoir de vieillesse au moment de la retraite.
La formule est simple:
Avoir de vieillesse × taux de conversion = rente annuelle
Avec 100 000 francs d'avoir de vieillesse obligatoire et un taux de conversion de 6,8 pour cent, la rente annuelle s'élève à 6 800 francs.
Mais une nuance est essentielle: le taux minimal légal de 6,8 pour cent concerne la part obligatoire LPP.
Pour les avoirs surobligatoires, les institutions de prévoyance peuvent fixer d'autres taux. Certaines caisses appliquent également un taux de conversion enveloppant à l’ensemble de l’avoir de vieillesse.
Le taux effectivement applicable à votre situation figure dans le règlement et les documents de votre caisse de pension.
Peut-on effectuer un rachat dans sa caisse de pension?
Oui, lorsqu'il existe une lacune de prévoyance et que les autres conditions sont remplies.
Une telle lacune peut notamment apparaître après une augmentation de salaire, une interruption de carrière, une arrivée tardive en Suisse ou certaines modifications de la situation professionnelle.
Le montant maximal pouvant être versé figure généralement sur votre certificat de prévoyance.
Un rachat peut améliorer vos prestations futures et peut en principe être déduit du revenu imposable.
Il existe toutefois des restrictions importantes. Après un rachat, un délai de trois ans doit notamment être pris en considération avant un retrait en capital si l'on veut préserver le traitement fiscal du rachat.
Avant de verser un montant important, il convient donc d'examiner non seulement l'économie fiscale immédiate, mais aussi la qualité de la caisse de pension, la stratégie prévue pour la retraite et les besoins de liquidités.
Notre guide Rachat dans la caisse de pension: ce qu'il faut savoir explique ces points en détail.
Que se passe-t-il lorsque vous changez d'emploi?
Lorsque vous quittez un employeur pour en rejoindre un autre, votre prestation de sortie doit en principe être transférée à la caisse de pension de votre nouvel employeur.
Vous ne pouvez donc pas simplement conserver librement votre ancien capital de prévoyance sur un compte bancaire.
Si vous quittez votre emploi sans rejoindre immédiatement une nouvelle caisse de pension, votre avoir doit être transféré à une institution de libre passage.
Selon la situation, l'avoir de libre passage peut être réparti entre deux institutions de libre passage lors de sa sortie de la caisse de pension.
Si vous reprenez ensuite un emploi et êtes à nouveau affilié à une caisse de pension, l'avoir de libre passage doit en principe être transféré à cette nouvelle institution.
Il existe toutefois un cas particulier lorsque la nouvelle caisse de pension ne peut pas utiliser l'intégralité de la prestation de sortie pour financer les prestations réglementaires. Nous l'expliquons dans notre article Nouvel emploi: faut-il transférer tout son avoir de libre passage à la nouvelle caisse de pension?.
Peut-on retirer son avoir de caisse de pension avant la retraite?
Dans certaines situations prévues par la loi, un versement anticipé est possible.
C'est notamment le cas, sous certaines conditions, pour financer un logement destiné à son propre usage, lors du passage à une activité indépendante ou en cas de départ définitif de Suisse.
Les règles diffèrent selon le motif du retrait et la situation personnelle.
Un retrait anticipé réduit également le capital restant dans la prévoyance et peut donc diminuer les prestations futures.
Notre article Est-il possible de retirer son avoir de caisse de pension? présente les différents cas plus en détail.
Rente ou capital à la retraite?
Au moment de la retraite, une décision importante consiste à choisir comment percevoir son avoir de prévoyance.
La loi permet de demander au moins une partie de l'avoir LPP obligatoire sous forme de capital. De nombreuses caisses de pension autorisent un retrait plus important, voire intégral, selon leur règlement.
Une rente offre un revenu régulier à vie et réduit le risque de devoir gérer soi-même son capital.
Un retrait en capital offre davantage de flexibilité, mais transfère à la personne retraitée la responsabilité de gérer et d'investir ce patrimoine.
Une combinaison des deux peut également être pertinente.
Il n'existe pas de solution universellement meilleure. Le choix dépend notamment du patrimoine disponible, des dépenses prévues, de la situation familiale, de la santé, de la fiscalité, de la tolérance au risque et des objectifs successoraux.
Notre analyse Rente ou capital de la caisse de pension: quelle option choisir à la retraite? compare les deux possibilités.
Que se passe-t-il en cas de retraite anticipée ou partielle?
Une retraite anticipée réduit généralement les prestations de la caisse de pension.
La raison est simple: le capital est constitué pendant moins longtemps et doit financer la retraite pendant une période potentiellement plus longue.
Les possibilités concrètes dépendent du règlement de la caisse de pension.
Une autre option consiste à réduire progressivement son taux d'activité et à prendre une retraite partielle. Depuis les modifications liées à AVS 21, le cadre légal permet davantage de flexibilité dans l'organisation du passage à la retraite.
Une retraite partielle peut également avoir des conséquences fiscales lorsque des prestations en capital sont perçues en plusieurs étapes.
Pour approfondir ce sujet, consultez notre article Retraite partielle: profitez des avantages fiscaux des versements en capital.
Comment savoir si votre caisse de pension est bonne?
Toutes les caisses de pension ne proposent pas les mêmes prestations.
Pour évaluer votre situation, ne regardez donc pas uniquement le montant déjà épargné.
Plusieurs éléments méritent votre attention:
-
le salaire assuré;
-
les cotisations de l'employeur et du salarié;
-
les prestations en cas de décès et d'invalidité;
-
le taux d'intérêt crédité;
-
le taux de conversion;
-
la part obligatoire et surobligatoire;
-
le degré de couverture de la caisse;
-
les possibilités de rachat;
-
et les modalités prévues pour la retraite.
Votre certificat de prévoyance constitue un bon point de départ.
Le règlement de votre caisse de pension contient ensuite les dispositions détaillées.
Questions fréquentes sur la prévoyance professionnelle
Qu'est-ce que la prévoyance professionnelle en Suisse?
La prévoyance professionnelle constitue le deuxième pilier du système suisse. Elle complète notamment l'AVS et vise à contribuer au maintien du niveau de vie après la retraite. Elle couvre également certains risques liés à l'invalidité et au décès.
Quelle est la différence entre LPP et caisse de pension?
La LPP est la loi fédérale qui fixe notamment les exigences minimales de la prévoyance professionnelle. La caisse de pension est l'institution de prévoyance qui met concrètement en œuvre le plan de prévoyance de votre employeur.
À partir de quel salaire est-on affilié à une caisse de pension?
En 2026, le seuil d'entrée dans la prévoyance professionnelle obligatoire est de 22 680 francs de salaire annuel auprès d'un même employeur. Les montants limites peuvent être adaptés au fil du temps.
Qui paie les cotisations de la caisse de pension?
L'employeur et le salarié financent ensemble la prévoyance professionnelle. L'employeur doit prendre à sa charge au moins la moitié de la somme totale des cotisations dues pour l'ensemble de ses salariés.
Que devient ma caisse de pension si je change d'emploi?
Votre prestation de sortie est en principe transférée à la caisse de pension de votre nouvel employeur. Si vous ne rejoignez pas immédiatement une nouvelle caisse, l'avoir est transféré à une institution de libre passage.
Quelle est la différence entre la part obligatoire et la part surobligatoire?
La part obligatoire correspond aux prestations minimales prévues par la LPP. La part surobligatoire comprend les prestations qui dépassent ces exigences légales. Les paramètres appliqués aux deux parties peuvent être différents.
Quel est le taux de conversion LPP?
Le taux de conversion minimal légal applicable à l'avoir de vieillesse obligatoire est de 6,8 pour cent à l'âge de référence. Cela ne signifie pas que l'ensemble de votre avoir de caisse de pension sera nécessairement converti à ce taux.
Puis-je choisir entre une rente et un retrait en capital?
Oui. La loi prévoit un droit au versement d'au moins une partie de l'avoir obligatoire sous forme de capital. De nombreuses caisses permettent un retrait plus important ou une combinaison de rente et de capital. Les modalités précises figurent dans le règlement de votre caisse de pension.
Où trouver les informations concernant ma propre prévoyance?
Commencez par votre certificat de prévoyance. Vous y trouverez notamment votre avoir actuel, le salaire assuré, les cotisations, les prestations projetées et généralement votre potentiel de rachat. Pour les règles détaillées, consultez également le règlement de votre caisse de pension.
Conclusion: le deuxième pilier mérite un examen régulier
La prévoyance professionnelle représente souvent l'une des plus grandes composantes du patrimoine d'un ménage suisse. Pourtant, beaucoup de personnes ne consultent leur certificat de prévoyance qu'à l'approche de la retraite.
Cela vaut la peine de s'y intéresser plus tôt.
Le salaire assuré, les cotisations, les prestations de risque, le taux d'intérêt, la part surobligatoire et les conditions de retraite peuvent avoir des conséquences importantes sur votre situation financière future.
Un changement d'emploi, une augmentation de salaire, un rachat dans la caisse de pension ou la préparation de la retraite sont de bonnes occasions de vérifier votre deuxième pilier.
L'objectif n'est pas de connaître chaque article de la LPP par cœur.
Il est de comprendre ce que votre caisse de pension prévoit concrètement pour vous.
Sources
-
Office fédéral des assurances sociales OFAS: Prévoyance professionnelle et 3e pilier
-
Fedlex: Loi fédérale sur la prévoyance professionnelle vieillesse, survivants et invalidité (LPP)
Disclaimer: Les informations présentées dans cet article sont de nature générale et ne constituent ni un conseil juridique ou fiscal ni une recommandation de placement. Les règles applicables dépendent notamment de la législation en vigueur, du règlement de l'institution de prévoyance et de la situation individuelle. Les montants indiqués se réfèrent à l'année 2026 et peuvent être adaptés ultérieurement.


