Berufliche Vorsorge in der Schweiz: So funktioniert die 2. Säule

Die berufliche Vorsorge bildet die zweite Säule des Schweizer Vorsorgesystems. Sie ergänzt AHV und IV und soll dazu beitragen, den gewohnten Lebensstandard nach der Pensionierung angemessen fortzuführen.
Für Arbeitnehmer, welche die gesetzlichen Voraussetzungen erfüllen, ist der Anschluss an eine Pensionskasse obligatorisch. Arbeitgeber und Arbeitnehmer zahlen Beiträge ein. Damit wird einerseits ein Altersguthaben aufgebaut, andererseits werden Risiken wie Tod und Invalidität abgesichert.
Doch wer ist genau versichert? Wie werden die Beiträge berechnet? Was ist der Unterschied zwischen obligatorischer und überobligatorischer Vorsorge? Und was geschieht mit dem Altersguthaben bei einem Stellenwechsel oder bei der Pensionierung?
Hier finden Sie die wichtigsten Antworten zur beruflichen Vorsorge in der Schweiz.
Kurz zusammengefasst
-
Die berufliche Vorsorge ist die zweite Säule des Schweizer Vorsorgesystems und ergänzt die Leistungen von AHV und IV.
-
Arbeitnehmer sind ab einem gesetzlich festgelegten Jahreseinkommen obligatorisch in einer Pensionskasse versichert. Welche Lohnbestandteile versichert sind, hängt auch vom Vorsorgeplan des Arbeitgebers ab.
-
Das Altersguthaben entsteht hauptsächlich aus den Beiträgen von Arbeitnehmer und Arbeitgeber sowie den darauf gutgeschriebenen Zinsen.
-
Das BVG definiert gesetzliche Mindestleistungen. Viele Pensionskassen bieten darüber hinaus überobligatorische Leistungen an.
-
Bei einem Stellenwechsel wird das Vorsorgeguthaben grundsätzlich an die Pensionskasse des neuen Arbeitgebers übertragen. Ohne neue Pensionskasse wird es als Freizügigkeit weitergeführt.
-
Freiwillige Einkäufe in die Pensionskasse können Vorsorgelücken schliessen und grundsätzlich vom steuerbaren Einkommen abgezogen werden. Dabei sind die gesetzlichen und individuellen Voraussetzungen zu beachten.
-
Bei der Pensionierung kann das Altersguthaben je nach Pensionskasse und persönlicher Situation als Rente, Kapital oder Kombination aus beidem bezogen werden.
Was ist die berufliche Vorsorge?
Die Altersvorsorge in der Schweiz basiert auf dem Drei-Säulen-Prinzip.
Die erste Säule umfasst insbesondere AHV und IV und dient der Existenzsicherung. Die zweite Säule ist die berufliche Vorsorge. Die dritte Säule umfasst die private Vorsorge.
Die berufliche Vorsorge wird insbesondere durch das Bundesgesetz über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge, kurz BVG, geregelt.
Im Alltag werden die Begriffe «zweite Säule», «BVG» und «Pensionskasse» häufig gleichbedeutend verwendet. Genau genommen bezeichnen sie jedoch unterschiedliche Dinge.
Die berufliche Vorsorge ist das gesamte System. Das BVG definiert insbesondere die gesetzlichen Mindestanforderungen. Die Pensionskasse, rechtlich Vorsorgeeinrichtung genannt, ist die Institution, der ein Arbeitgeber seine Arbeitnehmer anschliesst.
Was ist der Unterschied zwischen beruflicher und privater Vorsorge?
Der wesentliche Unterschied liegt darin, ob die Vorsorge obligatorisch oder freiwillig ist.
Für Arbeitnehmer, welche die gesetzlichen Voraussetzungen erfüllen, ist die berufliche Vorsorge obligatorisch. Der Arbeitgeber muss sie einer Vorsorgeeinrichtung anschliessen und beteiligt sich an der Finanzierung.
Die private Vorsorge bildet dagegen die dritte Säule. Mit ihr können die Leistungen aus der ersten und zweiten Säule individuell ergänzt werden, beispielsweise mit der Säule 3a.
Das Drei-Säulen-Prinzip verfolgt damit drei sich ergänzende Ziele: Existenzsicherung, angemessene Fortsetzung des gewohnten Lebensstandards und zusätzliche individuelle Vorsorge.
Seit wann gibt es die berufliche Vorsorge in der Schweiz?
Das Drei-Säulen-Prinzip wurde 1972 in der Bundesverfassung verankert.
Das BVG trat am 1. Januar 1985 in Kraft. Damit wurde ein gesetzlicher Mindestrahmen für die obligatorische berufliche Vorsorge geschaffen.
Das bedeutet allerdings nicht, dass alle Pensionskassen dieselben Leistungen anbieten.
Das Gesetz definiert Mindestanforderungen. Arbeitgeber und Vorsorgeeinrichtungen können in ihren Vorsorgeplänen Leistungen vorsehen, die darüber hinausgehen.
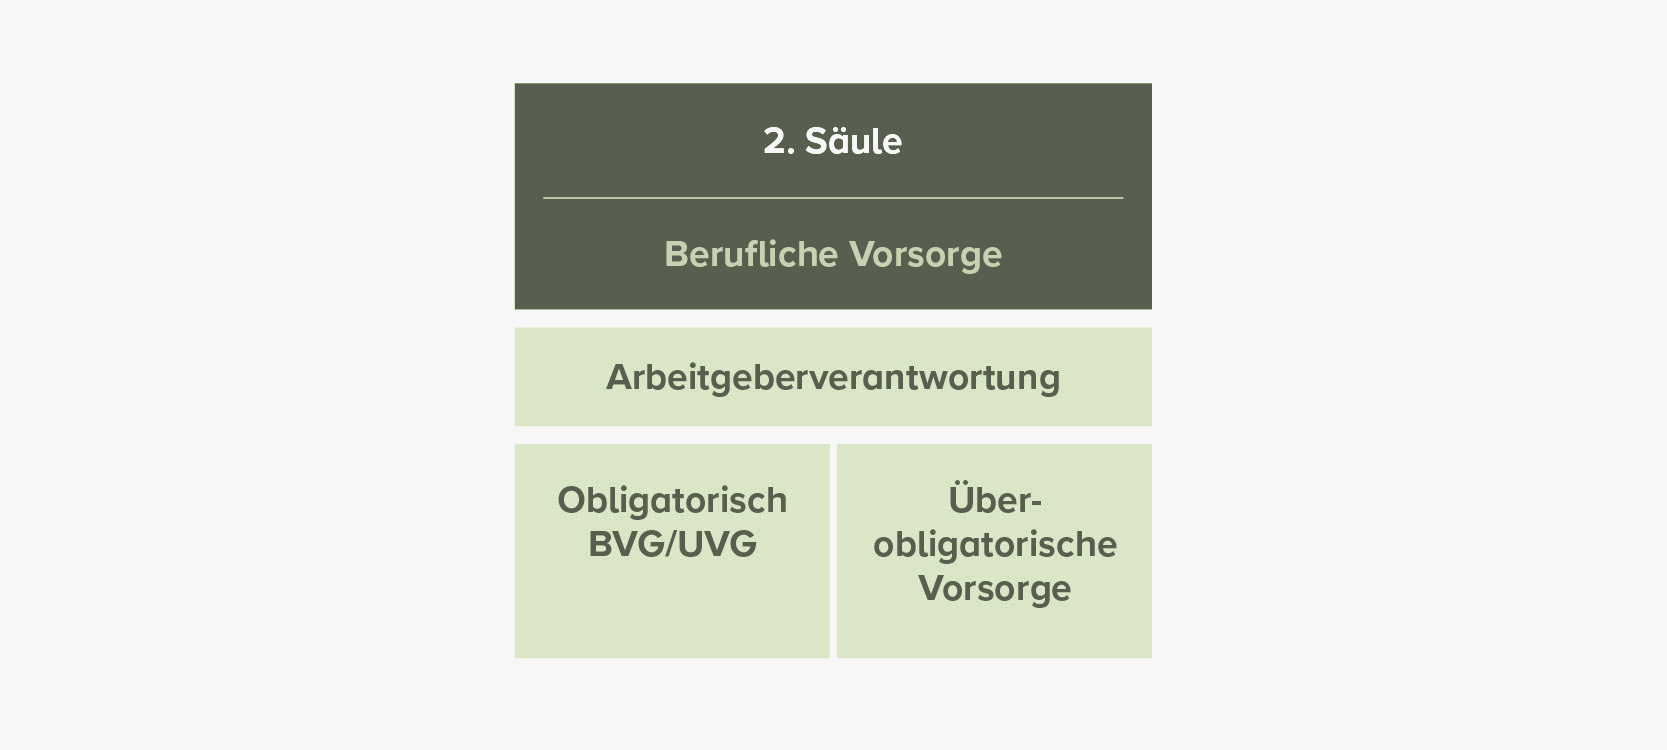
Wie funktioniert die berufliche Vorsorge?
Als Arbeitnehmer sind Sie über Ihren Arbeitgeber einer Pensionskasse angeschlossen, sofern die Voraussetzungen für die Versicherung erfüllt sind.
Die Beiträge werden in der Regel direkt vom Lohn abgezogen. Der Arbeitgeber leistet seinen eigenen Beitrag und überweist die Beiträge an die Vorsorgeeinrichtung.
Die Summe der Arbeitgeberbeiträge muss mindestens gleich hoch sein wie die Summe der Beiträge aller Arbeitnehmer.
Ein Teil der Beiträge dient zur Finanzierung der Risikoleistungen, insbesondere bei Tod und Invalidität. Ab dem gesetzlich vorgesehenen Alter kommen Altersgutschriften hinzu, mit denen das persönliche Altersguthaben aufgebaut wird.
Wie viel tatsächlich angespart wird, hängt unter anderem ab von:
-
Ihrem versicherten Lohn
-
Ihrem Alter
-
dem Vorsorgeplan Ihres Arbeitgebers
-
den Altersgutschriften
-
der Verzinsung Ihres Altersguthabens
Auf Ihrem persönlichen Vorsorgeausweis sehen Sie, wie Ihre berufliche Vorsorge konkret ausgestaltet ist.
Wer ist im BVG versichert?
Nicht alle Arbeitnehmer sind automatisch im gesamten obligatorischen Bereich der beruflichen Vorsorge versichert.
Für die obligatorische Versicherung muss unter anderem bei einem Arbeitgeber ein Jahreseinkommen oberhalb der BVG-Eintrittsschwelle erzielt werden.
Im Jahr 2027 beträgt diese 23'040 Franken pro Jahr.
Die Versicherung gegen die Risiken Tod und Invalidität beginnt bei erfüllten Voraussetzungen ab dem 1. Januar nach Vollendung des 17. Altersjahres.
Das Alterssparen beginnt ab dem 1. Januar nach Vollendung des 24. Altersjahres.
Selbständigerwerbende unterstehen grundsätzlich nicht dem BVG-Obligatorium. Je nach Situation können sie sich jedoch freiwillig der beruflichen Vorsorge anschliessen.
Die BVG-Grenzbeträge können angepasst werden. Bei konkreten Berechnungen sollten deshalb immer die für das betreffende Jahr geltenden Werte verwendet werden.
Bruttolohn und versicherter Lohn: Was ist der Unterschied?
Die BVG-Beiträge werden nicht zwingend auf dem gesamten Bruttolohn berechnet.
Im Obligatorium ist insbesondere der koordinierte Lohn relevant. Vereinfacht gesagt wird vom massgebenden Jahreslohn der gesetzlich vorgesehene Koordinationsabzug berücksichtigt, wobei gesetzliche Mindest- und Höchstgrenzen gelten.
Die Koordination soll verhindern, dass derselbe Lohnanteil sowohl durch die erste als auch durch die zweite Säule vollständig versichert wird.
Viele Pensionskassen bieten jedoch grosszügigere Vorsorgepläne an. Sie können beispielsweise einen grösseren Teil des Lohnes versichern oder einen anderen Koordinationsabzug anwenden.
Deshalb können zwei Personen mit demselben Bruttolohn je nach Arbeitgeber deutlich unterschiedliche Vorsorgeleistungen haben.
Obligatorium und Überobligatorium: Was ist der Unterschied?
Das BVG legt Mindestleistungen fest.
Der Teil Ihrer beruflichen Vorsorge, der diesen gesetzlichen Anforderungen entspricht, wird als BVG-Obligatorium bezeichnet.
Leistungen, die darüber hinausgehen, gehören zum Überobligatorium.
Diese Unterscheidung ist wichtig, weil für beide Teile nicht zwingend dieselben Parameter gelten.
Eine Pensionskasse kann beispielsweise einen höheren Lohn versichern als gesetzlich vorgeschrieben oder höhere Sparbeiträge vorsehen.
Welche Leistungen für Sie konkret gelten, ist im Vorsorgereglement Ihrer Pensionskasse festgelegt.
Was macht die Pensionskasse mit Ihrem Geld?
Die Pensionskasse verwaltet die einbezahlten Beiträge und legt das Vorsorgevermögen im Rahmen der gesetzlichen Vorschriften an.
Ihr Altersguthaben entsteht über die Jahre insbesondere aus den Altersgutschriften und der darauf gewährten Verzinsung.
Anders als die AHV, die im Wesentlichen nach dem Umlageverfahren funktioniert, basiert die berufliche Vorsorge weitgehend auf dem Kapitaldeckungsverfahren. Für die Versicherten wird Kapital aufgebaut, aus dem später die Vorsorgeleistungen finanziert werden.
Gleichzeitig muss eine Pensionskasse ihre finanzielle Stabilität langfristig sicherstellen und genügend Mittel besitzen, um ihre Verpflichtungen gegenüber Versicherten und Rentenbezügern erfüllen zu können.
Welche Leistungen bietet die berufliche Vorsorge?
Die berufliche Vorsorge deckt nicht nur das Alter ab. Sie umfasst auch Leistungen bei Invalidität und Tod.
Altersleistungen
Bei der Pensionierung kann das angesparte Altersguthaben zur Finanzierung einer Altersrente verwendet werden.
Für den obligatorischen Teil des BVG gilt am Referenzalter ein gesetzlicher Mindestumwandlungssatz von 6,8 Prozent.
Bei einem obligatorischen Altersguthaben von 100'000 Franken entsprechen 6,8 Prozent einer jährlichen Rente von 6'800 Franken.
Für den überobligatorischen Teil können Pensionskassen andere Umwandlungssätze festlegen.
Der gesetzliche Mindestumwandlungssatz von 6,8 Prozent darf deshalb nicht einfach auf das gesamte Pensionskassenguthaben angewendet werden.
Invaliditätsleistungen
Wird eine versicherte Person invalid und sind die gesetzlichen und reglementarischen Voraussetzungen erfüllt, kann die Pensionskasse eine Invalidenrente ausrichten.
Hinterlassenenleistungen
Stirbt eine versicherte Person, können Ehepartner, eingetragene Partner, Kinder oder andere Begünstigte Anspruch auf Leistungen haben.
Die konkreten Voraussetzungen und Leistungen richten sich nach dem Gesetz und dem Reglement der jeweiligen Pensionskasse.
Wie funktioniert der Umwandlungssatz?
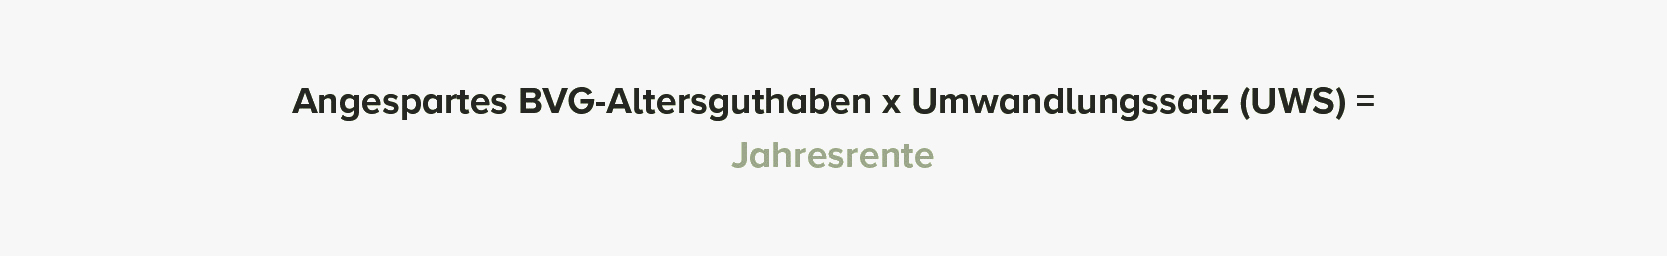
Der Umwandlungssatz bestimmt, wie hoch die jährliche Rente aus dem vorhandenen Altersguthaben ausfällt.
Die Grundformel lautet:
Altersguthaben × Umwandlungssatz = jährliche Altersrente
Bei 100'000 Franken obligatorischem Altersguthaben und einem Umwandlungssatz von 6,8 Prozent beträgt die jährliche Rente 6'800 Franken.
Entscheidend ist jedoch eine wichtige Einschränkung: Der gesetzliche Mindestumwandlungssatz von 6,8 Prozent gilt für den obligatorischen BVG-Teil.
Für überobligatorische Guthaben können Vorsorgeeinrichtungen andere Umwandlungssätze festlegen. Manche Pensionskassen wenden zudem einen sogenannten umhüllenden Umwandlungssatz auf das gesam
Kann man sich freiwillig in die Pensionskasse einkaufen?
Ja, sofern eine Vorsorgelücke besteht und die weiteren Voraussetzungen erfüllt sind.
Eine solche Lücke kann beispielsweise nach einer Lohnerhöhung, einem Unterbruch der Erwerbstätigkeit, einem späteren Zuzug in die Schweiz oder aufgrund anderer Veränderungen der beruflichen Situation entstehen.
Wie hoch Ihr maximal möglicher Einkauf ist, finden Sie in der Regel auf Ihrem Vorsorgeausweis.
Ein Einkauf kann die künftigen Vorsorgeleistungen verbessern und grundsätzlich vom steuerbaren Einkommen abgezogen werden.
Dabei sind jedoch wichtige Einschränkungen zu beachten. Nach einem Einkauf ist insbesondere die steuerlich relevante Dreijahresfrist vor einem Kapitalbezug zu berücksichtigen.
Vor einem grösseren Einkauf sollte deshalb nicht nur die unmittelbare Steuerersparnis betrachtet werden. Auch die Qualität der Pensionskasse, die geplante Pensionierungsstrategie und der eigene Liquiditätsbedarf spielen eine Rolle.
Was passiert bei einem Stellenwechsel?
Wenn Sie einen Arbeitgeber verlassen und eine neue Stelle antreten, muss Ihre Austrittsleistung grundsätzlich an die Pensionskasse des neuen Arbeitgebers übertragen werden.
Das bisherige Vorsorgeguthaben kann also nicht einfach auf einem privaten Bankkonto behalten werden.
Verlassen Sie Ihre Stelle, ohne unmittelbar einer neuen Pensionskasse angeschlossen zu sein, muss das Guthaben an eine Freizügigkeitseinrichtung übertragen werden.
Je nach Situation kann die Austrittsleistung beim Austritt aus der Pensionskasse auf zwei Freizügigkeitseinrichtungen aufgeteilt werden.
Treten Sie später wieder eine Stelle an und werden erneut einer Pensionskasse angeschlossen, muss das Freizügigkeitsguthaben grundsätzlich an diese neue Vorsorgeeinrichtung übertragen werden.
Eine Besonderheit besteht, wenn die neue Pensionskasse nicht die gesamte Austrittsleistung zur Finanzierung der reglementarischen Leistungen verwenden kann. Was dann geschieht, erklären wir im Blog zum Freizügigkeitsguthaben bei einer neuen Stelle.
Kann man das Pensionskassenguthaben vor der Pensionierung beziehen?
In bestimmten gesetzlich vorgesehenen Situationen ist ein vorzeitiger Bezug möglich.
Das gilt unter bestimmten Voraussetzungen beispielsweise für selbst genutztes Wohneigentum, beim Schritt in die Selbständigkeit oder bei einem definitiven Wegzug aus der Schweiz.
Welche Regeln gelten, hängt vom Grund des Bezugs und von der persönlichen Situation ab.
Ein Vorbezug reduziert zudem das in der Vorsorge verbleibende Kapital und kann dadurch die späteren Vorsorgeleistungen verringern.
Rente oder Kapital bei der Pensionierung?
Bei der Pensionierung stellt sich eine der wichtigsten Fragen der beruflichen Vorsorge: Wie soll das angesparte Altersguthaben bezogen werden?
Gesetzlich besteht das Recht, mindestens einen Teil des obligatorischen BVG-Altersguthabens als Kapital zu beziehen. Viele Pensionskassen erlauben gemäss ihrem Reglement einen höheren oder sogar vollständigen Kapitalbezug.
Eine Rente bietet ein regelmässiges lebenslanges Einkommen und reduziert das Risiko, das Alterskapital selbst verwalten zu müssen.
Ein Kapitalbezug bietet mehr Flexibilität. Gleichzeitig liegt die Verantwortung für Anlage, Entnahmen und langfristige Finanzplanung bei der pensionierten Person.
Auch eine Kombination aus Rente und Kapital ist möglich.
Eine allgemein beste Lösung gibt es nicht. Entscheidend sind unter anderem das übrige Vermögen, die erwarteten Ausgaben, die familiäre Situation, die Gesundheit, die steuerliche Situation, die Risikofähigkeit und die Nachlassplanung.
Was passiert bei vorzeitiger oder teilweiser Pensionierung?
Eine vorzeitige Pensionierung führt in der Regel zu tieferen Leistungen aus der Pensionskasse.
Der Grund ist einfach: Das Alterskapital wird während einer kürzeren Zeit aufgebaut und muss gleichzeitig potenziell länger zur Finanzierung des Ruhestands reichen.
Welche Möglichkeiten konkret bestehen, hängt vom Reglement der jeweiligen Pensionskasse ab.
Eine Alternative ist die schrittweise Reduktion des Arbeitspensums im Rahmen einer Teilpensionierung. Mit den Änderungen im Zusammenhang mit AHV 21 wurde der gesetzliche Rahmen für einen flexibleren Übergang in die Pensionierung erweitert.
Eine Teilpensionierung kann auch steuerlich relevant sein, wenn Kapitalleistungen in mehreren Schritten bezogen werden.
Woran erkennt man eine gute Pensionskasse?
Pensionskassen unterscheiden sich teilweise erheblich.
Wer seine eigene Vorsorgesituation beurteilen möchte, sollte deshalb nicht nur auf das bereits angesparte Altersguthaben schauen.
Wichtige Kriterien sind unter anderem:
-
der versicherte Lohn
-
die Beiträge von Arbeitgeber und Arbeitnehmer
-
die Leistungen bei Tod und Invalidität
-
die Verzinsung des Altersguthabens
-
der Umwandlungssatz
-
der obligatorische und überobligatorische Teil
-
der Deckungsgrad der Pensionskasse
-
die Einkaufsmöglichkeiten
-
die Bedingungen bei der Pensionierung
Ihr Vorsorgeausweis ist ein guter Ausgangspunkt.
Die detaillierten Bestimmungen finden Sie anschliessend im Vorsorgereglement Ihrer Pensionskasse.
Häufige Fragen zur beruflichen Vorsorge
Was ist die berufliche Vorsorge in der Schweiz?
Die berufliche Vorsorge bildet die zweite Säule des Schweizer Vorsorgesystems. Sie ergänzt insbesondere die AHV und soll dazu beitragen, den gewohnten Lebensstandard nach der Pensionierung angemessen fortzuführen. Gleichzeitig versichert sie bestimmte Risiken bei Invalidität und Tod.
Was ist der Unterschied zwischen BVG und Pensionskasse?
Das BVG ist das Bundesgesetz, das insbesondere die Mindestanforderungen der beruflichen Vorsorge festlegt. Die Pensionskasse ist die Vorsorgeeinrichtung, welche den Vorsorgeplan eines Arbeitgebers konkret umsetzt.
Ab welchem Lohn ist man in einer Pensionskasse versichert?
Im Jahr 2027 liegt die Eintrittsschwelle für die obligatorische berufliche Vorsorge bei einem Jahreslohn von 23'040 Franken bei einem Arbeitgeber. Die gesetzlichen Grenzbeträge können angepasst werden.
Wer bezahlt die Beiträge an die Pensionskasse?
Arbeitgeber und Arbeitnehmer finanzieren die berufliche Vorsorge gemeinsam. Die gesamten Beiträge des Arbeitgebers müssen mindestens gleich hoch sein wie die Summe der Beiträge aller Arbeitnehmer.
Was passiert mit meiner Pensionskasse bei einem Stellenwechsel?
Die Austrittsleistung wird grundsätzlich an die Pensionskasse des neuen Arbeitgebers übertragen. Treten Sie nicht unmittelbar einer neuen Pensionskasse bei, wird das Guthaben an eine Freizügigkeitseinrichtung überwiesen.
Was ist der Unterschied zwischen Obligatorium und Überobligatorium?
Das Obligatorium umfasst die gesetzlichen Mindestleistungen nach BVG. Das Überobligatorium umfasst Leistungen, die darüber hinausgehen. Für beide Teile können unterschiedliche Parameter gelten.
Wie hoch ist der BVG-Umwandlungssatz?
Der gesetzliche Mindestumwandlungssatz für das obligatorische Altersguthaben beträgt am Referenzalter 6,8 Prozent. Das bedeutet nicht, dass das gesamte Pensionskassenguthaben zwingend mit diesem Satz in eine Rente umgewandelt wird.
Kann ich zwischen Rente und Kapital wählen?
Ja. Gesetzlich besteht ein Anspruch darauf, mindestens einen Teil des obligatorischen Altersguthabens als Kapital zu beziehen. Viele Pensionskassen ermöglichen gemäss ihrem Reglement einen höheren Kapitalbezug oder eine Kombination aus Rente und Kapital.
Wo finde ich Informationen zu meiner persönlichen Vorsorgesituation?
Beginnen Sie mit Ihrem Vorsorgeausweis. Dort finden Sie unter anderem Ihr aktuelles Altersguthaben, den versicherten Lohn, die Beiträge, die voraussichtlichen Leistungen und in der Regel auch Ihr Einkaufspotenzial. Für die detaillierten Regeln ist das Vorsorgereglement Ihrer Pensionskasse massgebend.
Fazit: Die zweite Säule verdient regelmässig Aufmerksamkeit
Die berufliche Vorsorge gehört bei vielen Menschen in der Schweiz zu den grössten Vermögenswerten. Trotzdem wird der Vorsorgeausweis häufig erst kurz vor der Pensionierung genauer angeschaut.
Es lohnt sich, früher hinzusehen.
Versicherter Lohn, Beiträge, Risikoleistungen, Verzinsung, überobligatorische Leistungen und die Bedingungen bei der Pensionierung können einen erheblichen Einfluss auf die spätere finanzielle Situation haben.
Ein Stellenwechsel, eine Lohnerhöhung, ein Einkauf in die Pensionskasse oder die Vorbereitung der Pensionierung sind gute Gelegenheiten, die eigene zweite Säule genauer zu prüfen.
Das Ziel ist nicht, jeden Artikel des BVG auswendig zu kennen.
Entscheidend ist, zu verstehen, was die eigene Pensionskasse konkret vorsieht.
Quellen
-
Bundesamt für Sozialversicherungen BSV: Berufliche Vorsorge (BVG) und 3. Säule
-
Bundesamt für Sozialversicherungen BSV: Die Altersvorsorge in der beruflichen Vorsorge
-
Bundesamt für Sozialversicherungen BSV: Organisation und Finanzierung der beruflichen Vorsorge
-
Fedlex: Bundesgesetz über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge (BVG)
Disclaimer: Die Informationen in diesem Blog sind allgemeiner Natur und stellen weder eine Rechts- oder Steuerberatung noch eine Anlageempfehlung dar. Die konkrete Vorsorgesituation hängt insbesondere von den geltenden gesetzlichen Bestimmungen, dem Reglement der jeweiligen Vorsorgeeinrichtung und der persönlichen Situation ab. Die genannten Grenzbeträge beziehen sich auf das Jahr 2026 und können künftig angepasst werden.


