Quel est le meilleur compte de libre passage en Suisse 2027?

Quel est le meilleur compte de libre passage en Suisse? Il n’existe pas de réponse valable pour tout le monde. Tout dépend d’abord de la durée pendant laquelle votre avoir restera vraisemblablement en libre passage et de votre intention de l’investir ou non.
Si votre capital de prévoyance ne doit être placé que pour une courte période, le taux d’intérêt, les frais et la flexibilité sont généralement déterminants. Avec un horizon plus long, un dépôt de libre passage investi en titres peut devenir plus intéressant. La performance nette, la part d’actions possible, le risque et l’indépendance du prestataire prennent alors davantage de poids.
Les prestataires numériques comme Descartes, VIAC, finpension et frankly suivent des approches différentes. Ils ne se distinguent pas seulement par leurs frais. La manière dont ils sélectionnent les placements pour les investisseuses et investisseurs, leur performance nette à long terme, leur degré d’indépendance et les possibilités propres au libre passage varient également. Nous examinons ce qui caractérise chaque prestataire et comment le portail de comparaison indépendant Evaluno évalue leurs offres
En bref
-
Il n’existe pas de solution de libre passage idéale pour tout le monde. Les besoins personnels, l’horizon d’investissement, la capacité de risque, les coûts, la rémunération, la stratégie de placement et la flexibilité sont déterminants.
-
Un compte de libre passage n’est pas la même chose qu’un dépôt de libre passage. Sur un compte, l’avoir est rémunéré. Dans un dépôt, il est investi en titres.
-
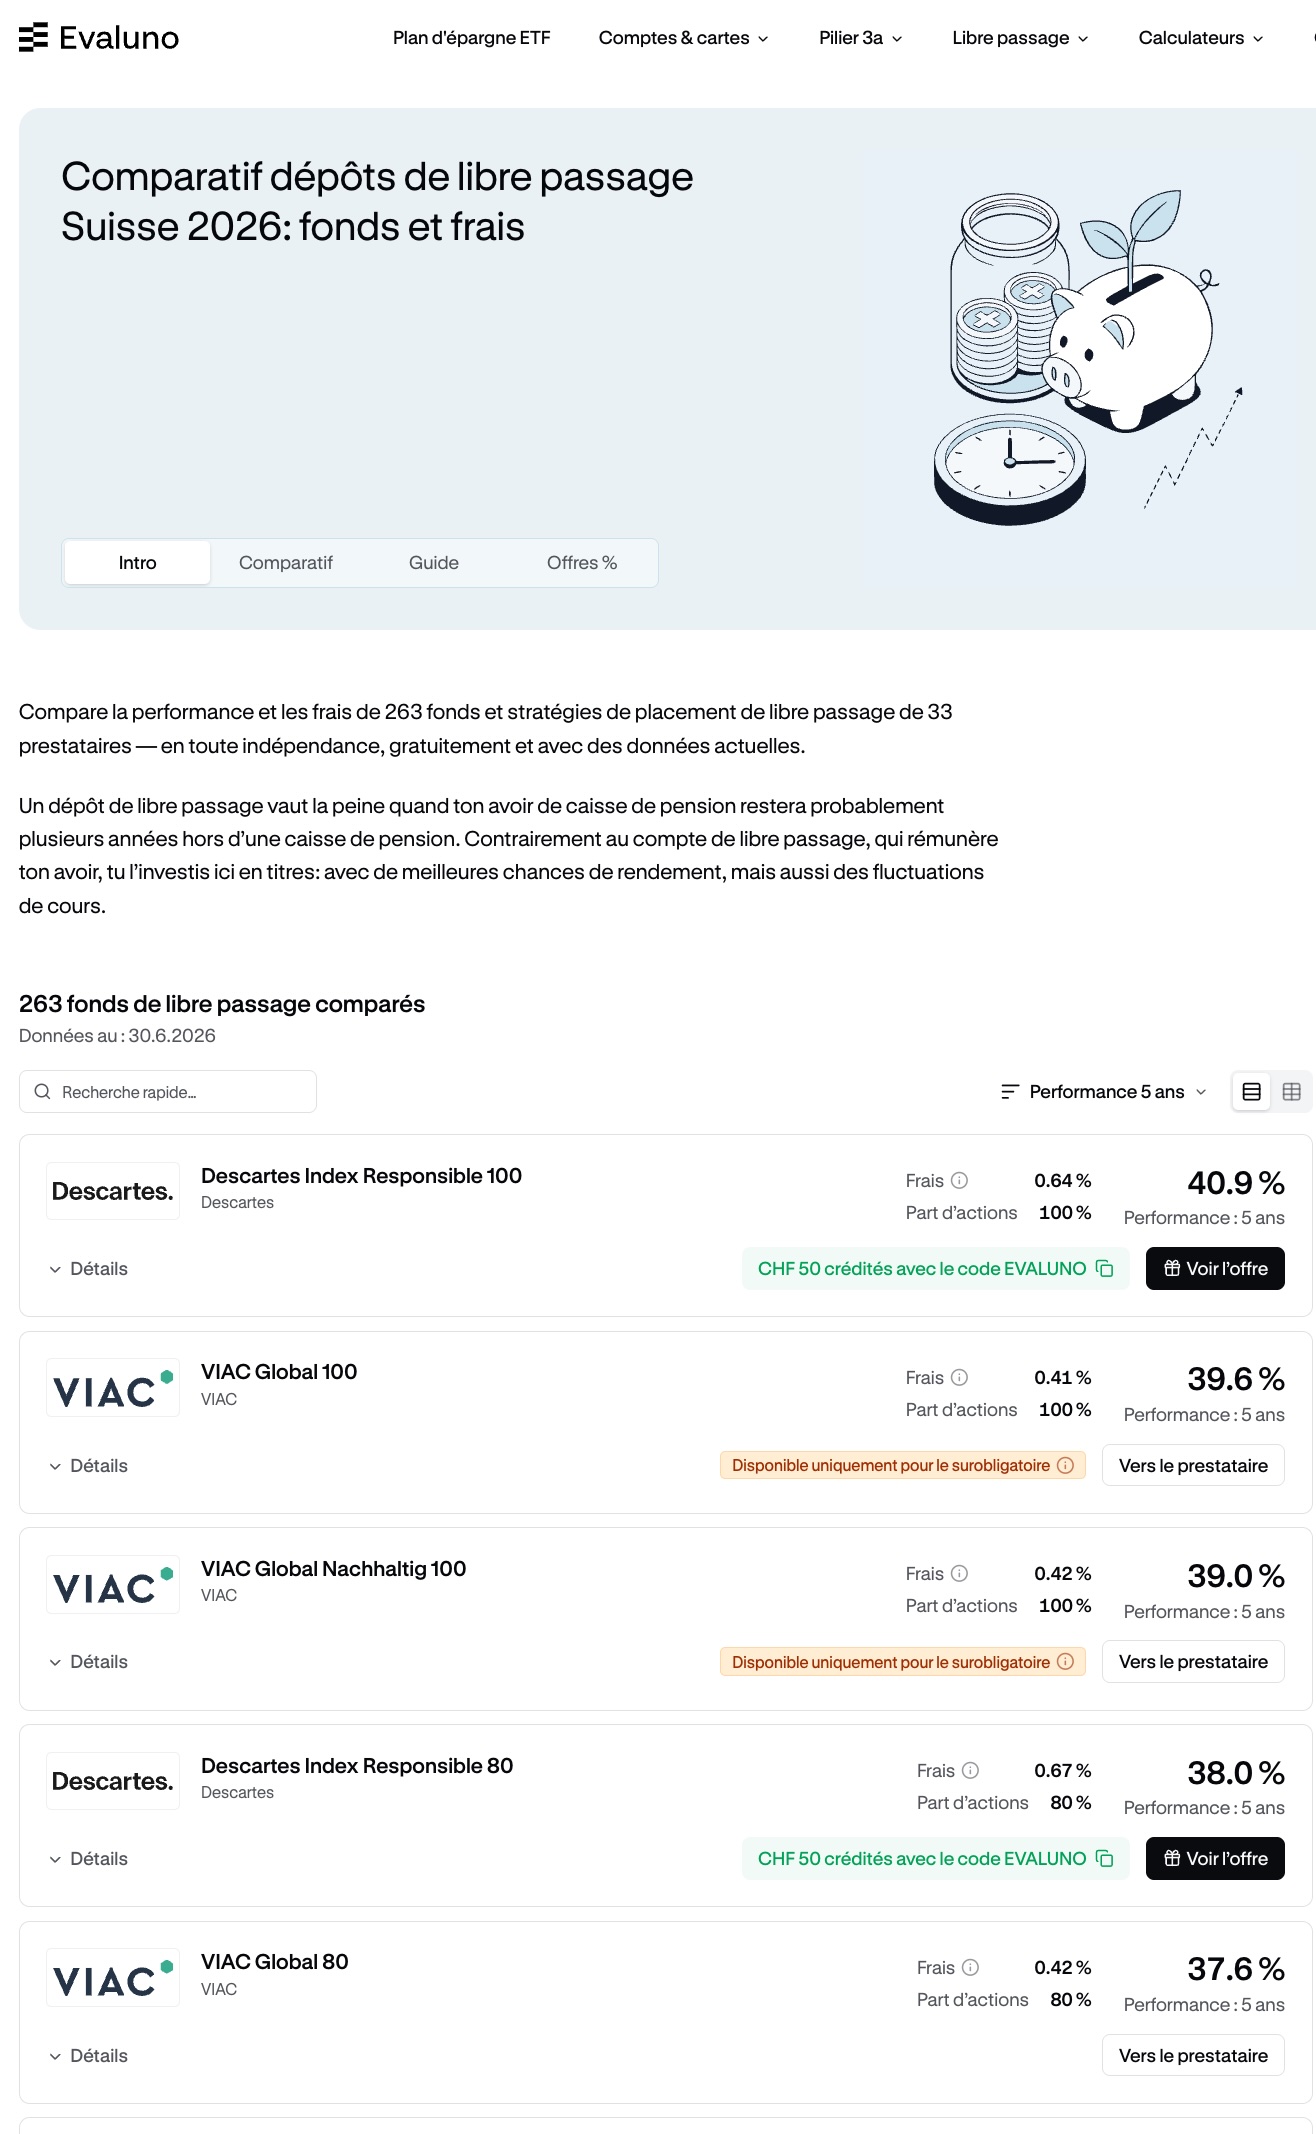
Dans le comparatif indépendant d’Evaluno, Descartes occupe la première place sur cinq ans avec une performance nette de +40,9 pour cent parmi 263 fonds et stratégies de libre passage proposés par 33 prestataires. Données au 30 juin 2026.
-
Des frais bas ne suffisent pas à déterminer la qualité d’une solution. Pour un placement en titres, la performance nette, soit le rendement après coûts, doit être appréciée en tenant compte du risque pris.
-
La structure de propriété et l’indépendance d’un prestataire peuvent également compter. Elles permettent de savoir qui se trouve économiquement derrière une solution et quels liens existent avec des banques, des groupes financiers ou des fournisseurs de produits.
-
Avec un horizon d’investissement suffisamment long, un dépôt de libre passage peut être intéressant. Il faut toutefois pouvoir supporter les fluctuations de valeur qui l’accompagnent.
Compte ou dépôt de libre passage, quelle différence?
Lorsque vous quittez une caisse de pension sans rejoindre immédiatement une nouvelle institution de prévoyance, votre avoir doit être transféré à une institution de libre passage. Deux possibilités principales s’offrent à vous.
-
Sur un compte de libre passage, le capital de prévoyance reste sous forme d’avoir bancaire et produit des intérêts. Il n’est pas soumis aux fluctuations boursières.
-
Dans un dépôt de libre passage, le capital est investi en titres, par exemple en actions et en obligations. Sa valeur fluctue donc, mais les perspectives de rendement sont également plus élevées à long terme.
Plus la durée du libre passage est courte et prévisible, plus le compte peut être approprié. Avec un horizon d’investissement plus long et une capacité de risque suffisante, une solution en titres peut être plus intéressante.
Quels critères faut-il comparer?
De nombreuses solutions numériques de libre passage proposent des frais bas, plusieurs parts d’actions et des portefeuilles largement diversifiés. Ces caractéristiques ne suffisent donc guère à départager les prestataires.
D’autres critères permettent une comparaison plus pertinente.
|
Critère |
Pourquoi est-il important? |
|---|---|
|
Performance nette |
Montre comment le capital de libre passage investi a réellement évolué après les coûts |
|
Rémunération |
Importante lorsque l’avoir n’est pas investi et reste sur un compte traditionnel |
|
Degré d’autonomie |
Indique si les investisseuses et investisseurs choisissent une solution présélectionnée ou doivent eux-mêmes comparer les fournisseurs de fonds, définir les orientations de placement et composer leur portefeuille |
|
Instruments de placement |
Les fonds institutionnels, fonds indiciels et autres instruments présentent des caractéristiques différentes en matière de coûts et de fiscalité |
|
Structure de propriété et indépendance |
Permet de savoir qui se trouve derrière le prestataire et si des banques ou groupes financiers y participent |
|
Flexibilité |
Importante en cas de changement de stratégie, de retour dans une caisse de pension ou de retrait ultérieur |
|
Fiscalité |
Le siège de la fondation, les impôts à la source et la planification des retraits peuvent influencer le résultat |
|
Conseil |
Peut être particulièrement utile lorsque l’avoir de libre passage est important ou que la situation de prévoyance est complexe |
Le prestataire le moins cher n’est donc pas automatiquement le meilleur. Il serait tout aussi réducteur de choisir uniquement la stratégie affichant la meilleure performance historique.
Ce qui compte, c’est l’ensemble formé par la performance, les coûts, le risque, la flexibilité et votre situation personnelle.
Quel prestataire de libre passage convient à quel profil?
Les prestataires se distinguent par leurs stratégies de placement, leurs coûts, leurs services et leur structure. La meilleure solution dépend donc des priorités personnelles.
Descartes
Descartes peut notamment convenir aux investisseuses et investisseurs qui ne regardent pas uniquement les coûts, mais accordent aussi de l’importance à la performance nette obtenue jusqu’ici et préfèrent une sélection de placements présélectionnée par des professionnels.
Dans le comparatif sur cinq ans d’Evaluno, «Descartes Index Responsible 100» occupe la première place parmi 263 produits de libre passage comparés, avec une performance de 40,9 pour cent au 30 juin 2026.
Descartes s’adresse également aux personnes qui privilégient l’indépendance, le conseil personnel et une décision de placement simple. Les clientes et clients n’ont pas à comparer eux-mêmes différents fournisseurs de fonds, régions ou instruments de placement.
Ce qui distingue Descartes
Descartes combine une sélection de produits présélectionnée, un conseil personnel et une structure de propriété indépendante.
-
La décision centrale se limite à deux concepts de placement clairement distincts. Une stratégie indicielle passive et une stratégie Minimum Risk optimisée en fonction du risque. Minimum Risk existe également dans une variante intégrant du Bitcoin.
-
Une fois le concept de placement choisi et le niveau de risque défini, Descartes sélectionne et pondère les instruments de placement concrets.
-
Les clientes et clients n’ont pas à choisir entre des fonds comparables de plusieurs fournisseurs ni à déterminer eux-mêmes la pondération des régions, des couvertures de change et des classes d’actifs.
-
Descartes propose gratuitement un conseil personnel par vidéo, téléphone, e-mail ou sur place.
-
Des concepts de placement comparables sont également disponibles hors de la prévoyance liée. Après le retrait de l’avoir de libre passage, le capital peut ainsi continuer à être investi selon une approche comparable avec Descartes Invest.
-
Descartes est un gestionnaire de fortune suisse indépendant et autofinancé. Il n’appartient à aucune banque ni à aucun groupe financier, ne distribue pas de fonds maison et ne perçoit pas de rétrocessions.
-
Les avoirs de libre passage sont détenus auprès de l’Unabhängige Vorsorgestiftung Zürich, dont le siège pour le libre passage se trouve dans le canton de Schwyz. Les titres sont conservés par Lienhardt & Partner Privatbank.
VIAC
VIAC peut notamment convenir aux investisseuses et investisseurs qui recherchent des coûts bas, un vaste choix et la possibilité de définir des stratégies différentes pour la part obligatoire et surobligatoire de leur avoir.
L’offre s’adresse davantage aux personnes qui souhaitent définir elles-mêmes leur solution de placement et comparer de manière autonome des produits similaires proposés par différents fournisseurs de fonds.
Ce qui distingue VIAC
VIAC associe un investissement numérique à bas coût à une segmentation propre au libre passage et à de nombreuses possibilités de choix.
-
VIAC sépare l’avoir de libre passage, au sein d’une même relation de libre passage, entre part obligatoire et part surobligatoire. Une stratégie différente peut être choisie pour chaque segment. Il ne s’agit toutefois pas d’un splitting juridique entre deux fondations de libre passage.
-
Une stratégie entièrement investie en actions n’est disponible que pour la part surobligatoire. Les possibilités sont plus limitées pour l’avoir obligatoire.
-
Les clientes et clients choisissent notamment l’orientation de placement, la part d’actions, le fournisseur de fonds UBS ou Swisscanto ainsi qu’une mise en œuvre avec des obligations ou des liquidités rémunérées.
-
La sélection est peu présélectionnée. VIAC propose plusieurs variantes similaires dans une même catégorie de produits. Il faut par exemple décider soi-même si «Global 100 UBS» ou «Global 100 Swisscanto» convient mieux.
-
Les coûts totaux dépendent de la composition effective du portefeuille. Les coûts publiés pour les stratégies en dépôt se situent entre 0,17 et 0,43 pour cent par an.
-
Les stratégies en titres comprennent Life Basic, une couverture gratuite en cas d’invalidité ou de décès. Selon la situation, VIAC verse jusqu’à 25 pour cent supplémentaires par rapport à l’avoir de prévoyance existant.
-
Le libre passage est géré par la fondation de libre passage de la Banque WIR. Les avoirs non investis sont déposés auprès de la Banque WIR. Les titres sont conservés par UBS ou la Banque Cantonale de Zurich selon le fournisseur de fonds choisi.
finpension
finpension peut notamment intéresser les investisseuses et investisseurs qui maîtrisent bien les placements et recherchent deux fondations de libre passage dans la même application ainsi qu’un degré d’individualisation très élevé.
La sélection de produits va plus loin que chez VIAC. Les clientes et clients peuvent non seulement choisir l’orientation de placement, la part d’actions et le fournisseur de fonds, mais aussi composer une stratégie individuelle à partir de nombreux fonds et classes d’actifs.
Ce qui distingue finpension
finpension associe deux fondations de libre passage juridiquement distinctes à un univers de placement particulièrement vaste. Cette grande autonomie suppose toutefois de bonnes connaissances financières.
-
finpension gère deux fondations de libre passage juridiquement séparées. Une personne qui répartit sa prestation de sortie dès son départ de la caisse de pension peut gérer les deux avoirs dans la même application et les retirer ultérieurement de manière échelonnée.
-
Pour les stratégies standard, les investisseuses et investisseurs choisissent l’orientation Global, Suisse ou Durable, la part d’actions et le fournisseur de fonds UBS ou Swisscanto.
-
La sélection est peu présélectionnée. Plusieurs fonds comparables de fournisseurs différents sont disponibles au sein d’une même catégorie. finpension indique elle-même qu’aucun des deux fournisseurs ne se distingue clairement et laisse le choix à sa clientèle.
-
Sans connaissances approfondies en matière de placement, il peut être difficile d’évaluer quels fonds et quelles pondérations sont appropriés ainsi que les risques ou coûts supplémentaires qui en résultent.
-
Les stratégies individuelles peuvent être composées à partir de nombreux instruments de placement. Leur pondération peut être modifiée et les instruments remplacés.
-
finpension facture des frais de gestion forfaitaires de 0,49 pour cent par an. Pour les stratégies standard, les frais de dépôt, de transaction et de fonds sont en principe inclus.
-
finpension se présente comme indépendant des banques, autofinancé et dirigé par ses propriétaires. Les avoirs sont détenus auprès de ses deux fondations de libre passage et conservés auprès de différentes banques dépositaires.
Dans le comparatif Evaluno, «finpension Nachhaltig 100» a réalisé une performance de 32,8 pour cent sur cinq ans au 30 juin 2026, soit nettement moins que les stratégies comparables de Descartes et de VIAC.
frankly
frankly peut notamment convenir aux personnes qui privilégient une intégration directe à la Banque Cantonale de Zurich et souhaitent pouvoir répartir leur prestation de sortie entre deux fondations appartenant au même univers de prestataire.
L’offre s’adresse davantage aux investisseuses et investisseurs présentant une propension au risque faible à moyenne. Contrairement à Descartes, VIAC et finpension, frankly ne propose pas en libre passage de stratégie avec une part d’actions proche de 100 pour cent.
Ce qui distingue frankly
frankly associe une sélection de produits prédéfinie, deux fondations de libre passage et l’univers de prévoyance de la Banque Cantonale de Zurich.
-
Les investisseuses et investisseurs choisissent entre deux stratégies actives et une stratégie passive, puis définissent leur part d’actions.
-
La part d’actions maximale proposée est d’environ 75 pour cent.
-
Pour chaque niveau de risque, une variante indicielle et deux variantes gérées activement sont proposées selon l’approche Responsible ou l’approche Sustainable, plus stricte.
-
Il n’est pas nécessaire de sélectionner et pondérer soi-même des fonds, régions ou classes d’actifs. La solution est donc davantage présélectionnée que celles de VIAC ou finpension.
-
frankly utilise la Fondation de libre passage de la Banque Cantonale de Zurich et la Fondation de libre passage II de la Banque Cantonale de Zurich. Deux avoirs séparés lors de la sortie de la caisse de pension peuvent ainsi être gérés dans la même application.
-
Pour le capital de libre passage investi, les frais «all-in» s’élèvent actuellement à 0,43 pour cent par an. Aucun frais «all-in» n’est prélevé sur les liquidités non investies. Des coûts liés aux produits ainsi que d’autres frais tels que les impôts, taxes ou écarts entre cours acheteur et vendeur peuvent toutefois s’ajouter.
-
frankly utilise exclusivement des produits de placement Swisscanto, la marque de produits de la Banque Cantonale de Zurich. Il n’existe donc pas de choix entre des fournisseurs de fonds indépendants ou concurrents.
-
frankly a été développé par la Banque Cantonale de Zurich et est entièrement intégré à son univers de prévoyance et de placement.
Quels prestataires sont indépendants et pourquoi cela peut-il compter?
Les structures de propriété diffèrent d’un prestataire à l’autre.
Descartes est un gestionnaire de fortune suisse indépendant et autofinancé qui n’appartient à aucune banque ni à aucun groupe financier. Descartes ne perçoit aucune rétrocession et n’est pas lié à un fournisseur particulier dans le choix des produits de placement.
finpension se présente également comme une entreprise dirigée par ses propriétaires, autofinancée et indépendante des banques.
D’autres solutions numériques de prévoyance appartiennent à des banques ou entretiennent des liens étroits avec des établissements financiers.
Il faut toutefois distinguer deux formes d’indépendance. La première concerne la structure de propriété. La seconde concerne la liberté dans les décisions de placement.
Le fait d’être lié à une banque ne signifie pas automatiquement qu’une solution de libre passage est moins bonne ou que son choix de produits est nécessairement limité.
Pour les investisseuses et investisseurs, quelques questions méritent néanmoins d’être posées.
-
À qui appartient le prestataire?
-
Des banques ou d’autres établissements financiers participent-ils à son capital?
-
Le prestataire est-il libre dans le choix des produits?
-
Utilise-t-il ses propres produits ou ceux d’entreprises liées au même groupe?
-
Perçoit-il des rétrocessions ou d’autres rémunérations de distribution?
-
Comment les éventuels conflits d’intérêts sont-ils communiqués?
L’indépendance ne suffit pas à faire d’une solution de libre passage une meilleure solution. Elle peut toutefois constituer un critère pertinent pour les personnes qui accordent de l’importance à une sélection de produits libre et à la transparence sur les conflits d’intérêts.
En savoir plus sur les principes et l’indépendance de Descartes
Performance des dépôts de libre passage, quelles solutions se sont bien comportées à long terme?
La performance historique constitue un critère important pour comparer des dépôts de libre passage. Elle ne devrait toutefois jamais être considérée isolément.
Une comparaison pertinente porte sur plusieurs années et met en regard des stratégies présentant une part d’actions et un niveau de risque comparables. Les coûts doivent également être pris en compte.
Le comparatif des dépôts de libre passage d’Evaluno offre un point de repère indépendant. Evaluno a analysé 263 produits de placement proposés par 33 prestataires suisses. Sur cinq ans, la stratégie Descartes Index Responsible 100 occupe la première place.
Descartes, VIAC et finpension comparés au 30 juin 2026
Pour rendre la comparaison aussi pertinente que possible, nous mettons en regard trois stratégies durables de libre passage, avec une part d’actions très élevée et sur la même période.
|
Stratégie de libre passage |
Part d’actions |
Performance sur 5 ans |
|---|---|---|
|
Descartes Index Responsible 100 |
100 % |
+40,9 % |
|
VIAC Global Nachhaltig 100 |
100 % |
+39,0 % |
|
finpension Nachhaltig 100 |
100 % |
+32,8 % |
Source: Evaluno, comparatif des dépôts de libre passage. Données au 30 juin 2026.
Dans le comparatif Evaluno, Descartes Index Responsible 100 affiche sur cinq ans la performance la plus élevée parmi les trois stratégies durables de Descartes, VIAC et finpension présentées ici.
La performance historique ne doit néanmoins pas être considérée isolément. Les stratégies peuvent différer notamment par la composition du portefeuille, les coûts et l’approche de durabilité. Pour obtenir une comparaison pertinente, il faut donc considérer ensemble la performance, les coûts et le risque.
Pourquoi la performance nette est déterminante
Les frais comptent. Mais des frais ne sont pas encore un résultat de placement.
Ce qui importe, c’est la manière dont le capital de prévoyance a évolué après déduction de l’ensemble des coûts et le risque qu’il a fallu prendre pour obtenir ce résultat.
Une solution moins chère peut afficher à long terme un résultat inférieur à celui d’une solution légèrement plus coûteuse si sa stratégie de placement génère une performance plus faible. À l’inverse, des frais plus élevés ne justifient évidemment pas une moins bonne performance.
Une comparaison pertinente considère donc trois éléments ensemble.
Performance + coûts + risque.
Le dépôt de libre passage le moins cher est-il automatiquement le meilleur?
Non. Des frais bas sont évidemment un avantage. Sur une longue période, même de petites différences de coûts peuvent avoir un effet important sur le capital de prévoyance.
Mais les seuls frais de gestion affichés ne suffisent pas pour comparer correctement les solutions.
Selon le prestataire, différents coûts peuvent entrer en ligne de compte.
-
Frais de gestion
-
Frais de dépôt
-
Frais de transaction
-
Frais de change
-
Frais de transfert
-
Frais en cas de clôture anticipée
-
Coûts lors du passage ultérieur à une solution de placement privée
Avec un avoir de libre passage, il vaut donc aussi la peine de regarder la sortie avant même d’entrer.
Que se passe-t-il si vous rejoignez une nouvelle caisse de pension? Combien coûte un transfert? Et pourrez-vous continuer à détenir vos placements après la retraite?
Une entrée bon marché est agréable. Une sortie inutilement chère l’est nettement moins.
Compte de libre passage ou titres, quand investir peut-il être judicieux?
L’horizon d’investissement est l’un des facteurs essentiels pour choisir entre un compte et une solution en titres.
Si vous savez que votre avoir devra être transféré dans quelques mois seulement à une nouvelle caisse de pension, le risque de fluctuations doit être évalué avec une attention particulière.
Avec un horizon plus long, la situation change.
Un dépôt de libre passage peut notamment être intéressant lorsque le capital peut rester investi suffisamment longtemps, que les fluctuations temporaires sont supportables, que l’avoir de prévoyance n’est pas nécessaire à court terme et qu’une stratégie de placement largement diversifiée est choisie.
Une solution en titres ne garantit toutefois jamais un rendement supérieur. Des pertes sont possibles, en particulier sur de courtes périodes.
Quel rôle joue la part d’actions?
L’exposition aux actions influence fortement les perspectives de rendement et l’ampleur des fluctuations.
Une part d’actions élevée offre un potentiel de rendement supérieur à long terme, mais s’accompagne également de fluctuations plus marquées et d’un risque de perte plus important.
Une personne qui peut laisser son avoir de libre passage investi pendant de nombreuses années se trouve donc dans une situation différente de celle qui prévoit de le transférer prochainement à une nouvelle caisse de pension ou de le retirer.
La part d’actions appropriée dépend notamment de l’horizon d’investissement, de la capacité de risque, de la propension au risque, du montant de l’avoir de libre passage, de la situation patrimoniale globale et de la date prévue pour le retrait ou le transfert.
La meilleure part d’actions n’est pas la plus élevée possible. C’est celle qui correspond à votre situation.
Que devient l’avoir de libre passage lors d’un nouvel emploi?
Lorsque vous rejoignez à nouveau une caisse de pension, votre prestation de libre passage doit en principe être transférée à la nouvelle institution de prévoyance.
Il existe toutefois une exception importante. Si votre prestation de libre passage dépasse le montant nécessaire pour racheter l’intégralité des prestations réglementaires de la nouvelle caisse de pension, un excédent peut subsister. Selon l’art. 13 LFLP, cette part non utilisée peut rester affectée à la prévoyance sous une autre forme admise, notamment auprès d’une institution de libre passage.
Cette situation peut notamment concerner les personnes disposant d’un avoir de libre passage important lorsque la nouvelle caisse de pension ne peut pas absorber la totalité de la prestation.
L’existence d’un tel excédent dépend du règlement et des prestations maximales possibles de la nouvelle caisse de pension. La nouvelle institution de prévoyance peut vous renseigner à ce sujet.
Pourquoi deux comptes de libre passage peuvent-ils être utiles?
Lors de la sortie d’une caisse de pension, la prestation de libre passage peut être transférée à deux institutions de libre passage différentes.
Cette possibilité peut être intéressante pour la planification fiscale ultérieure.
Si les deux avoirs sont retirés durant des années fiscales différentes, la progression de l’impôt sur les prestations en capital peut être réduite selon le canton et la situation personnelle.
Le moment où la répartition est effectuée est déterminant. Un avoir déjà transféré intégralement à une seule institution de libre passage ne peut en principe plus être réparti ultérieurement entre deux institutions.
Le splitting doit donc être planifié dès la sortie de la caisse de pension.
En savoir plus dans notre blog sur le splitting de l’avoir LPP
Quelle place la fiscalité occupe-t-elle dans le libre passage?
Tant que le capital de prévoyance reste dans le libre passage, il n’est en principe soumis ni à l’impôt courant sur le revenu ni à l’impôt sur la fortune.
Lors du retrait, le capital est imposé séparément des autres revenus.
Le montant de l’impôt sur les prestations en capital dépend notamment du montant du capital retiré, du domicile ou du domicile fiscal, du moment du versement et des autres retraits de capitaux de prévoyance effectués durant la même année fiscale.
Pour les avoirs de libre passage importants, la stratégie de placement n’est donc pas le seul élément à planifier. La manière dont le capital sera retiré mérite elle aussi réflexion.
Siège de la fondation et impôts à la source, des détails qui peuvent compter
Dans une solution de prévoyance, les frais de gestion et la performance ne sont pas les seuls éléments à considérer.
La structure des fonds utilisés et le siège de la fondation de prévoyance peuvent également jouer un rôle.
Les fonds institutionnels de prévoyance peuvent présenter des avantages fiscaux par rapport à certains véhicules de placement utilisés hors de la prévoyance. Par ailleurs, le siège de la fondation peut influencer l’impôt à la source lorsqu’un versement est effectué à l’étranger.
Les conséquences concrètes dépendent de la situation individuelle et de la convention de double imposition applicable.
Pour les avoirs de libre passage importants, il peut donc être judicieux d’intégrer ces facteurs dans la comparaison et, si nécessaire, de demander un conseil fiscal.
Que deviennent mes placements à la retraite?
Cet aspect est souvent sous-estimé lorsqu’on compare les solutions de libre passage.
Une personne qui a investi son capital pendant des années peut souhaiter rester exposée aux marchés financiers après son départ à la retraite.
Plusieurs questions se posent alors. Faut-il vendre l’ensemble du portefeuille? Combien de temps dure la transition? Quels frais en résultent? Une stratégie identique ou comparable peut-elle ensuite être poursuivie dans le patrimoine privé?
Chez Descartes, des concepts de placement comparables sont également disponibles en dehors de la prévoyance liée. Cela peut être intéressant pour les investisseuses et investisseurs qui souhaitent poursuivre leur stratégie à long terme aussi simplement que possible après le retrait de leur avoir de libre passage.
8 questions à vous poser avant de choisir une solution de libre passage
1. Combien de temps mon capital restera-t-il vraisemblablement en libre passage?
L’horizon d’investissement détermine en grande partie le niveau de risque de placement qui peut être raisonnablement assumé.
2. Compte de libre passage ou titres?
Un compte évite les fluctuations boursières. Une solution en titres offre de meilleures perspectives de rendement à long terme, mais comporte également un risque de perte.
3. Quelle part d’actions me convient?
La part d’actions maximale n’est pas forcément la bonne. Elle doit correspondre à votre horizon d’investissement et à votre capacité de risque.
4. Quels sont les coûts totaux?
Ne comparez pas uniquement les frais de gestion. Les frais de fonds, de transaction, de transfert et les éventuels coûts de sortie comptent également.
5. Comment la stratégie s’est-elle comportée à long terme après les coûts?
Privilégiez une période de plusieurs années et comparez des stratégies présentant une part d’actions et un niveau de risque similaires.
6. Que se passe-t-il si je rejoins une nouvelle caisse de pension?
Vérifiez dans quels délais et à quels coûts votre avoir peut être transféré.
7. Que se passe-t-il à la retraite?
Le prestataire propose-t-il des concepts de placement comparables en dehors de la prévoyance liée?
Après le retrait du capital de libre passage, celui-ci peut par exemple continuer à être investi avec Descartes Invest. Cela peut convenir aux personnes qui souhaitent poursuivre leur stratégie de placement à long terme sans rupture inutile.
8. Qui se trouve derrière le prestataire?
Examinez la structure de propriété, les éventuelles participations bancaires, la liberté dans le choix des produits et la manière dont les conflits d’intérêts sont gérés.
Conclusion. Quel est le meilleur compte de libre passage en Suisse?
Il n’existe pas de solution de libre passage universellement meilleure.
Si vous devez seulement placer votre capital de prévoyance pour une courte période et ne souhaitez pas subir de fluctuations de marché, comparez en priorité la rémunération, les frais et la flexibilité des comptes de libre passage.
Avec un horizon plus long, une autre question devient centrale. Jusqu’où souhaitez-vous décider vous-même et quelle part de la sélection voulez-vous confier au prestataire? La performance nette à long terme, les coûts totaux, le degré de présélection, éventuellement la structure de propriété ainsi que des possibilités propres au libre passage, comme deux fondations ou des stratégies distinctes pour les parts obligatoire et surobligatoire, deviennent alors particulièrement pertinentes.
Descartes peut notamment convenir aux personnes qui recherchent une solution de placement présélectionnée, un conseil personnel et un prestataire indépendant. Dans le comparatif Evaluno au 30 juin 2026, «Descartes Index Responsible 100» occupe la première place sur cinq ans. Les clientes et clients choisissent le concept de placement. L’application détermine le niveau de risque et Descartes prend ensuite en charge la sélection et la pondération des instruments de placement.
Questions fréquentes sur le compte de libre passage
Quel est le meilleur compte de libre passage en Suisse?
Cela dépend d’abord de la durée pendant laquelle l’avoir doit être placé et de votre intention de l’investir ou non. Pour un compte de libre passage classique, la rémunération actuelle, les frais et la simplicité du transfert vers la prochaine caisse de pension sont particulièrement importants.
Pour un dépôt de libre passage investi en titres, les prestataires se distinguent surtout par le degré de liberté laissé aux investisseuses et investisseurs et par la part de la sélection prise en charge par le prestataire. La performance nette, la part d’actions disponible, l’indépendance, la flexibilité et les possibilités propres au libre passage comptent également.
Quel dépôt de libre passage affiche la meilleure performance?
La réponse dépend de la période observée, de la part d’actions et du profil de risque. Dans le comparatif indépendant d’Evaluno au 30 juin 2026, Descartes Index Responsible 100 occupe la première place sur cinq ans parmi les stratégies de libre passage analysées.
Quelle est la différence entre un compte et un dépôt de libre passage?
Sur un compte de libre passage, le capital de prévoyance est rémunéré. Dans un dépôt de libre passage, il est investi en titres. Les perspectives de rendement sont donc plus élevées, mais le capital est aussi exposé aux fluctuations de cours et au risque de perte.
Est-il intéressant d’investir son avoir de libre passage en actions?
Avec un horizon d’investissement suffisamment long et une capacité de risque adaptée, une solution en titres peut être judicieuse. Sur un horizon court, les fluctuations de marché peuvent en revanche poser problème.
Combien de comptes de libre passage puis-je avoir?
Lors de la sortie d’une caisse de pension, la prestation de libre passage peut être transférée à deux institutions de libre passage au maximum. Une fois l’intégralité du capital transférée à une seule institution, il n’est en principe plus possible de le répartir ultérieurement.
Puis-je changer de compte de libre passage?
Un avoir de libre passage peut en principe être transféré d’une institution de libre passage à une autre. Avant de changer, il est utile de vérifier les frais, la stratégie de placement, les conditions de transfert et les éventuels coûts de clôture.
Que devient mon avoir de libre passage lorsque je commence un nouvel emploi?
Si vous rejoignez à nouveau une caisse de pension, l’avoir de libre passage doit en principe être transféré à la nouvelle institution de prévoyance.
Quand puis-je retirer mon avoir de libre passage?
Un retrait est possible dans certaines situations prévues par la loi, notamment à l’approche de la retraite, en cas de départ définitif de Suisse, pour l’acquisition d’un logement à usage propre ou lors du passage à une activité indépendante. Les conditions précises dépendent du motif du retrait.
Dois-je payer des impôts sur mon avoir de libre passage?
Tant que l’avoir reste dans le libre passage, il n’est en principe soumis ni à l’impôt courant sur le revenu ni à l’impôt sur la fortune. Lors du retrait, le capital est imposé séparément des autres revenus.
L’indépendance du prestataire de libre passage est-elle importante?
Elle peut constituer un critère de choix. Il faut toutefois distinguer l’indépendance de la structure de propriété de celle qui concerne les décisions de placement. Il est notamment utile de savoir si le prestataire est lié à certains fournisseurs de produits, s’il utilise ses propres produits ou ceux d’entreprises du même groupe et comment les éventuels conflits d’intérêts sont communiqués.
Sources et méthodologie
Les données relatives aux performances et aux classements reposent sur les informations publiquement accessibles d’Evaluno ainsi que sur les informations publiques des différents prestataires.
Données de performance au 30 juin 2026.
Les classements et prestataires peuvent utiliser des méthodologies différentes et proposer des stratégies présentant des parts d’actions et des niveaux de risque différents. Les classements et chiffres de performance ne sont donc pas toujours directement comparables.
Les performances passées ne préjugent pas des rendements futurs.
Disclaimer: ce blog est fourni exclusivement à des fins d’information générale et ne constitue pas un conseil financier, fiscal ou en placement personnalisé. Descartes propose elle-même une solution de libre passage présentée dans ce comparatif et possède donc un intérêt économique sur ce marché. Les informations concernant les prestataires tiers reposent sur des sources accessibles au public et peuvent évoluer. Les données de performance se rapportent au passé et ne garantissent pas les rendements futurs. La solution de libre passage appropriée dépend notamment de la situation personnelle, de l’horizon d’investissement et de la capacité de risque.


