Freizügigkeitskonto Vergleich: Das sind die besten Freizügigkeitskonten der Schweiz 2027

Welches ist das beste Freizügigkeitskonto in der Schweiz? Eine pauschale Antwort gibt es nicht. Entscheidend ist vor allem, wie lange Ihr Freizügigkeitsguthaben voraussichtlich liegen bleibt und ob Sie es investieren möchten.
Wer sein Vorsorgevermögen nur kurzfristig parkieren muss, achtet vor allem auf Zinsen, Gebühren und Flexibilität. Bei einem längeren Anlagehorizont kann dagegen ein Freizügigkeitsdepot mit Wertschriften interessant sein. Dann werden Performance nach Kosten, mögliche Aktienquote und Risiko, die Unabhängigkeit des Anbieters wichtiger.
Digitale Anbieter wie Descartes, VIAC, finpension und frankly setzen unterschiedliche Schwerpunkte. Sie unterscheiden sich darin, wie weit sie die Anlageauswahl für Anlegerinnen und Anleger übernehmen, welche Performance nach Kosten sie langfristig erzielt haben, wie unabhängig sie grundsätzlich sind und welche freizügigkeitsspezifischen Möglichkeiten sie bieten. Wir zeigen, was die einzelnen Anbieter ausmacht und wie das unabhängige Vergleichsportal evaluno.ch ihre Angebote bewertet.
Kurz zusammengefasst
-
Eine allgemeine beste Freizügigkeitslösung gibt es nicht. Ausschlaggebend sind die persönlichen Bedürfnisse der Anlegerinnen und Anleger, der Anlagehorizont und die Risikofähigkeit, die Kosten, die Verzinsung, die Anlagestrategie und die Flexibilität.
-
Ein Freizügigkeitskonto ist nicht dasselbe wie ein Freizügigkeitsdepot. Während das Guthaben beim Konto verzinst wird, wird beim Depot in Wertschriften investiert.
-
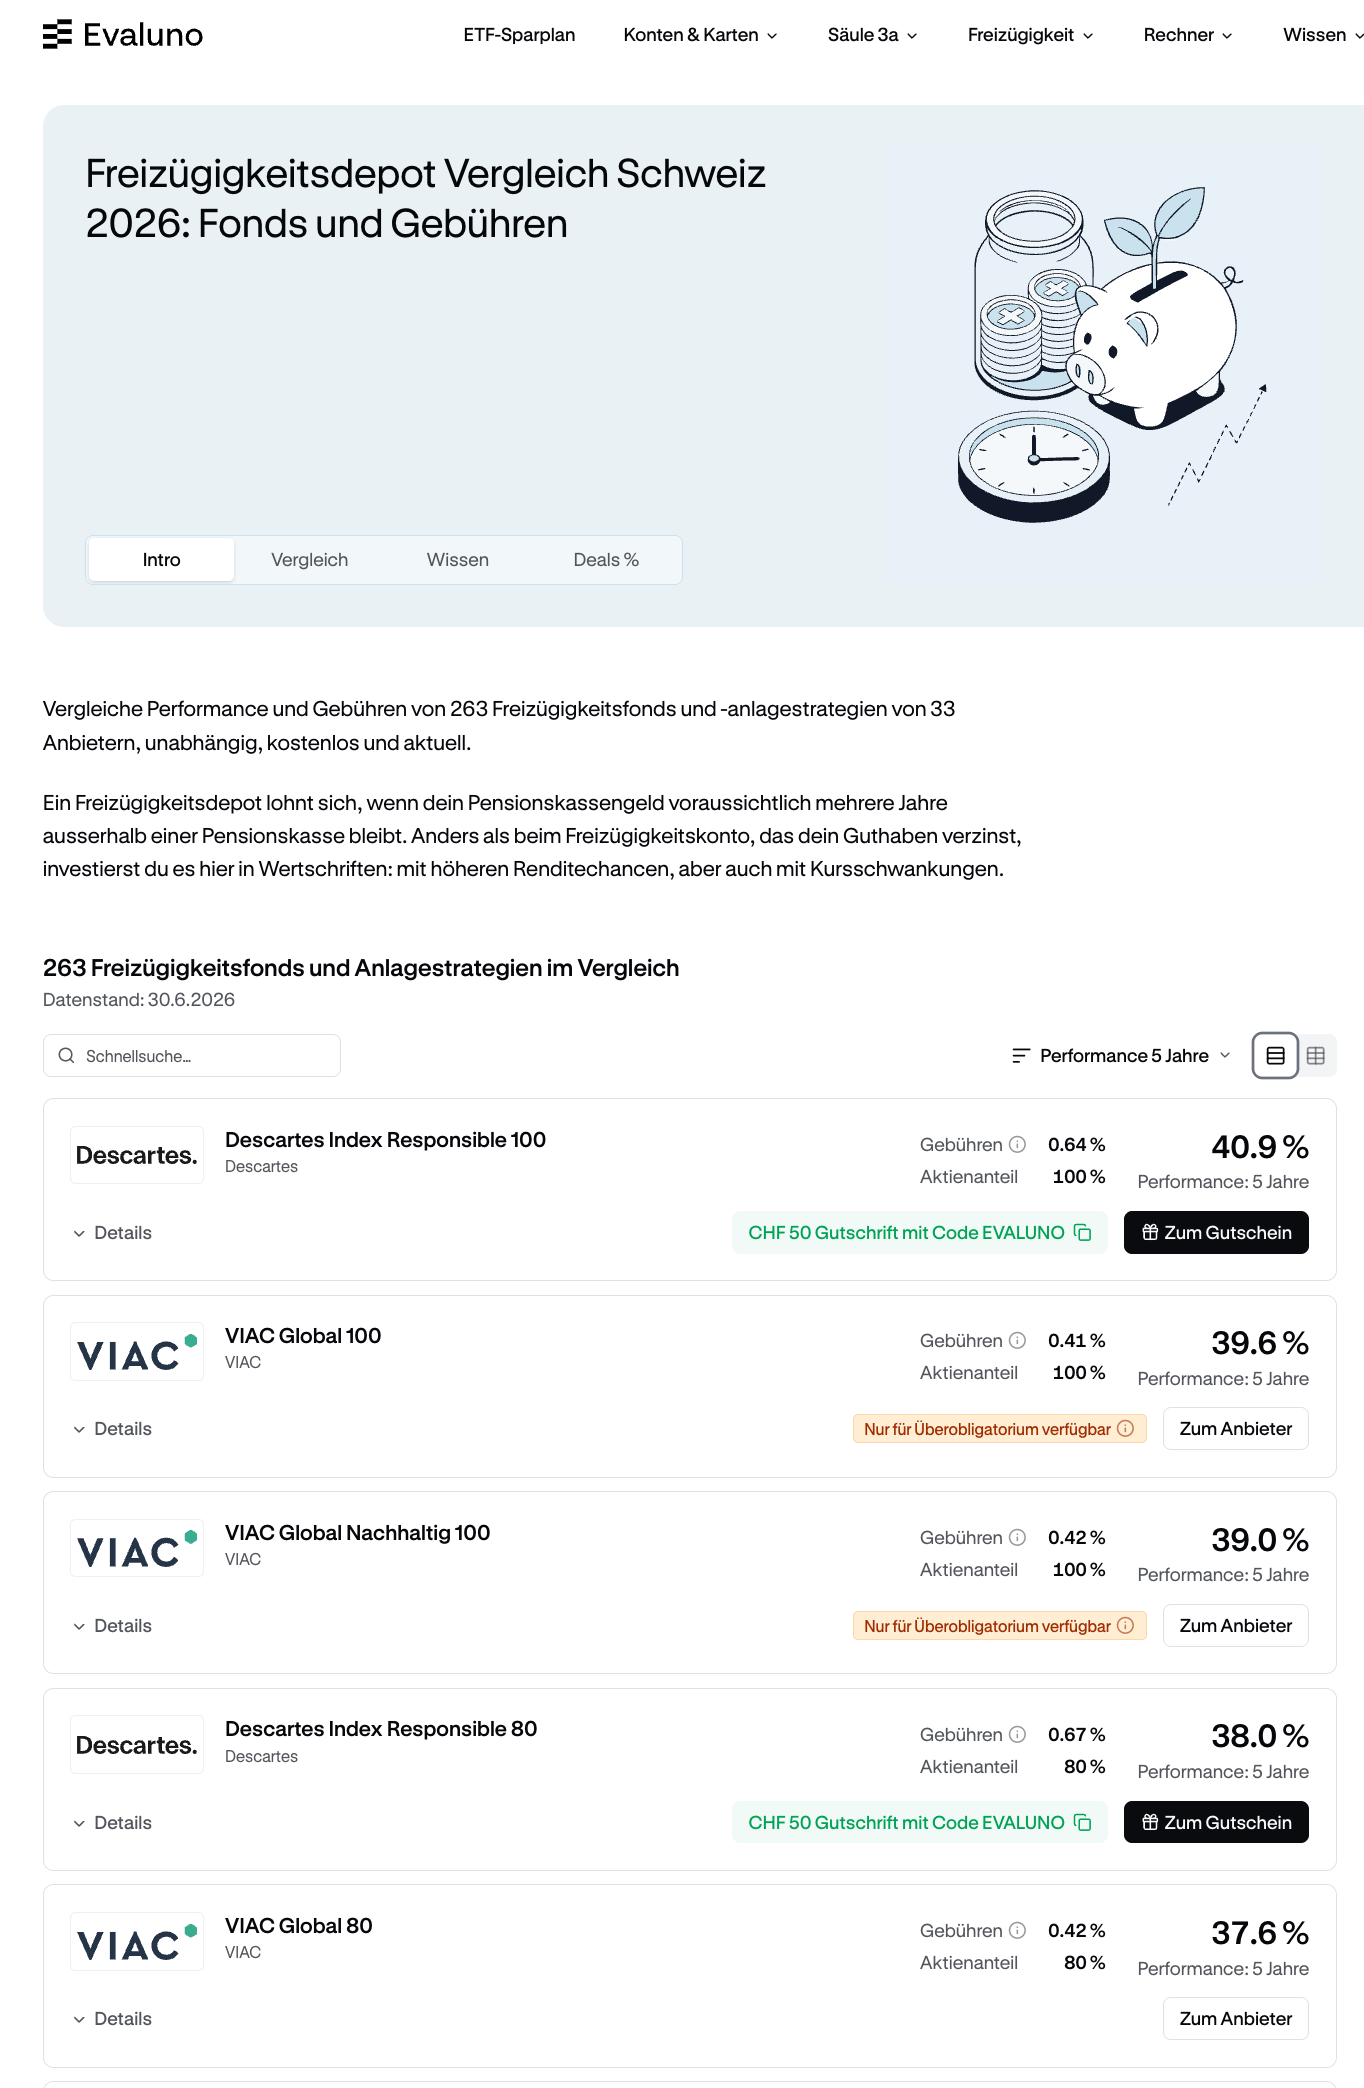
Im unabhängigen Evaluno-Vergleich erreicht Descartes über fünf Jahre mit einer Nettoperformance von +40,9% Platz 1 aus 263 untersuchten Freizügigkeitsfonds und -anlagestrategien von 33 Anbietern (Datenstand: 30. Juni 2026).
-
Tiefe Gebühren allein sind nicht entscheidend: Bei Wertschriftenlösungen zählt die Nettoperformance (Rendite nach Kosten) unter Berücksichtigung des eingegangenen Risikos.
-
Auch die Eigentümerstruktur und die Unabhängigkeit eines Anbieters können relevant sein. Sie zeigen, wer wirtschaftlich hinter einer Lösung steht und welche Verbindungen bestehen.
-
Bei einem längeren Anlagehorizont kann ein Freizügigkeitsdepot interessant sein. Anlegerinnen und Anleger müssen dafür allerdings Wertschwankungen tragen können.
Freizügigkeitskonto oder Freizügigkeitsdepot: Was ist der Unterschied?
Wer aus einer Pensionskasse austritt und nicht unmittelbar einer neuen Pensionskasse beitritt, muss sein Vorsorgeguthaben auf eine Freizügigkeitseinrichtung übertragen. Grundsätzlich gibt es zwei Möglichkeiten.
-
Bei einem Freizügigkeitskonto bleibt das Vorsorgeguthaben als Kontoguthaben liegen und wird verzinst. Das Guthaben unterliegt keinen Börsenschwankungen.
-
Bei einem Freizügigkeitsdepot wird das Vorsorgevermögen in Wertschriften investiert, beispielsweise in Aktien und Obligationen. Dadurch entstehen Wertschwankungen, langfristig aber auch höhere Renditechancen.
Je kürzer und planbarer die Verweildauer in der Freizügigkeit ist, desto eher eignet sich ein Konto. Bei einem längeren Anlagehorizont und entsprechender Risikofähigkeit kann ein Wertschriftendepot sinnvoller sein.
Welche Kriterien sind bei einem Freizügigkeitsvergleich wichtig?
Viele digitale Freizügigkeitslösungen bieten tiefe Gebühren, verschiedene Aktienquoten und breit diversifizierte Portfolios. Diese Eigenschaften allein helfen deshalb kaum bei der Wahl des Anbieters. Entscheidend sind aber diese Kriterien:
|
Kriterium |
Warum es wichtig ist |
|---|---|
|
Performance nach Kosten |
Zeigt, wie sich das investierte Freizügigkeitsvermögen tatsächlich entwickelt hat |
|
Verzinsung |
Relevant, wenn das Freizügigkeitsguthaben nicht investiert wird (herkömmliches Konto) |
|
Grad der Selbstbestimmung |
Zeigt, ob Anlegerinnen und Anleger eine kuratierte Lösung wählen oder ob sie selbst Fondsanbieter vergleichen, Anlageschwerpunkte wählen und das Portfolio selbst zusammenstellen müssen |
|
Anlageinstrumente |
Institutionelle Fonds, Indexfonds und andere Instrumente können unterschiedliche Kosten- und Steuermerkmale aufweisen |
|
Eigentümerstruktur & Unabhängigkeit |
Zeigt, wer hinter dem Anbieter steht und ob Banken oder Finanzgruppen beteiligt sind |
|
Flexibilität |
Relevant bei Strategiewechsel, Wiedereintritt in eine Pensionskasse und späterem Bezug |
|
Steuern |
Stiftungssitz, Quellensteuern und Bezugsplanung können das Ergebnis beeinflussen |
|
Beratung |
Kann insbesondere bei grösseren Freizügigkeitsvermögen und komplexen Vorsorgesituationen relevant sein |
Der günstigste Anbieter ist deshalb nicht automatisch der beste. Ebenso wenig sollte allein aufgrund der höchsten historischen Performance entschieden werden.
Entscheidend ist das Gesamtpaket aus Performance, Kosten, Risiko, Flexibilität und persönlicher Situation.
Welcher Freizügigkeitsanbieter passt zu wem?
Die Anbieter unterscheiden sich hinsichtlich Anlagestrategie, Kosten, Service und Struktur. Welche Lösung am besten passt, hängt deshalb von den persönlichen Prioritäten ab.
Descartes
Descartes kann insbesondere für Anlegerinnen und Anleger interessant sein, die nicht ausschliesslich die Kosten, sondern auch die bisher erzielte Nettoperformance berücksichtigen und eine kuratierte Anlageauswahl bevorzugen.
Im Fünfjahresvergleich von Evaluno.ch belegt «Descartes Index Responsible 100» mit einer Performance von 40,9 % per 30. Juni 2026 den ersten Platz unter 263 verglichenen Freizügigkeitsprodukten.
Descartes richtet sich zudem an Personen, die Wert auf Unabhängigkeit, persönliche Beratung und eine einfache Anlageentscheidung legen. Kundinnen und Kunden müssen keine Fondshäuser, Regionen oder einzelnen Anlageinstrumente vergleichen.
Das macht Descartes aus:
Descartes verbindet eine kuratierte Produktauswahl mit persönlicher Beratung und einer unabhängigen Eigentümerstruktur:
-
Die zentrale Anlageentscheidung beschränkt sich auf zwei klar voneinander abgegrenzte Anlagekonzepte: eine passive Indexstrategie oder die risikooptimierte Minimum-Risk-Strategie. Minimum Risk steht zusätzlich in einer Variante mit Bitcoin zur Verfügung.
-
Nach der Wahl des Anlagekonzepts und der Risikostufe übernimmt Descartes die Auswahl und Gewichtung der konkreten Anlageinstrumente.
-
Kundinnen und Kunden müssen nicht zwischen vergleichbaren Fonds verschiedener Anbieter wählen oder Regionen, Währungsabsicherungen und Anlageklassen selbst gewichten.
-
Descartes bietet kostenlose persönliche Beratung per Video, Telefon, E-Mail und vor Ort an.
-
Vergleichbare Anlagekonzepte stehen auch ausserhalb der gebundenen Vorsorge zur Verfügung. Wer sein Freizügigkeitsvermögen bezieht, kann das Kapital anschliessend mit Descartes Invest nach einem vergleichbaren Konzept weiter anlegen.
-
Descartes ist ein unabhängiger und eigenfinanzierter Schweizer Vermögensverwalter, gehört keiner Bank oder Finanzgruppe, vertreibt keine hauseigenen Fonds und erhält keine Rückvergütungen.
-
Die Freizügigkeitsgelder liegen bei der Unabhängigen Vorsorgestiftung Zürich mit Sitz in Schwyz und werden über die Lienhardt & Partner Privatbank verwahrt.
VIAC
VIAC kann insbesondere für Anlegerinnen und Anleger interessant sein, die Wert auf tiefe Kosten, weitreichende Auswahlmöglichkeiten und eine getrennte Anlagestrategie für Obligatorium und Überobligatorium legen.
Das Angebot richtet sich stärker an Personen, die ihre Anlagelösung selbst bestimmen und vergleichbare Produkte verschiedener Fondsanbieter eigenständig beurteilen und auswählen möchten.
Das macht VIAC aus:
VIAC verbindet günstiges digitales Investieren mit einer freizügigkeitsspezifischen Segmentierung und zahlreichen Auswahlmöglichkeiten:
-
VIAC teilt das Freizügigkeitsvermögen innerhalb derselben Freizügigkeitsbeziehung in Obligatorium und Überobligatorium auf. Für beide Segmente kann eine unterschiedliche Strategie gewählt werden. Dabei handelt es sich nicht um ein rechtliches Splitting auf zwei Freizügigkeitsstiftungen.
-
Eine reine Aktienstrategie ist nur für das Überobligatorium verfügbar. Für das obligatorische Guthaben gelten eingeschränktere Anlagemöglichkeiten.
-
Kundinnen und Kunden wählen unter anderem den Anlagefokus, die Aktienquote, den Fondsanbieter UBS oder Swisscanto sowie eine Umsetzung mit Obligationen oder mit verzinstem Cash.
-
Die Auswahl ist wenig stark kuratiert. VIAC bietet innerhalb derselben Produktkategorie mehrere ähnlich ausgerichtete Varianten an. Kundinnen und Kunden müssen beispielsweise selbst beurteilen, ob «Global 100 UBS» oder «Global 100 Swisscanto» besser zu ihnen passt.
-
Die Gesamtkosten hängen von der tatsächlichen Portfoliozusammensetzung ab. Die veröffentlichten Strategiekosten für Depots reichen von 0,17 bis 0,43 Prozent pro Jahr.
-
In den Wertschriftenstrategien ist mit Life Basic eine kostenlose Absicherung bei Invalidität oder Tod enthalten. Je nach Situation zahlt VIAC bis zu 25 Prozent zusätzlich zum vorhandenen Vorsorgevermögen aus.
-
Die Freizügigkeit führt die Freizügigkeitsstiftung der WIR Bank. Nicht investiertes Guthaben liegt bei der WIR Bank; Wertschriften werden je nach gewähltem Fondsanbieter über UBS oder die Zürcher Kantonalbank verwahrt.
finpension
finpension kann insbesondere für Anlegerinnen und Anleger interessant sein, die sich beim Investieren gut auskennen und Wert auf zwei Freizügigkeitsstiftungen in derselben App und maximale Individualisierungsmöglichkeiten legen.
Die Produktauswahl geht über jene von VIAC hinaus. Kundinnen und Kunden können nicht nur Anlagefokus, Aktienquote und Fondshaus wählen, sondern eine individuelle Strategie aus zahlreichen Fonds und Anlageklassen zusammenstellen.
Das macht finpension aus:
finpension verbindet zwei eigene Freizügigkeitsstiftungen mit einem besonders grossen Anlageuniversum. Die weitreichende Selbstbestimmung setzt entsprechendes Finanzwissen voraus:
-
finpension führt zwei rechtlich getrennte Freizügigkeitsstiftungen. Wer seine Austrittsleistung bereits beim Verlassen der Pensionskasse aufteilt, kann beide Teile innerhalb derselben App verwalten und später gestaffelt beziehen.
-
Bei den Standardstrategien wählen Anlegerinnen und Anleger den Anlagefokus Global, Schweiz oder Nachhaltig, die Aktienquote und das Fondshaus UBS oder Swisscanto.
-
Die Auswahl ist nicht stark kuratiert: Innerhalb derselben Produktkategorie stehen vergleichbare Fonds verschiedener Anbieter zur Verfügung. finpension erklärt selbst, keines der beiden Fondshäuser steche deutlich hervor, und überlässt die Auswahl den Kundinnen und Kunden.
-
Ohne vertiefte Anlagekenntnisse lässt sich nur schwer beurteilen, welche Fonds und Gewichtungen sinnvoll sind und welche zusätzlichen Risiken oder Kosten entstehen.
-
Individuelle Strategien lassen sich aus zahlreichen Anlageinstrumenten selbst zusammenstellen. Die Gewichte der verschiedenen Anlageinstrumente lassen sich ändern oder ersetzen.
-
finpension verlangt eine pauschale Verwaltungsgebühr von 0,49 % pro Jahr. Bei den Standardstrategien sind Depot-, Transaktions- und Fondskosten grundsätzlich enthalten.
-
finpension bezeichnet sich als bankunabhängig, eigenfinanziert und eigentümergeführt. Die Freizügigkeitsgelder liegen bei den beiden finpension-Freizügigkeitsstiftungen und werden über verschiedene Depotbanken verwahrt.
Im Evaluno-Vergleich erzielte «finpension Nachhaltig 100» über fünf Jahre per 30. Juni 2026 eine Performance von 32,8 % und lag damit deutlich hinter den vergleichbaren Strategien von Descartes und VIAC.
frankly
frankly kann insbesondere für Personen interessant sein, die eine direkte Anbindung an die Zürcher Kantonalbank bevorzugen und ihre Austrittsleistung bei Bedarf auf zwei Stiftungen derselben Anbieterwelt aufteilen möchten.
Das Angebot eignet sich stärker für Anlegerinnen und Anleger mit einer tiefen bis mittleren Risikobereitschaft. Anders als Descartes, VIAC und finpension bietet frankly in der Freizügigkeit keine Strategie mit einer Aktienquote von annähernd 100 Prozent an.
Das macht frankly aus:
frankly verbindet eine vorgegebene Produktauswahl mit zwei Freizügigkeitsstiftungen und der Vorsorgewelt der Zürcher Kantonalbank:
-
Anlegerinnen und Anleger wählen zwischen zwei aktiven Strategien und einer passiven Strategie sowie der Aktienquote.
-
Die höchste angebotene Aktienquote beträgt rund 75 Prozent.
-
Pro Risikostufe stehen eine indexierte sowie zwei aktiv verwaltete Varianten nach dem Responsible- oder dem strengeren Sustainable-Ansatz zur Verfügung.
-
Einzelne Fonds, Regionen oder Anlageklassen können/müssen nicht selbst ausgewählt und gewichtet werden. Die Lösung ist dadurch stärker kuratiert als jene von VIAC oder finpension.
-
frankly führt die Freizügigkeitsstiftung der Zürcher Kantonalbank und die Freizügigkeitsstiftung II der Zürcher Kantonalbank. Dadurch können zwei beim Austritt aus der Pensionskasse getrennte Freizügigkeitsguthaben innerhalb derselben App verwaltet werden.
-
Auf investiertem Freizügigkeitsvermögen beträgt die All-in-Fee aktuell 0,43 Prozent pro Jahr. Auf nicht investiertem Cash-Guthaben fällt keine All-in-Fee an. Zusätzlich können Produktnebenkosten sowie weitere Kosten wie Steuern, Abgaben oder Geld-Brief-Spannen anfallen, die nicht in der All-in-Fee enthalten sind.
-
frankly setzt ausschliesslich Anlageprodukte von Swisscanto ein. Swisscanto ist die Produktmarke der Zürcher Kantonalbank. Eine Auswahl unabhängiger oder konkurrierender Fondsanbieter gibt es nicht.
-
frankly wurde von der Zürcher Kantonalbank entwickelt und ist vollständig in deren Vorsorge- und Anlagewelt eingebunden.
Welche Freizügigkeitsanbieter sind unabhängig – und warum ist das wichtig?
Bei der Freizügigkeit unterscheiden sich die Eigentümerstrukturen der Anbieter:
-
Descartes ist ein unabhängiger und eigenfinanzierter Schweizer Vermögensverwalter und gehört keiner Bank oder Finanzgruppe. Descartes erhält keine Rückvergütungen und ist bei der Auswahl der eingesetzten Anlageprodukte nicht an einen bestimmten Produktanbieter gebunden.
-
Auch finpension positioniert sich als inhabergeführt, eigenfinanziert und bankunabhängig.
-
Andere digitale Vorsorgelösungen sind Teil von Banken oder eng mit Finanzinstituten verbunden.
Dabei sollte zwischen zwei Formen der Unabhängigkeit unterschieden werden. Einerseits die Unabhängigkeit der Eigentümerstruktur und andererseits die Unabhängigkeit bei Anlageentscheiden.
Eine Bankverbindung bedeutet nicht automatisch, dass eine Freizügigkeitslösung schlechter ist oder bei der Produktauswahl eingeschränkt sein muss.
Für Anlegerinnen und Anleger kann es dennoch relevant sein zu wissen:
-
Wem gehört der Anbieter?
-
Sind Banken oder andere Finanzinstitute beteiligt?
-
Ist der Anbieter bei der Produktauswahl frei?
-
Werden eigene oder konzernverbundene Anlageprodukte eingesetzt?
-
Erhält der Anbieter Rückvergütungen oder andere Vertriebsentschädigungen?
-
Wie werden mögliche Interessenkonflikte offengelegt?
Allein die Unabhängigkeit macht eine Freizügigkeitslösung nicht besser. Sie kann jedoch ein relevantes Auswahlkriterium sein – insbesondere für Anlegerinnen und Anleger, die Wert auf eine freie Produktauswahl und die Offenlegung von Interessenkonflikten legen.
> Mehr über die Prinzipien und Unabhängigkeit von Descartes
Performance: Welche Freizügigkeitsdepots haben sich langfristig gut entwickelt?
Die historische Performance ist ein wichtiges Vergleichskriterium bei einem Freizügigkeitsdepot. Sie sollte jedoch nie isoliert betrachtet werden.
Ein aussagekräftiger Vergleich betrachtet die Performance über mehrere Jahre und stellt Strategien mit ähnlicher Aktienquote und vergleichbarem Risiko gegenüber. Dabei sollten auch die Kosten berücksichtigt werden.
Der Freizügigkeitsdepot-Vergleich von Evaluno liefert eine unabhängige Einordnung: Evaluno hat 263 Anlageprodukte von 33 Schweizer Anbietern untersucht. Im Fünfjahresvergleich belegt die Strategie Descartes Index Responsible 100 den ersten Platz.
> Zum Freizügigkeitsdepot-Vergleich von Evaluno.ch
Descartes, VIAC und finpension im Performancevergleich (per 30. Juni 2026)
Für einen möglichst aussagekräftigen Vergleich werden drei nachhaltige Freizügigkeitsstrategien mit sehr hoher Aktienquote und demselben Betrachtungszeitraum gegenübergestellt.
|
Freizügigkeitsstrategie |
Aktienanteil |
Performance 5 Jahre |
|---|---|---|
|
Descartes Index Responsible 100 |
100% |
+40,9% |
|
VIAC Global Nachhaltig 100 |
100% |
+39,0% |
|
finpension Nachhaltig 100 |
100% |
+32,8% |
Quelle: Evaluno.ch, Vergleich Freizügigkeitsdepots, Datenstand: 30. Juni 2026.
Im Evaluno-Freizügigkeitsdepot-Vergleich erzielt Descartes Index Responsible 100 über fünf Jahre die höchste Performance der drei hier verglichenen nachhaltigen Strategien von Descartes, VIAC und finpension.
Die historische Performance sollte dennoch nicht isoliert betrachtet werden. Die Strategien können sich unter anderem hinsichtlich Portfoliozusammensetzung, Kosten und Nachhaltigkeitsansatz unterscheiden. Für einen aussagekräftigen Vergleich sollten deshalb Performance, Kosten und Risiko gemeinsam betrachtet werden.
Warum die Nettoperformance zählt
Gebühren sind wichtig – aber eine Gebühr ist noch kein Anlageergebnis. Entscheidend ist, wie sich das Vorsorgevermögen nach Abzug sämtlicher Kosten entwickelt hat und welches Risiko dafür eingegangen wurde.
Eine günstigere Lösung kann langfristig schlechter abschneiden als eine etwas teurere, wenn ihre Anlagestrategie eine entsprechend tiefere Performance erzielt. Umgekehrt rechtfertigen höhere Gebühren selbstverständlich keine schlechtere Anlageleistung.
Ein sinnvoller Vergleich betrachtet deshalb drei Faktoren gemeinsam:
Performance + Kosten + Risiko.
Ist das günstigste Freizügigkeitsdepot automatisch das beste?
Nein. Tiefe Gebühren sind grundsätzlich positiv. Über einen langen Anlagezeitraum können bereits kleine Kostenunterschiede einen erheblichen Einfluss auf das Vorsorgevermögen haben.
Die ausgewiesene Verwaltungsgebühr allein reicht für einen guten Vergleich jedoch nicht aus.
Je nach Anbieter können beispielsweise folgende Kosten relevant sein:
-
Verwaltungsgebühren
-
Depotgebühren
-
Transaktionskosten
-
Fremdwährungskosten
-
Gebühren bei einem Transfer
-
Gebühren bei einer frühzeitigen Auflösung
-
Kosten beim späteren Übergang in eine private Anlagelösung
Gerade bei Freizügigkeitsvermögen lohnt sich deshalb auch ein Blick auf den späteren Ausstieg.
Was passiert, wenn Sie wieder einer Pensionskasse beitreten? Was kostet ein Transfer? Und können Sie Ihre Anlagen nach der Pensionierung weiterführen?
Ein günstiger Einstieg ist angenehm. Ein unnötig teurer Ausgang weniger.
Freizügigkeitskonto oder Wertschriften: Wann kann Investieren sinnvoll sein?
Der Anlagehorizont ist einer der wichtigsten Faktoren bei der Wahl zwischen Konto und Wertschriften.
Wer weiss, dass das Freizügigkeitsguthaben bereits in wenigen Monaten wieder in eine neue Pensionskasse übertragen werden muss, sollte das Risiko von Wertschwankungen besonders sorgfältig beurteilen.
Bei einem längeren Anlagehorizont sieht die Situation anders aus.
Ein Freizügigkeitsdepot kann insbesondere interessant sein, wenn:
-
ein längerer Anlagehorizont besteht,
-
zwischenzeitliche Kursschwankungen tragbar sind,
-
das Vorsorgekapital nicht kurzfristig benötigt wird,
-
eine breit diversifizierte Anlagestrategie gewählt wird.
Eine Wertschriftenlösung garantiert jedoch keine höhere Rendite. Insbesondere über kurze Zeiträume können Verluste entstehen.
Welche Rolle spielt die Aktienquote?
Die Aktienquote hat einen wesentlichen Einfluss auf Renditechancen und Wertschwankungen.
Eine hohe Aktienquote bietet langfristig höhere Renditechancen, geht jedoch auch mit stärkeren Wertschwankungen und einem höheren Verlustrisiko einher.
Wer sein Freizügigkeitsvermögen voraussichtlich über viele Jahre investiert lassen kann, hat deshalb eine andere Ausgangslage als jemand, der das Guthaben bald in eine neue Pensionskasse übertragen oder beziehen möchte.
Die passende Aktienquote hängt insbesondere ab von:
-
Anlagehorizont
-
Höhe des Freizügigkeitsvermögens
-
übriger Vermögenssituation
-
geplantem Bezugs- oder Übertragungszeitpunkt
Nicht die maximal mögliche Aktienquote ist entscheidend, sondern diejenige, die zur persönlichen Situation passt.
Was passiert mit dem Freizügigkeitsguthaben bei einer neuen Stelle?
Treten Sie wieder in eine Pensionskasse ein, muss die Freizügigkeitsleistung grundsätzlich an die neue Vorsorgeeinrichtung übertragen werden.
Es gibt jedoch eine wichtige Ausnahme: Wenn Ihre Freizügigkeitsleistung den Betrag übersteigt, der für den Einkauf in die vollen reglementarischen Leistungen der neuen Pensionskasse erforderlich ist, kann ein Überschuss entstehen. Dieser nicht verwendete Teil kann gemäss Art. 13 FZG in einer anderen zulässigen Form des Vorsorgeschutzes, beispielsweise bei einer Freizügigkeitseinrichtung, erhalten bleiben.
Das kann insbesondere relevant sein, wenn Sie über ein grösseres Freizügigkeitsvermögen verfügen und die neue Pensionskasse nicht die gesamte Freizügigkeitsleistung aufnehmen kann.
Ob ein solcher Überschuss besteht, hängt vom Reglement und den maximal möglichen Leistungen der neuen Pensionskasse ab. Die neue Vorsorgeeinrichtung kann darüber Auskunft geben.
Warum zwei Freizügigkeitskonten sinnvoll sein können
Beim Austritt aus einer Pensionskasse kann die Freizügigkeitsleistung auf zwei verschiedene Freizügigkeitseinrichtungen übertragen werden.
Das kann insbesondere für die spätere Steuerplanung interessant sein.
Werden die beiden Guthaben in unterschiedlichen Steuerjahren bezogen, kann sich je nach Kanton und persönlicher Situation die Progression bei der Kapitalauszahlungssteuer reduzieren.
Wichtig ist der Zeitpunkt: Ein bereits vollständig an eine Freizügigkeitseinrichtung übertragenes Guthaben kann grundsätzlich nicht nachträglich auf zwei Einrichtungen aufgeteilt werden.
Das Splitting sollte deshalb bereits beim Austritt aus der Pensionskasse geplant werden.
> Mehr dazu: BVG-Freizügigkeit splitten – warum zwei Freizügigkeitskonten sinnvoll sein können
Welche Rolle spielen Steuern bei der Freizügigkeit?
Solange das Vorsorgevermögen in der Freizügigkeit verbleibt, werden darauf grundsätzlich keine laufenden Einkommens- und Vermögenssteuern erhoben.
Bei der Auszahlung wird das Kapital separat vom übrigen Einkommen besteuert.
Die Höhe der Kapitalauszahlungssteuer hängt unter anderem ab von:
-
Höhe des bezogenen Vorsorgevermögens
-
Wohnort beziehungsweise Steuerdomizil
-
Zeitpunkt der Auszahlung
-
weiteren Kapitalbezügen im selben Steuerjahr
Bei grösseren Freizügigkeitsvermögen kann deshalb nicht nur die Anlagestrategie, sondern auch die Planung der späteren Auszahlung relevant sein.
Stiftungssitz und Quellensteuern: Warum Details einen Unterschied machen können
Bei Vorsorgelösungen spielen nicht nur Verwaltungsgebühren und Performance eine Rolle.
Auch die Struktur der eingesetzten Fonds und der Sitz der Vorsorgestiftung können relevant sein.
Institutionelle Vorsorgefonds können steuerliche Vorteile gegenüber gewissen Anlagevehikeln ausserhalb der Vorsorge haben. Gleichzeitig kann der Stiftungssitz bei einer Auszahlung ins Ausland die Quellensteuer beeinflussen.
Welche Auswirkungen daraus entstehen, hängt von der individuellen Situation und dem jeweiligen Doppelbesteuerungsabkommen ab.
Gerade bei grösseren Freizügigkeitsvermögen lohnt es sich deshalb, diese Faktoren in den Vergleich einzubeziehen und bei Bedarf steuerliche Beratung in Anspruch zu nehmen.
Was passiert mit meinen Anlagen bei der Pensionierung?
Dieser Punkt wird bei Freizügigkeitsvergleichen häufig unterschätzt.
Wer sein Freizügigkeitsvermögen über Jahre investiert hat, möchte bei der Pensionierung möglicherweise weiterhin am Kapitalmarkt investiert bleiben.
Dann stellen sich unter anderem folgende Fragen:
-
Muss das gesamte Portfolio verkauft werden?
-
Wie lange dauert der Übergang?
-
Welche Gebühren entstehen?
-
Kann dieselbe oder eine ähnliche Anlagestrategie anschliessend privat weitergeführt werden?
Bei Descartes stehen vergleichbare Anlagekonzepte auch ausserhalb der gebundenen Vorsorge zur Verfügung. Das kann für Anlegerinnen und Anleger interessant sein, die ihre langfristige Anlagestrategie nach dem Bezug des Freizügigkeitsvermögens möglichst nahtlos weiterführen möchten.
Stellen Sie sich diese 8 Fragen vor der Wahl einer Freizügigkeitslösung
1. Wie lange bleibt mein Geld voraussichtlich in der Freizügigkeit?
Der Anlagehorizont entscheidet wesentlich darüber, wie viel Anlagerisiko sinnvoll ist.
2. Freizügigkeitskonto oder Wertschriften?
Ein Konto vermeidet Börsenschwankungen. Eine Wertschriftenlösung bietet langfristig höhere Renditechancen, ist jedoch mit Verlustrisiken verbunden.
3. Welche Aktienquote passt zu mir?
Nicht die höchstmögliche Aktienquote ist entscheidend, sondern diejenige, die zu Anlagehorizont und Risikofähigkeit passt.
4. Wie hoch sind die Gesamtkosten?
Vergleichen Sie nicht nur die Verwaltungsgebühr, sondern auch Fonds-, Transaktions-, Transfer- und mögliche Ausstiegskosten.
5. Wie hat sich die Strategie langfristig nach Kosten entwickelt?
Betrachten Sie möglichst mehrere Jahre und vergleichen Sie Strategien mit ähnlicher Aktienquote und vergleichbarem Risiko.
6. Was passiert bei einem Wiedereintritt in eine Pensionskasse?
Prüfen Sie, wie schnell und zu welchen Kosten das Guthaben übertragen werden kann.
7. Was passiert bei der Pensionierung?
Stehen beim Anbieter vergleichbare Anlagekonzepte auch ausserhalb der gebundenen Vorsorge zur Verfügung?
Nach dem Bezug des Freizügigkeitsvermögens kann das Kapital beispielsweise mit Descartes Invest weiter investiert werden. Das kann für Anlegerinnen und Anleger interessant sein, die ihre langfristige Anlagestrategie nach dem Bezug des Freizügigkeitsvermögens möglichst nahtlos weiterführen möchten.
8. Wer steht hinter dem Anbieter?
Prüfen Sie die Eigentümerstruktur, mögliche Bankbeteiligungen, die Produktauswahl und den Umgang mit Interessenkonflikten.
Fazit: Welches ist das beste Freizügigkeitskonto in der Schweiz?
Eine allgemein beste Freizügigkeitslösung gibt es nicht.
Wer sein Vorsorgeguthaben nur für kurze Zeit parkieren möchte und keine Wertschwankungen eingehen will, sollte vor allem die Verzinsung, die Gebühren und die Flexibilität der Freizügigkeitskonten vergleichen.
Bei einem längeren Anlagehorizont stellt sich eine andere Frage: Wie viel möchten Anlegerinnen und Anleger selbst entscheiden – und wie viel Auswahl soll ihnen der Anbieter abnehmen? Relevant sind dann insbesondere die langfristige Nettoperformance, die Gesamtkosten, der Grad der Kuratierung, womöglich die Eigentümerstruktur und freizügigkeitsspezifische Möglichkeiten wie zwei Stiftungen oder unterschiedliche Strategien für Obligatorium und Überobligatorium.
Descartes kann insbesondere für Personen interessant sein, die eine kuratierte Anlagelösung, persönliche Beratung und einen unabhängigen Anbieter bevorzugen. Im Evaluno-Vergleich per 30. Juni 2026 belegt «Descartes Index Responsible 100» über fünf Jahre den ersten Platz. Kundinnen und Kunden wählen nur das Anlagekonzept – die Risikostufe ermittelt die App und die Auswahl und Gewichtung der konkreten Anlageinstrumente übernimmt Descartes.
Häufige Fragen zum Freizügigkeitskonto
Welches ist das beste Freizügigkeitskonto in der Schweiz?
Das hängt zunächst davon ab, ob das Guthaben nur kurzfristig parkiert oder längerfristig investiert werden soll. Bei einem klassischen Freizügigkeitskonto zählen vor allem die aktuelle Verzinsung, die Gebühren und ein unkomplizierter Transfer in die nächste Pensionskasse.
Bei einem Freizügigkeitsdepot (Wertschriftenlösung) unterscheiden sich die Anbieter vor allem darin, wie viel sie vorgeben und wie viel Anlegerinnen und Anleger selbst entscheiden müssen. Zusätzlich sind folgende Kriterien entscheidend: Performance nach Kosten, mögliche Aktienquote, Unabhängigkeit, Flexibilität und freizügigkeitsspezifische Möglichkeiten.
Welches Freizügigkeitsdepot hat die beste Performance?
Dies hängt vom betrachteten Zeitraum, der Aktienquote und dem Risikoprofil ab. Im unabhängigen Evaluno-Vergleich mit Stand vom 30. Juni 2026 belegt der Descartes Index Responsible 100 über einen Zeitraum von fünf Jahren den ersten Platz unter den untersuchten Freizügigkeitsstrategien.
Was ist der Unterschied zwischen Freizügigkeitskonto und Freizügigkeitsdepot?
Auf einem Freizügigkeitskonto wird das Vorsorgeguthaben verzinst. Bei einem Freizügigkeitsdepot wird es in Wertschriften investiert. Dadurch entstehen höhere Renditechancen, aber auch Kursschwankungen und Verlustrisiken.
Lohnt es sich, Freizügigkeitsgeld in Aktien zu investieren?
Bei einem längeren Anlagehorizont und entsprechender Risikofähigkeit kann eine Wertschriftenlösung sinnvoll sein. Bei einem kurzen Anlagehorizont können Kursschwankungen dagegen problematisch sein.
Wie viele Freizügigkeitskonten darf ich haben?
Beim Austritt aus einer Pensionskasse kann die Freizügigkeitsleistung auf maximal zwei Freizügigkeitseinrichtungen übertragen werden. Ein späteres Aufteilen eines bereits vollständig übertragenen Guthabens ist grundsätzlich nicht möglich.
Kann ich mein Freizügigkeitskonto wechseln?
Freizügigkeitsguthaben können grundsätzlich von einer Freizügigkeitseinrichtung zu einer anderen übertragen werden. Vor einem Wechsel sollten insbesondere Gebühren, Anlagestrategie, Transferbedingungen und mögliche Auflösungskosten geprüft werden.
Was passiert mit meinem Freizügigkeitsguthaben bei einer neuen Stelle?
Wenn Sie wieder einer Pensionskasse beitreten, muss das Freizügigkeitsguthaben grundsätzlich an die neue Pensionskasse übertragen werden.
Wann kann ich Freizügigkeitsguthaben beziehen?
Ein Bezug ist unter bestimmten gesetzlichen Voraussetzungen möglich, beispielsweise im Zusammenhang mit der Pensionierung, dem definitiven Verlassen der Schweiz, selbstgenutztem Wohneigentum oder der Aufnahme einer selbständigen Erwerbstätigkeit. Die konkreten Voraussetzungen hängen vom Bezugsgrund ab.
Muss ich mein Freizügigkeitsguthaben versteuern?
Während das Guthaben in der Freizügigkeit verbleibt, fallen grundsätzlich keine laufenden Einkommens- und Vermögenssteuern darauf an. Bei der Auszahlung wird das Kapital separat vom übrigen Einkommen besteuert.
Spielt die Unabhängigkeit des Freizügigkeitsanbieters eine Rolle?
Sie kann ein Auswahlkriterium sein. Dabei sollte zwischen der Eigentümerstruktur und der Unabhängigkeit bei Anlageentscheidungen unterschieden werden. Relevant ist insbesondere, ob der Anbieter an bestimmte Produktanbieter gebunden ist, eigene oder konzernverbundene Produkte einsetzt und wie mögliche Interessenkonflikte offengelegt werden.
Quellen und Methodik
Die Angaben zu Performance und Rankings basieren auf öffentlich zugänglichen Informationen von Evaluno.ch sowie auf öffentlich verfügbaren Anbieterinformationen.
Datenstand der Performanceangaben: 30. Juni 2026.
Die verschiedenen Rankings und Anbieter unterscheiden sich hinsichtlich Methodik, Anlagestrategie, Aktienquote und Risiko. Ranglisten und Performancezahlen sind deshalb nicht ohne Weiteres direkt miteinander vergleichbar.
Vergangene Performance ist keine Garantie für zukünftige Renditen.
Disclaimer: Dieser Blog dient ausschliesslich allgemeinen Informationszwecken und stellt keine individuelle Finanz-, Steuer- oder Anlageberatung dar. Descartes ist selbst Anbieter einer im Vergleich dargestellten Freizügigkeitslösung und hat daher ein wirtschaftliches Interesse an diesem Markt. Die Angaben zu Drittanbietern beruhen auf öffentlich zugänglichen Informationen und können sich ändern. Performanceangaben beziehen sich auf die Vergangenheit und sind keine Garantie für zukünftige Renditen. Welche Freizügigkeitslösung geeignet ist, hängt insbesondere von der persönlichen Situation, dem Anlagehorizont und der Risikofähigkeit ab.


