Leibrente oder Entnahmeplan: Was passt besser zur Pensionierung?

Wer bei der Pensionierung über frei verfügbares Kapital verfügt, steht vor einer wichtigen Frage: Wie soll dieses Vermögen zur Finanzierung des Ruhestands eingesetzt werden?
Eine Möglichkeit ist die Leibrente. Dabei wird Kapital an eine Versicherung übertragen und im Gegenzug eine in der Regel lebenslange Rente vereinbart.
Eine andere Möglichkeit ist ein Entnahmeplan: Das Vermögen bleibt ganz oder teilweise investiert und wird über regelmässige Entnahmen schrittweise genutzt.
Beide Ansätze lösen dasselbe Grundproblem auf unterschiedliche Weise.
Die Leibrente überträgt insbesondere das Langlebigkeitsrisiko auf die Versicherung und schafft planbare Einkünfte. Ein Entnahmeplan erhält dagegen mehr Flexibilität und Kontrolle über das Vermögen, bringt aber Anlage- und Langlebigkeitsrisiken mit sich.
Deshalb ist nicht grundsätzlich die eine oder andere Lösung besser. Entscheidend ist, welche Eigenschaften zur persönlichen finanziellen Situation und zu den eigenen Zielen passen.
Kurz zusammengefasst
- Leibrenten bieten planbare, in der Regel lebenslange Zahlungen: Damit lässt sich insbesondere das finanzielle Risiko eines sehr langen Lebens teilweise absichern.
- Ein Entnahmeplan bietet mehr Flexibilität: Höhe und Zeitpunkt der Entnahmen können grundsätzlich angepasst werden.
- Das Vermögen wird unterschiedlich behandelt: Bei einer Leibrente wird Kapital an die Versicherung übertragen. Beim Entnahmeplan bleibt das verbleibende Vermögen grundsätzlich im Eigentum der Anlegerin oder des Anlegers.
- Die Risiken unterscheiden sich: Beim Entnahmeplan trägt die Anlegerin oder der Anleger Markt-, Entnahme- und Langlebigkeitsrisiken stärker selbst.
- Vererbbarkeit ist ein wichtiger Unterschied: Beim Entnahmeplan bleibt vorhandenes Vermögen grundsätzlich vererbbar. Bei einer Leibrente hängt die Leistung im Todesfall von der vertraglichen Ausgestaltung ab.
- Auch eine Kombination kann sinnvoll sein: Ein Teil des Vermögens kann für planbare Einkünfte verwendet werden, während ein anderer Teil flexibel investiert bleibt.
Was ist eine Leibrente?
Eine Leibrente ist eine Versicherungslösung, bei der Kapital gegen regelmässige Rentenzahlungen eingetauscht wird.
Typischerweise bezahlt die Versicherungsnehmerin oder der Versicherungsnehmer eine Einmalprämie. Im Gegenzug verpflichtet sich die Versicherung zu den vertraglich vereinbarten Rentenzahlungen – häufig lebenslang.
Je nach Produkt können die Leistungen aus unterschiedlichen Komponenten bestehen:
-
vertraglich garantierten Leistungen
-
nicht garantierten Überschussanteilen
-
zusätzlichen Leistungen für Hinterbliebene
Die genaue Ausgestaltung unterscheidet sich von Produkt zu Produkt.
Der wesentliche Vorteil einer lebenslangen Leibrente liegt darin, dass das Langlebigkeitsrisiko teilweise auf die Versicherung übertragen wird.
Wer sehr alt wird, erhält die vereinbarte lebenslange Rente weiterhin.
Dafür gibt die versicherte Person einen Teil ihrer finanziellen Flexibilität auf: Das für die Leibrente eingesetzte Kapital steht grundsätzlich nicht mehr wie ein frei verfügbares Wertschriftendepot zur Verfügung.
Was ist ein Entnahmeplan?
Bei einem Entnahmeplan bleibt das Vermögen ganz oder teilweise investiert und wird über einen längeren Zeitraum schrittweise verwendet.
Die Anlegerin oder der Anleger bestimmt beispielsweise, wie viel monatlich, quartalsweise oder jährlich entnommen wird.
Ein Entnahmeplan kann auf unterschiedliche Ziele ausgerichtet werden:
- möglichst langfristiger Kapitalerhalt
- kontrollierter Kapitalverzehr
- flexible Entnahmen abhängig vom Bedarf und von der Vermögensentwicklung
Im Gegensatz zur Leibrente bleibt das vorhandene Vermögen grundsätzlich unter der Kontrolle der Anlegerin oder des Anlegers.
Dafür werden die mit der Kapitalanlage und den Entnahmen verbundenen Risiken nicht an eine Versicherung übertragen.
Leibrente oder Entnahmeplan: Die wichtigsten Unterschiede
|
Merkmal |
Leibrente |
Entnahmeplan |
|---|---|---|
|
Zahlungen |
Vertraglich festgelegt, häufig lebenslang |
Flexibel gestaltbar |
|
Langlebigkeitsrisiko |
Kann durch lebenslange Rentenzahlung abgesichert werden |
Muss bei der Planung berücksichtigt werden |
|
Verfügungsgewalt über Kapital |
Eingeschränkt; Kapital wird an Versicherung übertragen |
Verbleibendes Vermögen bleibt grundsätzlich verfügbar |
|
Marktrisiko |
Nicht unmittelbar auf individueller Portfolioebene |
Wird grundsätzlich von Anlegerin/Anleger getragen |
|
Flexibilität |
Typischerweise geringer |
Hoch |
|
Vererbbarkeit |
Abhängig von Produkt und Vertragsgestaltung |
Verbleibendes Vermögen grundsätzlich vererbbar |
|
Rendite/Renditechancen |
Abhängig von Versicherungsprodukt und Vertragsbedingungen |
Abhängig von Anlagestrategie und Kapitalmärkten |
|
Inflationsschutz |
Abhängig von Vertragsgestaltung |
Kann bei der Entnahme- und Anlagestrategie berücksichtigt werden |
|
Planbarkeit |
Hoch bei garantierten Leistungen |
Abhängig von Vermögensentwicklung und Entnahmestrategie |
|
Verwaltungsaufwand |
Nach Abschluss vergleichsweise gering |
Portfolio und Entnahmen müssen laufend überwacht werden |
Leibrente und Entnahmeplan verfolgen unterschiedliche Ansätze. Bei der Leibrente wird Kapital gegen vereinbarte Rentenzahlungen eingetauscht. Beim Entnahmeplan bleibt das Vermögen investiert und wird schrittweise verwendet.
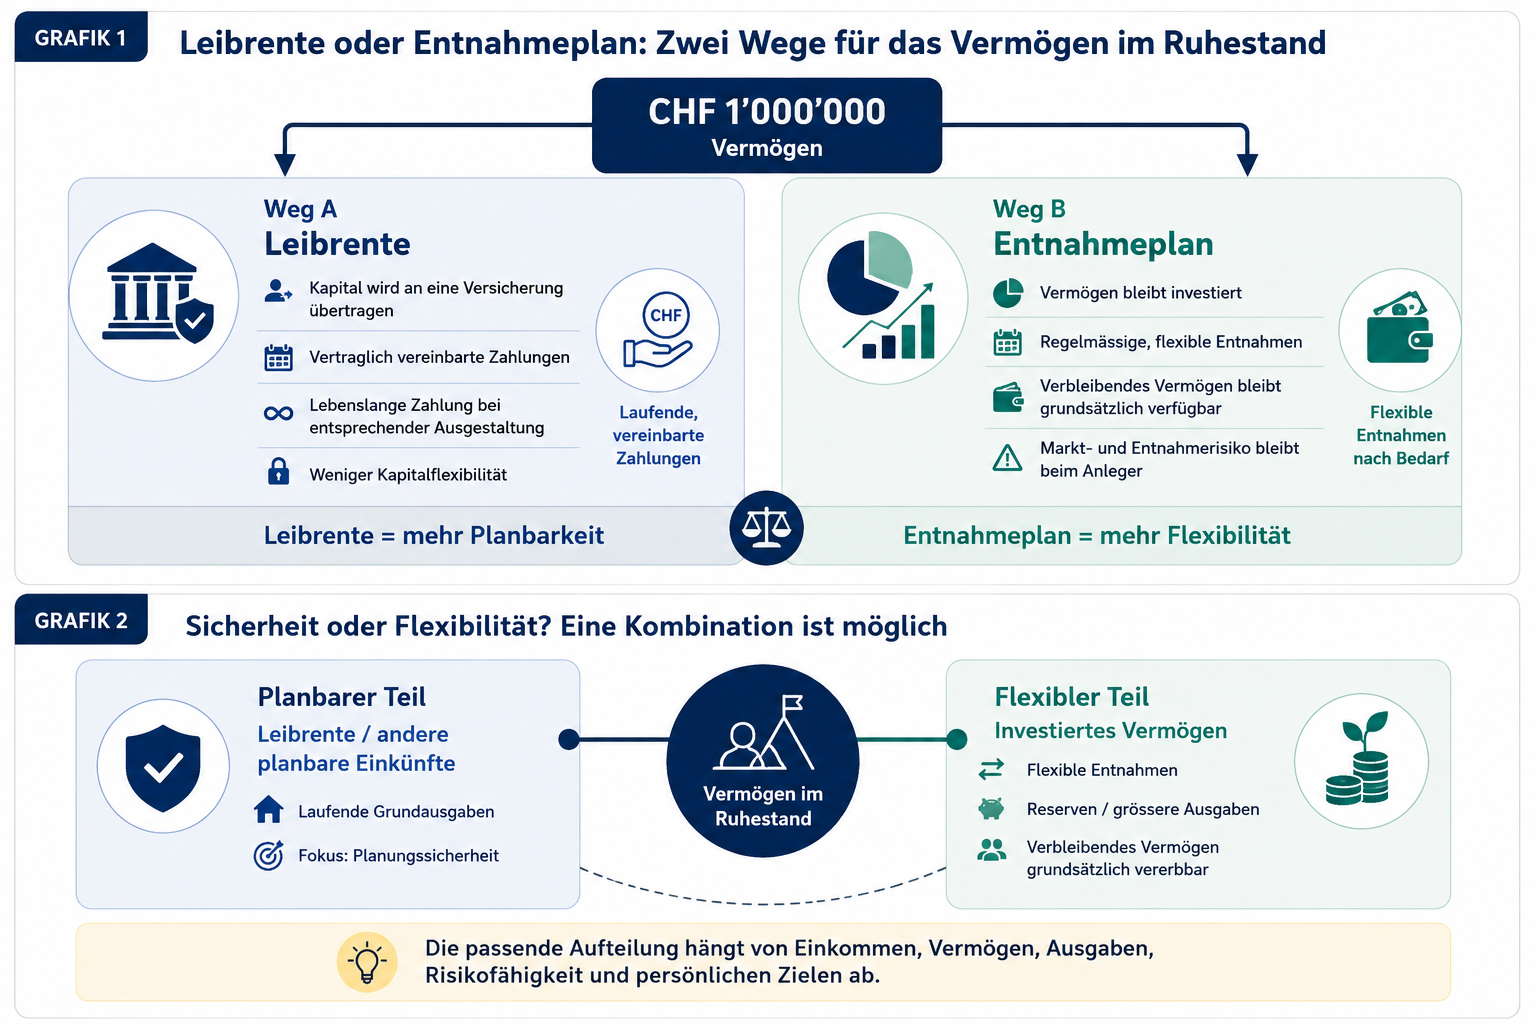
«Bei der Wahl zwischen Leibrente und Entnahmeplan geht es nicht nur um Rendite. Entscheidend ist, wie viel lebenslange Sicherheit, Flexibilität und Verfügbarkeit des Vermögens eine Person tatsächlich benötigt.»
Iwan Brot
Was spricht für eine Leibrente?
Eine Leibrente kann insbesondere dann interessant sein, wenn Planbarkeit und ein lebenslanges Einkommen im Vordergrund stehen.
Lebenslanges Einkommen
Bei einer entsprechend ausgestalteten Leibrente werden die vereinbarten Zahlungen lebenslang geleistet.
Damit lässt sich das Risiko reduzieren, dass das für den Ruhestand vorgesehene Kapital aufgrund eines sehr langen Lebens vollständig aufgebraucht wird.
Hohe Planbarkeit
Garantierte Rentenbestandteile sind vertraglich festgelegt.
Dadurch lässt sich das verfügbare Einkommen leichter planen als bei einem Portfolio, dessen Wert von den Kapitalmärkten abhängt.
Weniger Verantwortung für die Kapitalanlage
Nach Abschluss der Versicherung muss die versicherte Person nicht selbst entscheiden, welche Anlagen verkauft oder wie das Portfolio angepasst werden soll.
Gerade für Personen, die sich im Ruhestand nicht mit Kapitalmärkten und Entnahmeentscheidungen beschäftigen möchten, kann dies ein Vorteil sein.
Welche Nachteile kann eine Leibrente haben?
Die zusätzliche Planungssicherheit hat einen Preis: Die finanzielle Flexibilität ist typischerweise geringer.
Eingeschränkte Kapitalverfügbarkeit
Das für die Leibrente eingesetzte Kapital steht nach Vertragsabschluss grundsätzlich nicht mehr frei zur Verfügung.
Eine unerwartet grössere Ausgabe kann deshalb nicht einfach durch den Verkauf eines Teils dieses Vermögens finanziert werden.
Vererbbarkeit hängt vom Vertrag ab
Bei einer klassischen lebenslangen Leibrente ohne entsprechende Zusatzleistungen endet die Rentenzahlung grundsätzlich mit dem Tod der versicherten Person.
Es existieren jedoch Produkte mit Rückgewähr, garantierter Mindestzahlungsdauer oder Hinterbliebenenleistungen.
Deshalb wäre die pauschale Aussage «Bei einer Leibrente können die Erben nichts erhalten» nicht korrekt.
Entscheidend sind die konkreten Vertragsbedingungen.
Inflationsrisiko
Eine nominal gleichbleibende Rente verliert bei Inflation mit der Zeit an Kaufkraft.
Wer beispielsweise über Jahrzehnte denselben Betrag erhält, kann sich damit bei steigenden Preisen zunehmend weniger leisten.
Ob und wie eine Leibrente einen Inflationsausgleich vorsieht, hängt vom jeweiligen Produkt ab.
Kosten und Kalkulation
Die Höhe der Rente hängt unter anderem von Alter, Versicherungsbedingungen, technischen Annahmen, Zinsumfeld und Produktgestaltung ab.
Deshalb sollte nicht nur die Höhe der anfänglichen Rente verglichen werden.
Relevant sind insbesondere garantierte und nicht garantierte Leistungen, Kosten, Leistungen im Todesfall sowie Rückkaufs- und Vertragsbedingungen.
Was spricht für einen Entnahmeplan?
Ein Entnahmeplan verfolgt einen anderen Ansatz.
Das Kapital wird nicht vollständig gegen eine Versicherungsleistung eingetauscht, sondern bleibt verfügbar und kann weiterhin investiert werden.
Mehr Flexibilität
Die Entnahmen können grundsätzlich an die persönliche Situation angepasst werden.
Wer in einem Jahr mehr Geld benötigt, kann eine höhere Entnahme vornehmen. Bei geringerem Bedarf können die Entnahmen reduziert werden.
Kontrolle über das Vermögen
Das noch vorhandene Kapital bleibt grundsätzlich im Eigentum der Anlegerin oder des Anlegers.
Damit kann die Anlagestrategie angepasst und auf Veränderungen der persönlichen Situation reagiert werden.
Vererbbarkeit
Verbleibendes Vermögen kann grundsätzlich an die Erbinnen und Erben weitergegeben werden.
Das kann insbesondere für Personen wichtig sein, die einen Teil ihres Vermögens bewusst für die nächste Generation erhalten möchten.
Renditechancen
Ein Teil des Vermögens kann auch nach der Pensionierung langfristig investiert bleiben.
Dadurch bestehen weiterhin Renditechancen – gleichzeitig aber auch Verlustrisiken.
Mehr zur Funktionsweise und den Risiken erklären wir ausführlich in unserem Ratgeber Entnahmeplan in der Schweiz.
Welche Risiken hat ein Entnahmeplan?
Die grössere Flexibilität bedeutet, dass wichtige Risiken selbst getragen werden müssen.
Marktrisiko
Bleibt das Vermögen investiert, können Aktien, Obligationen und andere Anlagen an Wert verlieren.
Langlebigkeitsrisiko
Wer zu viel entnimmt oder deutlich länger lebt als geplant, kann sein Vermögen früher als vorgesehen aufbrauchen.
Inflationsrisiko
Auch ein Entnahmeplan muss berücksichtigen, dass die Kaufkraft des Geldes langfristig sinken kann.
Sequence-of-Returns-Risiko
Besonders wichtig ist die Reihenfolge der Renditen. Fallen die Kapitalmärkte unmittelbar nach der Pensionierung stark und werden gleichzeitig regelmässig Beträge entnommen, kann das Portfolio stärker belastet werden als bei denselben Verlusten zu einem späteren Zeitpunkt.
Dieses Sequence-of-Returns-Risiko erklären wir im Entnahmeplan-Ratgeber anhand eines konkreten Beispiels.
Leibrente oder Entnahmeplan: Was passiert, wenn Sie sehr lange leben?
Hier liegt einer der fundamentalsten Unterschiede.
Bei einer lebenslangen Leibrente trägt die Versicherung das vertraglich übernommene Langlebigkeitsrisiko. Die vereinbarten lebenslangen Leistungen laufen grundsätzlich weiter, auch wenn die versicherte Person deutlich älter wird als statistisch erwartet.
Bei einem Entnahmeplan gibt es diese Garantie nicht.
Das Portfolio muss so geplant werden, dass das Vermögen mit ausreichender Wahrscheinlichkeit über einen langen Zeitraum reicht. Entnahmehöhe, Anlagestrategie, Inflation und Kapitalmarktentwicklung beeinflussen das Ergebnis.
Deshalb ist die Leibrente nicht einfach eine Anlage mit «tiefer Rendite».
Sie enthält auch eine Versicherungsleistung gegen das finanzielle Risiko eines sehr langen Lebens.
Das sollte bei einem fairen Vergleich berücksichtigt werden.
Was passiert im Todesfall?
Auch hier unterscheiden sich die beiden Modelle.
Beim Entnahmeplan gehört das noch vorhandene Vermögen grundsätzlich weiterhin der Anlegerin oder dem Anleger und fällt entsprechend der Nachlassplanung in den Nachlass.
Bei einer Leibrente hängt die Situation vom Vertrag ab.
Mögliche Gestaltungen sind beispielsweise:
-
reine lebenslange Leibrente
-
Leibrente mit Rückgewähr
-
garantierte Rentenzahlungsdauer
-
Hinterbliebenenleistungen
Zusätzlicher Hinterbliebenenschutz kann wiederum Einfluss auf die Höhe der Rentenleistung haben.
Wer Vermögen weitergeben möchte, sollte deshalb bei einer Leibrente nicht nur die Rentenhöhe, sondern insbesondere die Leistungen im Todesfall vergleichen.
Wie werden Leibrenten in der Schweiz besteuert?
Seit dem 1. Januar 2025 gilt in der Schweiz eine neue Besteuerung von Leibrenten und ähnlichen Vorsorgeformen.
Bis Ende 2024 wurde bei privaten Leibrenten grundsätzlich mit einem pauschalen steuerbaren Anteil gearbeitet. Seit 2025 wird der steuerbare Ertragsanteil flexibler an die jeweiligen Anlagebedingungen angepasst.
Bei inländischen Leibrentenversicherungen nach VVG basiert die Berechnung des steuerbaren Ertragsanteils auf dem maximalen technischen Zinssatz für entsprechende Einmalprämienversicherungen. Massgebend ist grundsätzlich der technische Zinssatz per 1. Januar des Abschlussjahres.
Den konkret steuerbaren Ertragsanteil weist der Versicherer in der Steuerbescheinigung aus. Die steuerliche Behandlung hängt zudem von der Art der Leibrente beziehungsweise des Vertrags ab.
Aktuelle Sätze und Erläuterungen veröffentlicht die Eidgenössische Steuerverwaltung: Besteuerung von Leibrenten.
Wie wird ein Entnahmeplan besteuert?
Ein Entnahmeplan ist steuerlich keine eigene Vorsorgeform.
Die Besteuerung hängt davon ab, woher das Kapital stammt, wann es bezogen wird und wie es anschliessend angelegt ist.
Kapitalleistungen aus der beruflichen Vorsorge und der Säule 3a werden beim Bezug grundsätzlich separat vom übrigen Einkommen besteuert. Nach der Auszahlung befindet sich das Vermögen grundsätzlich im Privatvermögen; die weitere steuerliche Behandlung hängt unter anderem von den daraus erzielten Erträgen und der persönlichen Situation ab.
Deshalb sollte die Entscheidung zwischen Leibrente und Entnahmeplan nicht allein anhand eines einzelnen Steuersatzes getroffen werden.
Bei grösseren Vermögen lohnt es sich, Pensionierungs-, Bezugs-, Anlage- und Steuerplanung gemeinsam zu betrachten.
Für wen kann eine Leibrente geeignet sein?
Eine Leibrente kann insbesondere interessant sein für Personen, die:
- grossen Wert auf ein planbares lebenslanges Einkommen legen,
- das Langlebigkeitsrisiko teilweise absichern möchten,
- keine laufenden Anlageentscheidungen treffen möchten,
- ausreichend andere liquide Reserven besitzen,
- und weniger Wert auf die jederzeitige Verfügbarkeit des eingesetzten Kapitals legen.
Entgegen dem bisherigen Artikel würde ich nicht schreiben, eine Leibrente sei primär für Personen mit «sehr hoher Lebenserwartung» geeignet.
Niemand kennt seine tatsächliche Lebenserwartung. Der relevante Punkt ist vielmehr, wie wichtig die Absicherung gegen das finanzielle Risiko eines sehr langen Lebens ist.
Für wen kann ein Entnahmeplan geeignet sein?
Ein Entnahmeplan kann insbesondere interessant sein für Personen, die:
- flexibel auf ihr Vermögen zugreifen möchten,
- einen Teil des Kapitals langfristig investiert lassen möchten,
- Marktschwankungen finanziell und emotional tragen können,
- ihre Entnahmen regelmässig überprüfen können,
- verbleibendes Vermögen weitergeben möchten,
- und über ausreichende finanzielle Reserven verfügen.
Ein Entnahmeplan ist dagegen weniger geeignet, wenn die vollständige Planbarkeit des lebenslangen Einkommens oberste Priorität hat und finanzielle Verluste kaum getragen werden können.
Muss man sich überhaupt zwischen Leibrente und Entnahmeplan entscheiden?
Nicht zwingend. Eine Kombination kann ebenfalls sinnvoll sein.
Beispielsweise kann ein Teil des Vermögens verwendet werden, um grundlegende laufende Ausgaben möglichst planbar abzudecken. Ein anderer Teil bleibt investiert und steht für flexible Ausgaben, grössere Anschaffungen oder die Vermögensweitergabe zur Verfügung.
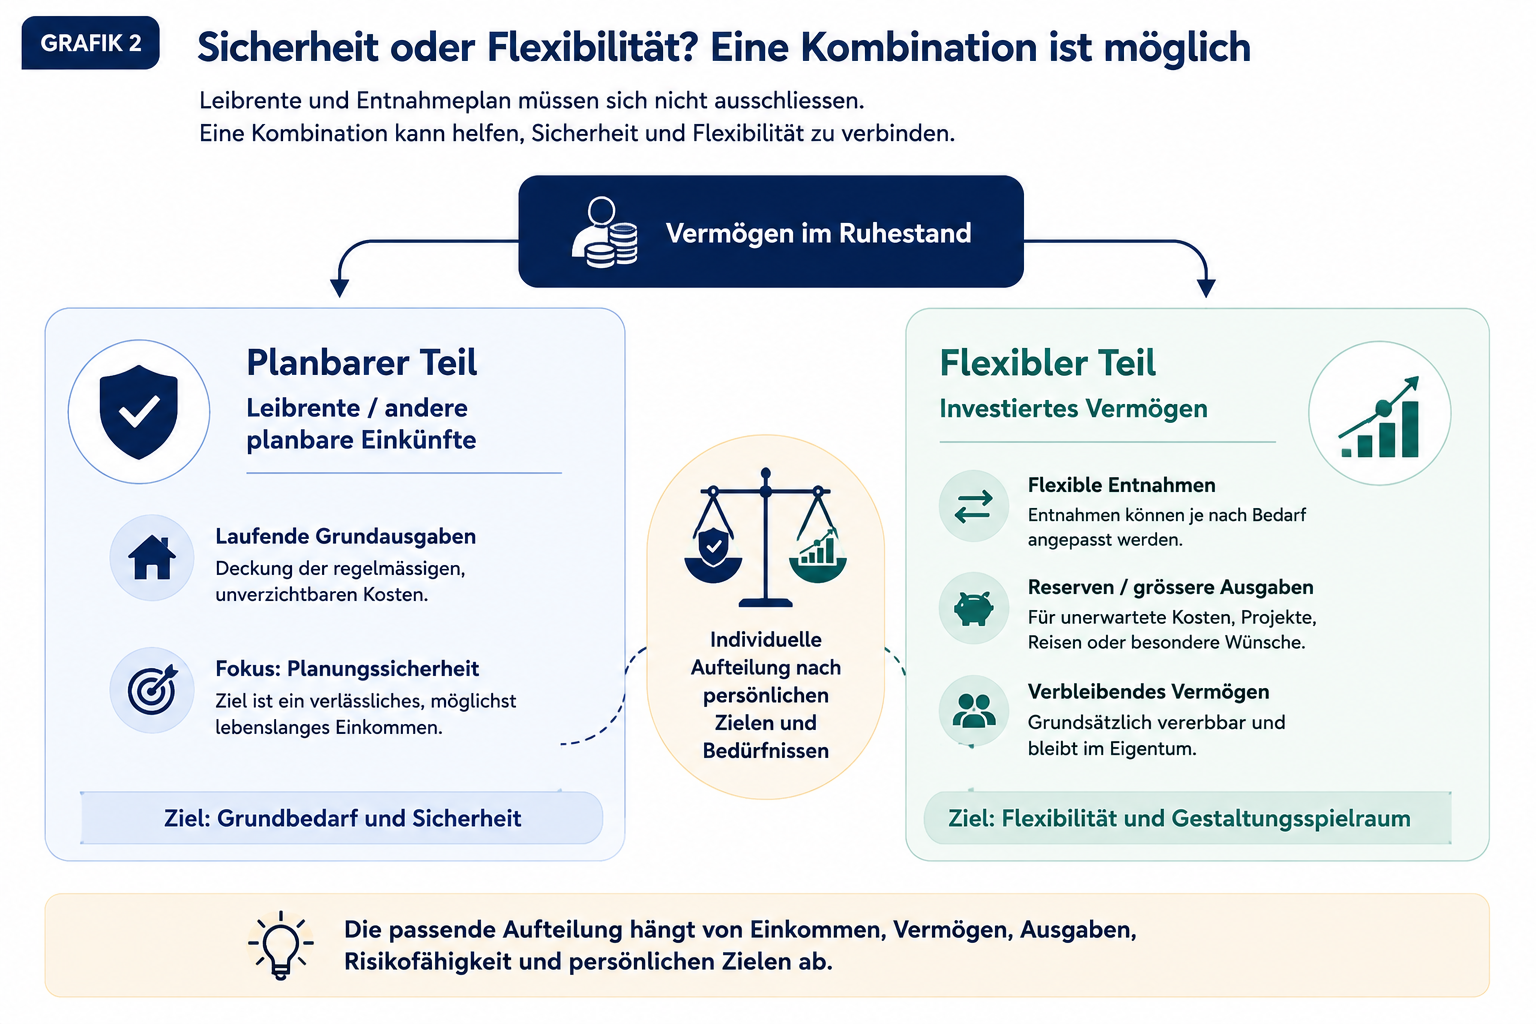
Leibrente und Entnahmeplan müssen sich nicht gegenseitig ausschliessen. Je nach finanzieller Situation kann eine Kombination aus planbaren Einkünften und flexibel investiertem Vermögen sinnvoll sein.
Welche Lösung passt zu mir?
Die Entscheidung sollte nicht allein von der erwarteten Rendite abhängen.
Wichtige Fragen sind:
Wie hoch sind meine garantierten Einkünfte?
AHV, Pensionskassenrente und andere regelmässige Einnahmen bestimmen, wie viel zusätzliches Einkommen überhaupt benötigt wird.
Welche Ausgaben müssen zwingend gedeckt sein?
Grundkosten sollten anders betrachtet werden als freiwillige Reisen oder grössere Anschaffungen.
Wie wichtig ist mir lebenslange Planungssicherheit?
Wie viel Flexibilität benötige ich?
Wie wichtig ist die Vererbung meines Vermögens?
Wie viel Anlagerisiko kann und möchte ich tragen?
Welche liquiden Reserven stehen zusätzlich zur Verfügung?
Erst wenn diese Fragen beantwortet sind, lässt sich Leibrente, Entnahmeplan oder eine Kombination sinnvoll beurteilen.
Was bedeutet das für die Pensionierungsplanung bei Descartes?
Bei der Pensionierung sollte nicht nur entschieden werden, wie das Vorsorgekapital bezogen wird, sondern auch, wie das gesamte Vermögen anschliessend strukturiert wird.
Dazu gehören unter anderem AHV und Pensionskasse, frei verfügbares Vermögen, Säule 3a und Freizügigkeitsguthaben, zukünftige Ausgaben, Steuern, Anlagehorizont und gewünschte Vermögensweitergabe.
Descartes verbindet diese Fragestellungen mit der Anlagestrategie für die Zeit nach der Pensionierung.
Mehr dazu erfahren Sie unter Anlegen ab 55.
Wenn Sie zunächst klären möchten, ob Sie Ihre Pensionskasse als Rente oder Kapital beziehen sollen, lesen Sie auch Iwan Brots Beitrag Rente oder Kapitalbezug? Ihre Entscheidung für den Ruhestand. Der Artikel behandelt eine vorgelagerte Entscheidung: Pensionskassenrente versus Kapitalbezug.
Für die anschliessende Verwendung von bezogenem Kapital erklärt unser Ratgeber Entnahmeplan in der Schweiz die Entnahmestrategie ausführlich.
Häufige Fragen zu Leibrente und Entnahmeplan
Was ist besser: Leibrente oder Entnahmeplan?
Keine der beiden Lösungen ist grundsätzlich besser. Eine Leibrente bietet mehr Planbarkeit und kann das Langlebigkeitsrisiko absichern. Ein Entnahmeplan bietet mehr Flexibilität und Kontrolle über das Vermögen, ist aber mit Markt-, Entnahme- und Langlebigkeitsrisiken verbunden.
Was passiert mit einer Leibrente beim Tod?
Das hängt von der Vertragsgestaltung ab. Bei einer reinen lebenslangen Leibrente können die Zahlungen mit dem Tod enden. Produkte können jedoch beispielsweise Rückgewähr, garantierte Zahlungsperioden oder Hinterbliebenenleistungen vorsehen.
Kann eine Leibrente vererbt werden?
Nicht wie ein frei verfügbares Wertschriftendepot. Ob und welche Leistungen nach dem Tod erbracht werden, hängt von der konkreten Versicherungslösung und den vereinbarten Hinterbliebenenleistungen ab.
Ist eine Leibrente steuerpflichtig?
Ja, allerdings wird bei privaten Leibrenten nicht zwingend die gesamte Rentenzahlung als steuerbarer Ertrag behandelt. Seit 2025 wird der steuerbare Ertragsanteil nach neuen, flexibleren Regeln bestimmt. Bei inländischen Leibrentenversicherungen enthält die Steuerbescheinigung des Versicherers die relevanten Angaben.
Ist ein Entnahmeplan sicherer als eine Leibrente?
Nicht grundsätzlich. Ein Entnahmeplan unterliegt unter anderem Kapitalmarkt-, Langlebigkeits- und Sequence-of-Returns-Risiken. Eine entsprechend ausgestaltete Leibrente bietet dagegen vertraglich vereinbarte Zahlungen, ist aber weniger flexibel.
Kann ich Leibrente und Entnahmeplan kombinieren?
Ja. Je nach finanzieller Situation kann ein Teil des Vermögens für planbare beziehungsweise lebenslange Einkünfte eingesetzt werden, während ein anderer Teil investiert und flexibel verfügbar bleibt.
Was ist der Unterschied zwischen Pensionskassenrente und Leibrente?
Eine Pensionskassenrente stammt aus der beruflichen Vorsorge und unterliegt deren gesetzlichen und reglementarischen Bestimmungen. Eine private Leibrente ist dagegen typischerweise ein Versicherungsvertrag, der mit privatem Kapital finanziert wird. Die beiden Rentenarten sollten deshalb nicht gleichgesetzt werden.
Wann sollte ich Leibrente und Entnahmeplan vergleichen?
Idealerweise bevor grössere irreversible Entscheidungen über Vorsorge- oder Anlagekapital getroffen werden. Dabei sollten nicht nur Rentenhöhen, sondern auch Liquiditätsbedarf, Steuern, Hinterbliebenenschutz, Langlebigkeitsrisiko und das übrige Vermögen berücksichtigt werden.
Fazit: Sicherheit und Flexibilität haben unterschiedliche Funktionen
Eine Leibrente und ein Entnahmeplan lösen dieselbe Aufgabe auf unterschiedliche Weise.
Die Leibrente tauscht einen Teil der Kapitalflexibilität gegen planbare und – bei entsprechender Ausgestaltung – lebenslange Zahlungen. Dadurch kann insbesondere das finanzielle Risiko eines sehr langen Lebens reduziert werden.
Beim Entnahmeplan bleibt das Vermögen dagegen flexibel und grundsätzlich vererbbar. Gleichzeitig trägt die Anlegerin oder der Anleger die Risiken der Kapitalmärkte und der Entnahmestrategie stärker selbst.
Deshalb sollte die Entscheidung nicht auf die Frage reduziert werden, welche Lösung die höhere erwartete Rendite bietet.
Entscheidend ist, welches Verhältnis aus lebenslanger Planungssicherheit, Flexibilität, Vererbbarkeit und Anlagerisiko zur persönlichen Situation passt.
Und manchmal lautet die passende Antwort nicht «Leibrente oder Entnahmeplan», sondern eine Kombination aus beiden.
Weiterlesen
-
Entnahmeplan in der Schweiz: Vermögen im Ruhestand gezielt auszahlen
-
Rente oder Kapitalbezug? Ihre Entscheidung für den Ruhestand
-
Ruhestand ohne finanzielle Sorgen: So planen Sie effektiv in 4 Schritten
Disclaimer: Dieser Artikel dient lediglich der allgemeinen Information und stellt keine Beratung dar. Descartes empfiehlt, die diversen Fragen in jedem Fall vorgängig mit einer Finanzplanerin oder einem Finanzplaner zu klären. Obwohl Descartes die vorstehenden Inhalte und Informationen sorgfältig recherchiert hat, kann keine Gewähr für deren Richtigkeit und Vollständigkeit übernommen werden. Jegliche Haftung wird ausgeschlossen.


