Selbst investieren oder Robo-Advisor: Was passt zu Ihnen?

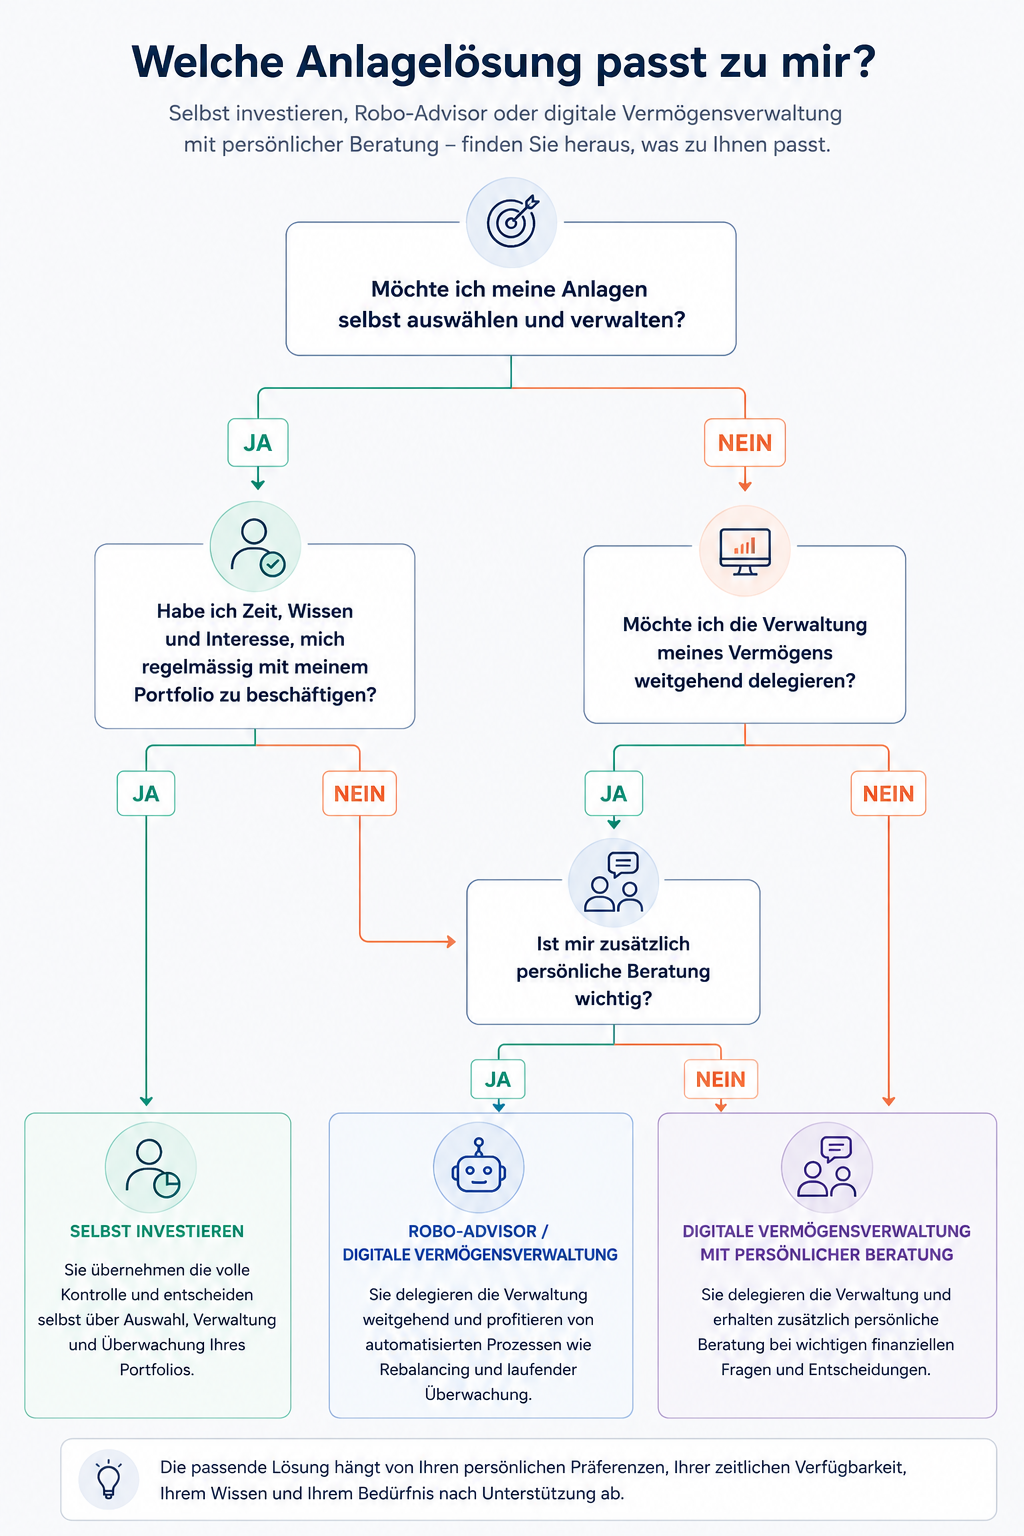
Geld selbst anlegen oder die Verwaltung des Vermögens delegieren? Beide Wege können sinnvoll sein. Entscheidend ist, wie viel Zeit, Anlagewissen und Verantwortung Sie selbst übernehmen möchten.
Wer gerne ETFs und andere Anlagen selbst auswählt, sein Portfolio überwacht und Anlageentscheide eigenständig trifft, kann mit dem Do-it-yourself-Ansatz flexibel und kostengünstig investieren. Wer diese Aufgaben nicht selbst übernehmen möchte, kann sie an einen Robo-Advisor oder eine professionelle Vermögensverwaltung delegieren.
Kurz gesagt
-
Selbst investieren eignet sich für Anlegerinnen und Anleger, die ihr Portfolio eigenständig aufbauen, Anlageprodukte selbst auswählen und möglichst viel Kontrolle behalten möchten.
-
Ein Robo-Advisor eignet sich, wenn Sie die Geldanlage und das Rebalancing weitgehend automatisieren und weniger Zeit für die laufende Verwaltung aufwenden möchten.
-
Eine Vermögensverwaltung mit persönlicher Beratung kann sinnvoll sein, wenn Sie Anlageentscheide delegieren möchten, bei wichtigen finanziellen Fragen aber eine persönliche Ansprechperson wünschen.
-
Kosten sind nicht das einzige Kriterium: Entscheidend sind auch Zeitaufwand, Anlagewissen, gewünschte Kontrolle, Risikoverhalten und Beratungsbedarf.
-
Es gibt keinen pauschal besten Ansatz. Die passende Lösung hängt davon ab, wie viel Sie selbst entscheiden und wie viel Sie delegieren möchten.
Selbst investieren, Robo-Advisor oder Vermögensverwaltung: die Unterschiede
Selbst investieren vs. Robo-Advisor auf einen Blick
|
Kriterium |
Selbst investieren |
Robo-Advisor |
Vermögensverwaltung mit Beratung |
|---|---|---|---|
|
Anlageentscheide |
selbst |
weitgehend delegiert |
delegiert |
|
Zeitaufwand |
eher hoch |
gering |
gering |
|
Anlagewissen |
erforderlich |
weniger erforderlich |
weniger erforderlich |
|
Produktauswahl |
selbst |
durch Anbieter bzw. Strategie |
durch Vermögensverwaltung |
|
Rebalancing |
selbst |
automatisiert |
durch Vermögensverwaltung |
|
Kontrolle über Einzelanlagen |
hoch |
eingeschränkt |
eingeschränkt |
|
Persönliche Beratung |
normalerweise keine |
je nach Anbieter |
typischerweise ja |
|
Kosten |
meist tiefer |
zusätzliche Verwaltungsgebühr |
abhängig von Angebot und Leistungsumfang |
|
Geeignet für |
aktive Selbstentscheider |
Anleger mit Wunsch nach Automatisierung |
Anleger mit Wunsch nach Delegation und Beratung |
Faustregel: Je mehr Zeit, Fachwissen und Freude Sie an eigenen Anlageentscheiden haben, desto eher kommt Selbstinvestieren infrage. Je stärker Sie Portfolioaufbau, Überwachung und Rebalancing delegieren möchten, desto interessanter werden Robo-Advisor oder professionelle Vermögensverwaltung.
Welche Anlageform passt zu mir?
Was bedeutet selbst investieren?
Beim selbständigen Investieren – häufig auch als Do-it-yourself- oder DIY-Investing bezeichnet – treffen Sie Ihre Anlageentscheide selbst.
Sie bestimmen Ihre Anlagestrategie, wählen beispielsweise ETFs, Fonds, Aktien oder andere Anlagen aus und entscheiden, wie Ihr Vermögen auf verschiedene Anlageklassen, Regionen und Währungen verteilt wird.
Auch die laufende Verwaltung liegt bei Ihnen. Dazu gehören unter anderem die Überwachung des Portfolios, das Rebalancing und die Entscheidung, wann und wie zusätzliches Kapital investiert wird.
Vorteile des Selbstinvestierens
Der offensichtlichste Vorteil ist die Kontrolle. Sie entscheiden selbst, welche Anlagen Sie kaufen und wie Ihr Portfolio aufgebaut ist.
Zudem können die laufenden Kosten vergleichsweise niedrig sein, insbesondere wenn Sie mit kostengünstigen ETFs über einen günstigen Broker investieren.
Ein weiterer Vorteil: Wer sich intensiv mit seinem Portfolio beschäftigt, baut mit der Zeit Wissen über Finanzmärkte und Geldanlage auf.
Nachteile des Selbstinvestierens
Diese Freiheit bringt Verantwortung mit sich.
Eine langfristige Anlagestrategie umfasst mehr als die Auswahl einiger ETFs. Anlegerinnen und Anleger müssen sich unter anderem mit Asset Allocation, Diversifikation, Risikofähigkeit, Gebühren, Steuern und Rebalancing beschäftigen.
Hinzu kommt ein Faktor, der häufig unterschätzt wird: die eigene Psychologie.
Gerade bei starken Kursverlusten kann es schwierig sein, an einer langfristigen Strategie festzuhalten. Wer nach einem Börsencrash aus Angst verkauft oder nach starken Kursanstiegen euphorisch kauft, riskiert, von seiner langfristigen Strategie abzuweichen.
Selbst investieren eignet sich deshalb insbesondere für Personen, die:
-
sich gerne mit Finanzmärkten beschäftigen,
-
genügend Zeit für die Verwaltung ihres Portfolios haben,
-
ihre Anlagestrategie verstehen,
-
Anlageentscheide konsequent umsetzen können und
-
auch bei starken Marktschwankungen diszipliniert bleiben.
Was ist ein Robo-Advisor?
Ein Robo-Advisor ist eine digitale Form der Vermögensverwaltung. Anlegerinnen und Anleger definieren typischerweise ihre finanzielle Situation, ihren Anlagehorizont und ihre Risikobereitschaft. Auf dieser Basis wird eine passende Anlagestrategie bestimmt.
Anschliessend übernimmt der Anbieter wesentliche Teile der laufenden Portfolioverwaltung. Dazu können beispielsweise die Investition neuer Einzahlungen, die Überwachung der Vermögensaufteilung und das Rebalancing gehören.
Der wesentliche Unterschied zum Selbstinvestieren liegt dabei nicht darin, ob digital investiert wird. Auch DIY-Anleger investieren heute meist über digitale Plattformen.
Der entscheidende Unterschied lautet:
Wer trifft und implementiert die Anlageentscheide?
Beim DIY-Investing sind Sie selbst dafür verantwortlich. Bei einem Robo-Advisor delegieren Sie wesentliche Teile dieses Prozesses.
Sie möchten genauer wissen, wie ein Robo-Advisor funktioniert? In unserem Robo-Advisor-Glossar erklären wir die Funktionsweise und die wichtigsten Merkmale einer digitalen Vermögensverwaltung.
Welche Vorteile hat ein Robo-Advisor?
Ein wesentlicher Vorteil ist die Automatisierung.
Statt einzelne Anlagen selbst auszuwählen und das Portfolio laufend zu überwachen, investieren Anlegerinnen und Anleger anhand einer definierten Anlagestrategie.
Das reduziert den eigenen Zeitaufwand und kann helfen, spontane oder emotionale Anlageentscheide zu vermeiden.
Je nach Anbieter können weitere Vorteile hinzukommen:
-
automatisiertes Investieren,
-
systematisches Rebalancing,
-
breite Diversifikation,
-
transparente Anlagestrategien,
-
regelmässige Sparpläne und
-
geringerer eigener Verwaltungsaufwand.
Welche Leistungen tatsächlich enthalten sind, unterscheidet sich allerdings zwischen den Anbietern.
Welche Nachteile hat ein Robo-Advisor?
Die Delegation ist nicht kostenlos. Zusätzlich zu den Kosten der verwendeten Anlageprodukte fallen in der Regel Gebühren für die Vermögensverwaltung an.
Zudem geben Anlegerinnen und Anleger einen Teil ihrer Entscheidungsfreiheit ab. Wer einzelne ETFs oder Aktien selbst auswählen und die Gewichtung seines Portfolios laufend verändern möchte, ist mit einem Robo-Advisor möglicherweise weniger gut bedient.
Auch beim Leistungsumfang gibt es Unterschiede. Einige Anbieter funktionieren weitgehend als digitale Self-Service-Lösung, andere kombinieren digitale Vermögensverwaltung mit persönlicher Beratung.
Deshalb sollten Anleger nicht nur die Gebühren vergleichen, sondern beispielsweise auch:
-
Anlagestrategie,
-
Gesamtkosten,
-
Mindestanlage,
-
persönliche Beratung,
-
Flexibilität,
-
Sparplanmöglichkeiten und
-
mögliche Interessenkonflikte.
Sie möchten verschiedene Anbieter vergleichen? Einen Überblick über Kosten, Leistungen, Mindestanlagen und weitere Unterschiede finden Sie in unserem Robo-Advisor Vergleich Schweiz 2026.
Robo-Advisor oder Vermögensverwaltung: Was ist der Unterschied?
Die Grenzen zwischen Robo-Advisor und klassischer Vermögensverwaltung sind heute weniger eindeutig als früher.
Bei einer klassischen Vermögensverwaltung steht traditionell die persönliche Betreuung stärker im Vordergrund. Robo-Advisor digitalisieren und automatisieren dagegen einen grösseren Teil des Anlageprozesses und der Kundeninteraktion.
Daneben gibt es hybride Modelle, die digitale Vermögensverwaltung mit persönlicher Beratung kombinieren.
Descartes verfolgt einen solchen Ansatz: Die Vermögensverwaltung wird digital unterstützt, gleichzeitig können Anlegerinnen und Anleger persönliche Beratung in Anspruch nehmen.
Welche Variante sinnvoll ist, hängt deshalb auch davon ab, wie viel persönliche Unterstützung Sie wünschen.
Was kostet selbst investieren im Vergleich zum Robo-Advisor?
Selbst investieren kann günstiger sein, weil keine separate Vermögensverwaltungsgebühr anfällt.
Kostenlos ist aber auch DIY-Investing nicht.
Je nach Broker und Anlageprodukten können beispielsweise folgende Kosten entstehen:
-
Produktkosten von ETFs und Fonds,
-
Courtagen beziehungsweise Transaktionsgebühren,
-
Depotgebühren,
-
Fremdwährungsgebühren,
-
Schweizer Stempelabgaben und
-
weitere Gebühren des Brokers.
Bei einem Robo-Advisor kommen typischerweise Verwaltungsgebühren hinzu. Dafür übernimmt der Anbieter Aufgaben, die DIY-Anleger selbst erledigen müssen.
Die entscheidende Frage lautet deshalb nicht nur:
Welche Variante ist günstiger?
Sondern auch:
Welche Leistungen erhalte ich für die zusätzlichen Kosten – und benötige ich diese Leistungen?
Für wen eignet sich Selbstinvestieren?
Selbst investieren kann die richtige Lösung sein, wenn Sie Freude daran haben, sich mit Finanzmärkten und Anlageprodukten zu beschäftigen.
Sie sollten zudem bereit sein, Verantwortung für die langfristige Struktur Ihres Portfolios zu übernehmen.
DIY-Investing kann insbesondere zu Anlegerinnen und Anlegern passen, die:
-
ihre Asset Allocation selbst bestimmen möchten,
-
ETFs oder andere Anlagen eigenständig auswählen,
-
möglichst tiefe laufende Kosten anstreben,
-
genügend Zeit für ihr Portfolio haben und
-
auch in turbulenten Marktphasen an ihrer Strategie festhalten können.
Für wen eignet sich ein Robo-Advisor?
Ein Robo-Advisor kann sinnvoll sein, wenn Sie langfristig investieren möchten, Ihr Portfolio aber nicht selbst zusammenstellen und verwalten wollen.
Typische Gründe dafür sind:
-
wenig Zeit für die laufende Portfolioverwaltung,
-
kein Interesse an der Auswahl einzelner Anlageprodukte,
-
Wunsch nach automatisiertem Rebalancing,
-
Wunsch nach einer systematischen Anlagestrategie,
-
regelmässiges Investieren über einen Sparplan oder
-
der Wunsch, emotionale Anlageentscheide zu reduzieren.
Wer zusätzlich Fragen zur Vorsorge, Pensionierung oder persönlichen finanziellen Situation besprechen möchte, sollte beim Vergleich darauf achten, ob der jeweilige Anbieter persönliche Beratung anbietet.
|
|
SELBST INVESTIEREN |
ROBO-ADVISOR |
|---|---|---|
|
Kontrolle |
●●● |
●● |
|
Zeitaufwand |
●●● |
● |
|
Eigenes Anlagewissen |
●●● |
● |
|
Automatisierung |
● |
●●● |
|
Rebalancing |
selbst |
automatisiert |
|
Persönliche Beratung |
normalerweise nein |
je nach Anbieter |
|
Eigenverantwortung |
●●● |
●● |
Die Darstellung dient der allgemeinen Orientierung. Der konkrete Leistungsumfang und die Kosten unterscheiden sich je nach Anbieter und gewählter Lösung.
Selbst investieren oder Robo-Advisor: drei Beispiele
1. Der erfahrene Selbstentscheider
Michael beschäftigt sich seit Jahren mit Finanzmärkten. Er kennt ETFs, definiert seine Asset Allocation selbst und überprüft sein Portfolio regelmässig.
Für ihn kann DIY-Investing sinnvoll sein. Er benötigt keine laufende Vermögensverwaltung und möchte maximale Kontrolle über seine Anlagen.
2. Die vielbeschäftigte Anlegerin
Sarah möchte langfristig Vermögen aufbauen, hat aber weder Zeit noch Interesse, einzelne ETFs auszuwählen und ihr Portfolio selbst zu rebalancen.
Für sie kann ein Robo-Advisor sinnvoll sein. Sie definiert ihre Anlageziele und ihre Risikobereitschaft und delegiert die laufende Umsetzung.
3. Der Anleger mit Beratungsbedarf
Thomas möchte sein Vermögen investieren, beschäftigt sich gleichzeitig aber mit Fragen rund um Pensionskasse, Säule 3a und seine spätere Pensionierung.
Für ihn kann eine digitale Vermögensverwaltung mit persönlicher Beratung interessanter sein als eine reine Self-Service-Lösung.
Wie funktioniert die Vermögensverwaltung bei Descartes?
Descartes richtet sich an Anlegerinnen und Anleger, die wesentliche Teile ihrer Anlageentscheide und der Portfolioverwaltung delegieren möchten.
Auf Basis der persönlichen Situation, Anlageziele und Risikofähigkeit wird eine passende Anlagestrategie bestimmt. Die laufende Portfolioverwaltung übernimmt anschliessend Descartes.
Dabei verbindet Descartes digitale Vermögensverwaltung mit persönlicher Beratung.
Das kann insbesondere für Anlegerinnen und Anleger interessant sein, die nicht jedes Detail ihres Portfolios selbst verwalten möchten, bei wichtigen finanziellen Entscheidungen aber eine persönliche Ansprechperson wünschen.
Fazit: Selbst investieren oder Robo-Advisor?
Es gibt keine pauschal bessere Lösung.
Wer über genügend Wissen, Zeit und Disziplin verfügt und maximale Kontrolle über sein Portfolio möchte, kann sein Vermögen selbst investieren.
Wer dagegen die Auswahl und laufende Verwaltung des Portfolios delegieren möchte, kann einen Robo-Advisor oder eine professionelle Vermögensverwaltung nutzen.
Für die Entscheidung helfen insbesondere vier Fragen:
-
Wie viel Zeit möchte ich für meine Geldanlage aufwenden?
-
Wie sicher fühle ich mich bei Anlageentscheiden?
-
Wie wichtig ist mir die vollständige Kontrolle über einzelne Investments?
-
Möchte ich bei finanziellen Fragen mit einer Fachperson sprechen können?
Sie möchten die Verwaltung Ihres Portfolios delegieren? Wenn Sie sich grundsätzlich für eine digitale Vermögensverwaltung entschieden haben, können Sie im nächsten Schritt Anbieter, Kosten und Leistungen vergleichen.
→ Zum Robo-Advisor-Vergleich Schweiz 2026
Häufige Fragen zu Selbstinvestieren und Robo-Advisors
Ist ein Robo-Advisor besser als selbst investieren?
Nicht grundsätzlich. Selbst investieren bietet mehr Kontrolle und kann kostengünstiger sein, erfordert aber Zeit, Anlagewissen und Disziplin. Ein Robo-Advisor übernimmt dagegen wesentliche Teile der Portfolioverwaltung und des Rebalancings. Welche Variante besser passt, hängt von den persönlichen Anforderungen ab.
Ist selbst investieren günstiger als ein Robo-Advisor?
Häufig ja, da beim Selbstinvestieren keine separate Vermögensverwaltungsgebühr anfällt. Kosten entstehen dennoch, beispielsweise für ETFs oder Fonds, Transaktionen, Depotführung und Fremdwährungswechsel. Bei einem Robo-Advisor kommen in der Regel Verwaltungsgebühren hinzu, dafür übernimmt der Anbieter zusätzliche Aufgaben der Portfolioverwaltung.
Für wen lohnt sich ein Robo-Advisor?
Ein Robo-Advisor kann sich insbesondere für Anlegerinnen und Anleger eignen, die langfristig investieren möchten, ihr Portfolio aber nicht selbst zusammenstellen und laufend überwachen wollen. Automatisiertes Rebalancing und regelmässiges Investieren können weitere Gründe für eine digitale Vermögensverwaltung sein.
Was ist der Unterschied zwischen einem Robo-Advisor und einem Broker?
Ein Broker stellt primär die Infrastruktur zur Verfügung, über die Anlegerinnen und Anleger Wertschriften selbst kaufen und verkaufen. Die Anlageentscheide treffen sie selbst. Bei einem Robo-Advisor wird dagegen eine Anlagestrategie festgelegt und das Portfolio anschliessend weitgehend automatisiert verwaltet.
Kann ich ETFs selbst kaufen statt einen Robo-Advisor zu nutzen?
Ja. ETFs können direkt über einen Broker gekauft werden. Dabei müssen Sie jedoch selbst entscheiden, welche ETFs Sie wählen, wie Sie Ihr Portfolio aufteilen und wann ein Rebalancing erforderlich ist. Bei einem Robo-Advisor werden diese Aufgaben ganz oder teilweise übernommen.
Kann ich einen Teil selbst investieren und einen Teil verwalten lassen?
Ja. Beispielsweise kann ein Teil des Vermögens selbst über einen Broker investiert und ein anderer Teil professionell verwaltet werden. Ob eine solche Aufteilung sinnvoll ist, hängt von den individuellen Anlagezielen und der gesamten Vermögenssituation ab.
Robo-Advisor oder Vermögensverwaltung – was ist der Unterschied?
Robo-Advisor automatisieren typischerweise einen grossen Teil der Anlage und Portfolioverwaltung. Bei einer klassischen Vermögensverwaltung spielt persönliche Betreuung häufig eine grössere Rolle. Daneben gibt es hybride Modelle, die digitale Vermögensverwaltung mit persönlicher Beratung kombinieren.
Welcher Robo-Advisor ist der beste in der Schweiz?
Das hängt von den individuellen Anforderungen ab, beispielsweise von Kosten, Anlagestrategie, Mindestanlage, gewünschter Beratung und zusätzlichen Leistungen. Einen Überblick über verschiedene Anbieter und deren Leistungen finden Sie in unserem Robo-Advisor-Vergleich Schweiz.
Disclaimer: Dieser Artikel dient ausschliesslich Informationszwecken und stellt weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten oder zur Wahl einer bestimmten Anlagestrategie oder Vermögensverwaltung dar. Anlagen sind mit Risiken verbunden. Der Wert von Anlagen kann schwanken, und Verluste sind möglich. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Welche Anlagelösung geeignet ist, hängt von der persönlichen finanziellen Situation, den Anlagezielen, dem Anlagehorizont und der individuellen Risikofähigkeit und Risikobereitschaft ab.


