In Aktien investieren für Anfänger: Vermeiden Sie diese 5 Denkfehler

Verhalten sich Anlegerinnen und Anleger immer rational? Nicht unbedingt. Gerade bei komplexen Entscheidungen und unter Unsicherheit greift unser Gehirn auf mentale Abkürzungen zurück. Diese sogenannten Heuristiken helfen uns im Alltag, können beim Investieren aber zu systematischen Denkfehlern führen.
Die Behavioral Finance, auf Deutsch verhaltensorientierte Finanztheorie, untersucht, wie psychologische Faktoren unsere Anlageentscheidungen beeinflussen. Wer in Aktien investieren möchte, sollte deshalb nicht nur Unternehmen, Märkte und Renditen verstehen, sondern auch das eigene Verhalten.
Wir zeigen fünf typische Denkfehler und erklären, wie Anlegerinnen und Anleger deren Einfluss auf ihre Entscheidungen reduzieren können.
Kurz zusammengefasst
-
Anlageentscheidungen werden häufig von unbewussten Denkfehlern beeinflusst.
-
Mental Accounting, Verlustaversion, Herdenverhalten, Selbstüberschätzung und Anchoring gehören zu den bekannten Verhaltensmustern beim Investieren.
-
Eine im Voraus definierte Anlagestrategie kann helfen, emotionale oder spontane Entscheidungen zu reduzieren.
-
Wie hoch der Aktienanteil sein sollte, hängt unter anderem von Anlagehorizont, finanzieller Situation, Risikofähigkeit und Risikobereitschaft ab.
-
Diversifikation und Disziplin sind für langfristiges Investieren wichtiger als der Versuch, kurzfristige Marktbewegungen vorherzusagen.
1. Mental Accounting: Ist jeder Franken gleich viel wert?
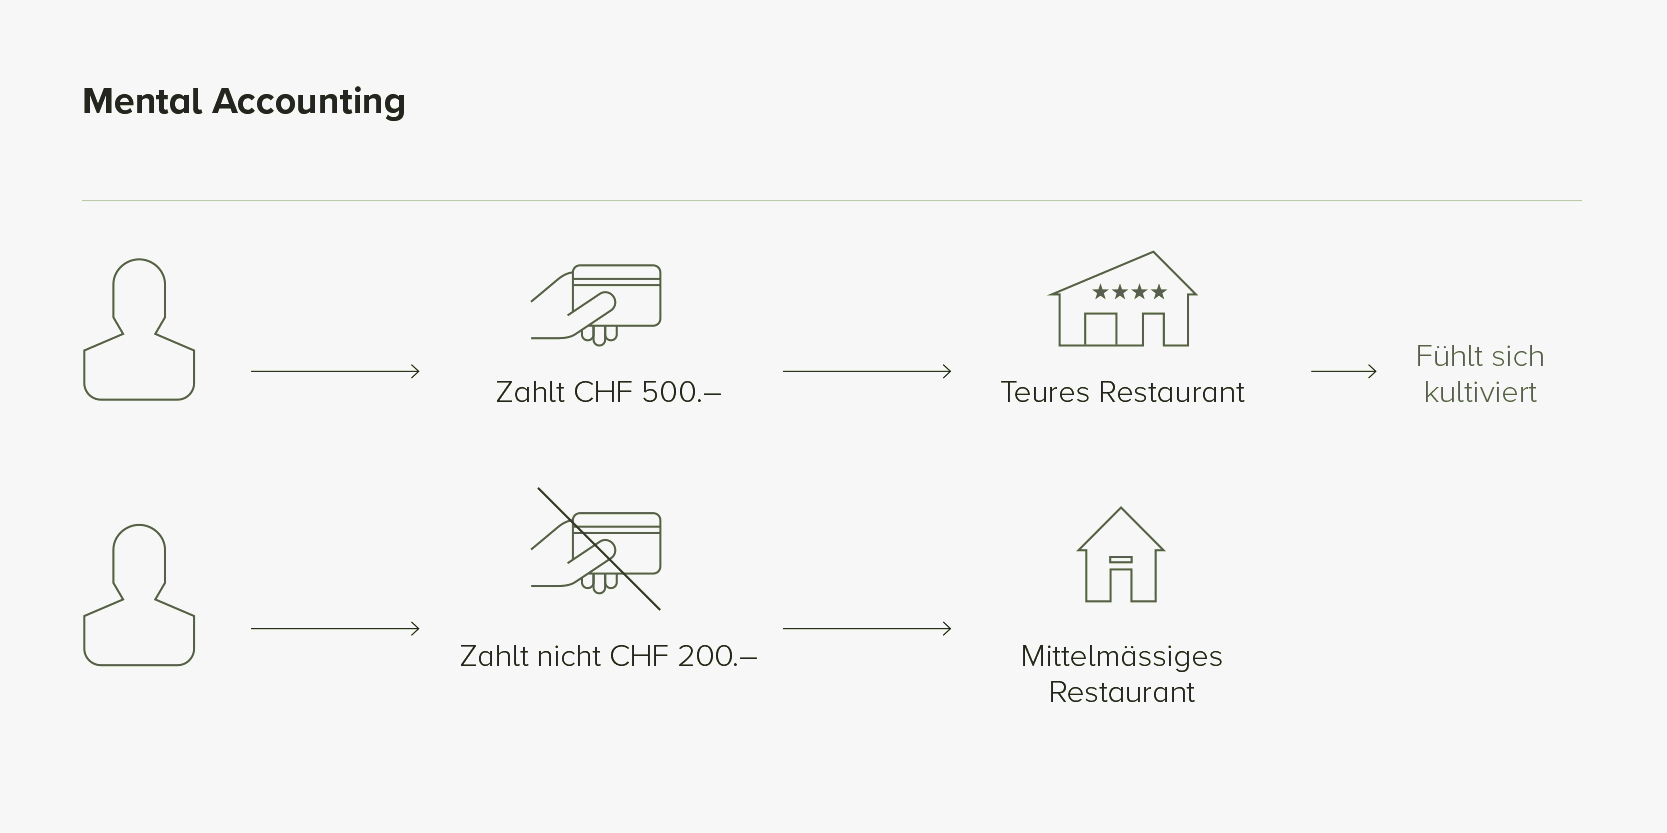
Mental Accounting, auf Deutsch mentale Buchführung, beschreibt unsere Tendenz, Geld unterschiedlich zu behandeln, je nachdem, woher es stammt oder wofür wir es vorgesehen haben.
Gedanklich führen wir verschiedene «Konten». Das hart erarbeitete Einkommen wird vielleicht sorgfältig gespart, während ein unerwarteter Bonus, eine Erbschaft oder ein Börsengewinn leichter ausgegeben wird.
Ökonomisch betrachtet bleibt ein Franken jedoch ein Franken.
Ein Beispiel: Für ein Gourmet-Essen geben Sie vielleicht bereitwillig 500 Franken aus. In einem guten Landgasthof erscheint Ihnen dagegen bereits ein Menü für 200 Franken teuer und Sie wählen lieber die Variante für 100 Franken. Das Gourmet-Restaurant fällt gedanklich in die Kategorie «Luxus», das Landgasthof-Menü dagegen in die Kategorie «Alltag».
Diese mentale Einteilung beeinflusst unsere Wahrnehmung des Preises, sagt aber nichts darüber aus, welches Angebot tatsächlich das bessere Preis-Leistungs-Verhältnis bietet.
Wie lässt sich dieser Denkfehler reduzieren?
Erstellen Sie ein Budget und entscheiden Sie möglichst im Voraus, wie Sie ausserordentliche Einnahmen wie einen Bonus oder eine Erbschaft verwenden möchten. So sinkt das Risiko, dass Sie mit Geld anders umgehen, nur weil es aus einer anderen Quelle stammt.
2. Loss Aversion: Warum schmerzen Verluste so stark?
Bei der Loss Aversion oder Verlustaversion geht es um die Tendenz, Verluste stärker zu gewichten als vergleichbare Gewinne.
Das kann Anlageentscheidungen erheblich beeinflussen. Manche Anlegerinnen und Anleger halten beispielsweise einen sehr grossen Teil ihres Vermögens als Cash, weil sie Wertschwankungen möglichst vollständig vermeiden möchten.
Diese Vorsicht kann langfristig ebenfalls Risiken mit sich bringen. Liegt die Verzinsung unter der Inflation, verliert das Geld real an Kaufkraft. Wertschriften bieten langfristig höhere Renditechancen, sind dafür aber mit Kursschwankungen und Verlustrisiken verbunden.
Verlustaversion kann auch das Gegenteil bewirken: Nach starken Kursverlusten verkaufen Anlegerinnen und Anleger aus Angst vor weiteren Verlusten, obwohl sich an ihrem langfristigen Anlageziel möglicherweise nichts geändert hat.
Wie lässt sich dieser Denkfehler reduzieren?
Definieren Sie eine Anlagestrategie, die zu Ihrer finanziellen Situation, Ihrem Anlagehorizont sowie Ihrer Risikofähigkeit und Risikobereitschaft passt. Eine Strategie, die vor turbulenten Marktphasen festgelegt wurde, erleichtert es, auch bei stärkeren Kursschwankungen einen kühlen Kopf zu bewahren.
3. Herding: Der Herde folgen ist keine Anlagestrategie
Von Herding oder Herdenverhalten spricht man, wenn Menschen ihre Entscheidungen stark am Verhalten anderer ausrichten.
Wenn plötzlich alle im Freundeskreis über eine bestimmte Aktie, Kryptowährung oder andere Anlage sprechen, entsteht schnell das Gefühl, ebenfalls investieren zu müssen. Dass viele Menschen dasselbe tun, vermittelt scheinbare Sicherheit.
Die Popularität einer Anlage macht sie jedoch nicht weniger riskant.
Problematisch wird Herdenverhalten insbesondere dann, wenn Anlegerinnen und Anleger in etwas investieren, das sie nicht ausreichend verstehen, oder wenn sie nur aus Angst einsteigen, eine vermeintliche Chance zu verpassen.
Wie lässt sich dieser Denkfehler reduzieren?
Fragen Sie sich vor jedem Investment: Warum passt diese Anlage zu meiner Strategie? Welche Rolle soll sie in meinem Gesamtvermögen spielen? Und welche Verluste könnte ich finanziell tatsächlich tragen?
Bei spekulativen Anlagen sollte insbesondere berücksichtigt werden, dass hohe Verluste bis hin zum Totalverlust möglich sein können. Geld, das für kurzfristige Ausgaben oder existenzielle finanzielle Ziele benötigt wird, sollte deshalb nicht denselben Risiken ausgesetzt werden wie langfristig verfügbares Anlagevermögen.
4. Overconfidence: Überschätzen wir unsere Fähigkeiten?
Overconfidence bedeutet Selbstüberschätzung. Beim Investieren zeigt sie sich beispielsweise dann, wenn Anlegerinnen und Anleger ihre Fähigkeit überschätzen, Gewinneraktien auszuwählen oder den richtigen Zeitpunkt für Käufe und Verkäufe vorherzusagen.
Nach einigen erfolgreichen Entscheidungen entsteht leicht der Eindruck, man habe ein besonderes Gespür für den Markt entwickelt.
Ein typisches Beispiel ist Market Timing: der Versuch, möglichst vor steigenden Kursen zu kaufen und vor fallenden Kursen wieder auszusteigen.
Das Problem dabei ist nicht, dass ein günstiger Ein- oder Ausstieg unmöglich wäre. Die Schwierigkeit besteht darin, solche Wendepunkte zuverlässig und wiederholt im Voraus zu erkennen.
Wie lässt sich dieser Denkfehler reduzieren?
Definieren Sie klare Regeln für Ihre Anlageentscheidungen. Diversifikation, Anlagehorizont, Kosten und Risikomanagement lassen sich wesentlich besser kontrollieren als die kurzfristige Entwicklung der Finanzmärkte.
Bei komplexeren finanziellen Situationen kann zudem eine professionelle Finanzplanung helfen, Anlageentscheidungen in den Kontext des gesamten Vermögens und der persönlichen Ziele zu stellen.
5. Anchoring: Wenn ein bestimmter Kurs zum mentalen Anker wird
Anchoring oder der Ankereffekt beschreibt unsere Tendenz, einer zuerst wahrgenommenen Information zu viel Bedeutung beizumessen und spätere Entscheidungen daran auszurichten.
Nehmen wir an, Sie beobachten den Swiss Market Index (SMI) bei 12'000 Punkten und erwarten, dass er auf 13'000 Punkte steigt. Eine Woche später möchten Sie einen ETF auf den Index kaufen. Inzwischen steht der SMI jedoch bei 12'200 Punkten.
Weil Sie sich gedanklich an den ursprünglichen Stand von 12'000 Punkten gewöhnt haben, erscheinen Ihnen 12'200 Punkte plötzlich teuer.
Doch der frühere Indexstand von 12'000 Punkten ist für sich allein kein Argument dafür, ob ein Einstieg bei 12'200 Punkten sinnvoll oder nicht sinnvoll ist.
Steigt der Index anschliessend tatsächlich auf 13'000 Punkte, hätten Sie an dieser Entwicklung nicht teilgenommen. Genauso hätte der Index jedoch auch fallen können. Zum Zeitpunkt Ihrer Entscheidung war die weitere Entwicklung unbekannt.
Genau darin liegt das Problem des Anchoring: Ein zufälliger früherer Wert erhält mehr Bedeutung, als ihm für den heutigen Entscheid eigentlich zukommt.
Wie lässt sich dieser Denkfehler reduzieren?
Überprüfen Sie Ihre Annahmen anhand der aktuell verfügbaren Informationen. Ein früherer Aktienkurs, ein vergangenes Allzeithoch oder Ihr persönlicher Einstiegskurs sollte nicht allein bestimmen, ob Sie heute kaufen, halten oder verkaufen.
Wie können Anfängerinnen und Anfänger in Aktien investieren?
Diese fünf Denkfehler zu kennen bedeutet nicht, dass man plötzlich vollkommen rational investiert. Auch erfahrene Anlegerinnen und Anleger sind nicht immun gegen Emotionen und mentale Abkürzungen.
Entscheidend ist deshalb weniger, sämtliche Emotionen auszuschalten, als einen Anlageprozess zu schaffen, der ihren Einfluss reduziert.
Bevor Sie in Aktien investieren, sollten Sie insbesondere drei Fragen beantworten:
Wie lange kann ich das Geld investieren?
Aktien können kurzfristig erheblich an Wert verlieren. Ein längerer Anlagehorizont schafft mehr Zeit, zwischenzeitliche Kursschwankungen auszusitzen, beseitigt das Verlustrisiko aber nicht.
Wie viel Risiko kann und will ich tragen?
Risikofähigkeit und Risikobereitschaft sind nicht dasselbe. Sie können finanziell möglicherweise hohe Schwankungen verkraften und sich trotzdem mit ihnen unwohl fühlen. Umgekehrt kann eine hohe persönliche Risikobereitschaft die finanzielle Risikofähigkeit nicht ersetzen.
Wie passt die Anlage zu meinem Gesamtvermögen?
Eine einzelne Aktie sollte nie isoliert betrachtet werden. Entscheidend ist, welchen Einfluss sie auf Risiko, Diversifikation und Zielsetzung des gesamten Portfolios hat.
Je klarer diese Fragen beantwortet sind, desto weniger müssen einzelne Anlageentscheide aus dem Bauch heraus getroffen werden.
Diversifikation statt auf die eine richtige Aktie zu setzen
Gerade für Anfängerinnen und Anfänger ist es verlockend, nach der «besten Aktie» zu suchen. Damit entsteht jedoch ein erhebliches Einzelwertrisiko.
Diversifikation verteilt das Anlagevermögen auf verschiedene Unternehmen, Branchen, Regionen und gegebenenfalls Anlageklassen. Verluste einer einzelnen Position haben dadurch weniger Einfluss auf das gesamte Portfolio.
Breit diversifizierte Fonds oder ETFs können eine Möglichkeit sein, mit einer einzigen Anlage in zahlreiche Unternehmen zu investieren. Auch dabei bleiben allerdings Marktrisiken bestehen.
Welche Lösung sinnvoll ist, hängt von der persönlichen Situation und der gewählten Anlagestrategie ab.
Fazit: Erfolgreiches Investieren beginnt beim eigenen Verhalten
Wer in Aktien investieren möchte, sollte nicht nur Finanzkennzahlen, Unternehmen und Märkte verstehen. Mindestens ebenso wichtig ist es, das eigene Verhalten zu kennen.
Mental Accounting, Verlustaversion, Herdenverhalten, Selbstüberschätzung und Anchoring können dazu führen, dass Anlageentscheidungen von Emotionen oder mentalen Abkürzungen statt von einer langfristigen Strategie bestimmt werden.
Das Wissen über diese Denkfehler verhindert nicht jede Fehlentscheidung. Es kann aber dabei helfen, Entscheidungen bewusster zu treffen.
Für Anfängerinnen und Anfänger ist deshalb eine klare, diversifizierte und zur persönlichen Situation passende Anlagestrategie häufig der bessere Ausgangspunkt als der Versuch, die nächste Gewinneraktie oder den perfekten Einstiegszeitpunkt zu finden.
Häufige Fragen zum Investieren in Aktien
Ist es sinnvoll, als Anfängerin oder Anfänger in Aktien zu investieren?
Aktien können Teil einer langfristigen Anlagestrategie sein. Sie unterliegen jedoch Kursschwankungen und können zu Verlusten führen. Ob und in welchem Umfang Aktien geeignet sind, hängt unter anderem vom Anlagehorizont, von den finanziellen Zielen sowie von Risikofähigkeit und Risikobereitschaft ab.
Wie viel Geld sollte man als Anfängerin oder Anfänger in Aktien investieren?
Dafür gibt es keinen allgemein gültigen Betrag. Entscheidend ist, dass ausreichend Liquidität für laufende und unerwartete Ausgaben vorhanden ist und das investierte Kapital entsprechend dem gewählten Anlagehorizont nicht kurzfristig benötigt wird. Die Höhe des Aktienanteils sollte zur persönlichen finanziellen Situation und zum Risikoprofil passen.
Sollte man einzelne Aktien oder ETFs kaufen?
Einzelaktien ermöglichen gezielte Investments in bestimmte Unternehmen, führen aber zu einem höheren Einzelwertrisiko. Breit diversifizierte ETFs können das Kapital auf viele Unternehmen verteilen. Welche Variante geeignet ist, hängt von der Anlagestrategie, den Kenntnissen und den persönlichen Präferenzen ab.
Wann ist der beste Zeitpunkt, um Aktien zu kaufen?
Der optimale Einstiegszeitpunkt lässt sich im Voraus nicht zuverlässig bestimmen. Der Versuch, kurzfristige Hoch- und Tiefpunkte systematisch vorherzusagen, ist mit erheblichen Unsicherheiten verbunden. Für langfristig orientierte Anlegerinnen und Anleger sind deshalb Anlagehorizont, Diversifikation und eine konsequent umgesetzte Strategie wichtige Faktoren.
Kann man beim Investieren in Aktien Geld verlieren?
Ja. Aktienkurse können deutlich fallen, und bei einzelnen Unternehmen ist im Extremfall auch ein Totalverlust möglich. Diversifikation kann Einzelrisiken reduzieren, beseitigt das allgemeine Marktrisiko jedoch nicht.
Disclaimer: Die Informationen in diesem Blog dienen ausschliesslich allgemeinen Informationszwecken und stellen keine individuelle Finanz- oder Anlageberatung dar. Investitionen in Aktien und andere Wertschriften sind mit Risiken verbunden und können zu Verlusten führen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse.


