Freizügigkeitsgelder richtig anlegen: Warum Nichtstun kostet und Nettoperformance entscheidet

Auf Schweizer Freizügigkeitskonten liegen Milliarden, oft über viele Jahre und praktisch unverzinst. Eine neue Analyse von der unabhängigen Vergleichsplattform Evaluno zeigt, was dieses Nichtstun kosten kann. Und wie gross die Unterschiede zwischen den Anbietern sind.
Wenn wir eine Solaranlage installieren und sie anschliessend zehn Jahre lang nicht ans Stromnetz anschliessen würden, käme wohl irgendwann die Frage auf: Wie viel Ertrag haben wir in dieser Zeit verschenkt?
Kurz zusammengefasst
-
Freizügigkeitsguthaben bleiben teilweise über Jahre auf niedrig verzinsten Konten liegen.
-
Bei einem längeren Anlagehorizont kann eine Wertschriftenlösung höhere Renditechancen bieten.
-
Entscheidend ist nicht nur die Bruttorendite, sondern die Rendite nach Abzug aller Kosten.
-
Gebühren können die langfristige Entwicklung des Vorsorgevermögens erheblich beeinflussen.
-
Welche Lösung geeignet ist, hängt insbesondere vom Anlagehorizont, der Risikofähigkeit und der persönlichen Situation ab.
Bei Freizügigkeitsgeldern scheint ungenutztes Ertragspotenzial deutlich weniger aufzufallen.
Ende 2025 beliefen sich die Freizügigkeitsguthaben in der Schweiz auf rund CHF 69,6 Milliarden.
Davon lagen 74 Prozent auf klassischen Freizügigkeitskonten – praktisch zinslos. Nur 26 Prozent waren in Wertschriftenlösungen investiert. Gleichzeitig blieb mehr als die Hälfte aller Freizügigkeitskonten bei Banken länger als fünf Jahre unangetastet.
Das ist bemerkenswert. Was ursprünglich als Übergangslösung gedacht war, wird so häufig zum jahrelangen Dauerzustand. Und genau wie eine Solaranlage ohne Netzanschluss bleibt auch hier ein erhebliches Ertragspotenzial ungenutzt.
Klassisches Konto: 0,08 Prozent sind auch eine Rendite
Die durchschnittliche Verzinsung der von Evaluno untersuchten Freizügigkeitskonten beträgt aktuell gerade einmal 0,08 Prozent pro Jahr. Die grosse Mehrheit der Anbieter bezahlt 0,10 Prozent oder weniger.
Ein Konto kann trotzdem die richtige Lösung sein. Etwa wenn das Kapital bald für die Pensionierung, Wohneigentum oder den Übertrag in eine neue Pensionskasse benötigt wird.
Bei einem langen Anlagehorizont sieht die Sache anders aus:
Gehen wir von einem Guthaben von 200'000 Franken und einer angenommenen Nettorendite von 5 Prozent aus. Nach zehn Jahren würden daraus in einem Freizügigkeitsdepot rund 325'800 Franken. Bei 0,08 Prozent Zinsen wären es rund 201'600 Franken.
Die Differenz beträgt rund 124'100 Franken. Nach zwanzig Jahren wären es sogar rund 327'400 Franken. Natürlich sind 5 Prozent Rendite nicht garantiert. Die Rechnung zeigt aber etwas Grundsätzliches. Nicht zu investieren ist eine Anlageentscheidung.
Besser ein Depot – doch zu hohe Gebühren schmälern den Vorteil
Evaluno hat 251 Freizügigkeitsprodukte von 31 Schweizer Anbietern analysiert. Die jährlichen Gesamtkosten der einzelnen Produkte reichen dabei von 0,40 bis 1,71 Prozent. Berücksichtigt wurden Produktkosten, Depot- und Verwahrungsgebühren sowie weitere laufende Gebühren.
Ein Prozentpunkt Unterschied klingt überschaubar. Der Zinseszinseffekt sieht das anders. Bei 200'000 Franken Anfangskapital beträgt der Unterschied zwischen dem günstigsten und teuersten Anbieter bei identischer angenommener Bruttorendite nach zehn Jahren rund 31'500 Franken.
Nach zwanzig Jahren sind es fast hunderttausend Franken. Nicht wegen einer genialen Börsenprognose. Sondern wegen Gebühren. Das ist die weniger charmante Seite des Zinseszinseffekts: Gebühren verzinsen sich ebenfalls. Einfach für jemand anderen.
Digitale Anbieter bieten die tiefsten Gebühren
Auffällig ist, wer bei den Kosten vorne liegt. Die günstigsten Anbieter sind überwiegend digitale Vorsorgelösungen. Descartes liegt mit durchschnittlich 0,684 Prozent auf Platz 5 von 31 untersuchten Anbietern.
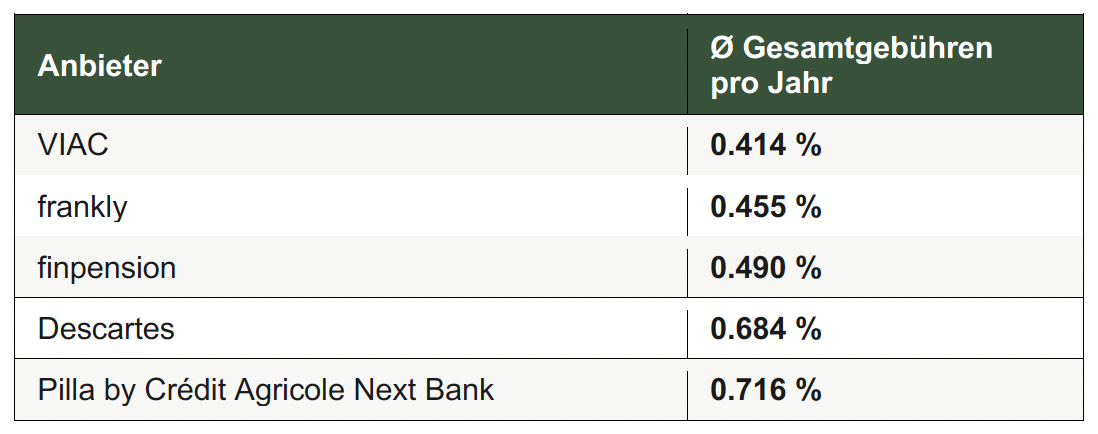
Das ist kein Zufall. Digitale Prozesse, kosteneffiziente Anlageinstrumente und schlanke Produktarchitekturen haben die Vorsorge verändert. Ein schönes Bankgebäude kann Eindruck machen. Für den Zinseszinseffekt ist seine Architektur allerdings weitgehend irrelevant.
Günstig ist gut – aber wirklich ausschlaggebend ist die Rendite nach Kosten
Nur auf Gebühren zu schauen, wäre trotzdem zu einfach. Entscheidend ist, was Anlegerinnen und Anleger nach Kosten und im Verhältnis zum eingegangenen Risiko erhalten.
Und hier wird die Evaluno-Auswertung für Descartes besonders erfreulich. In der Kategorie mit 81 bis 100 Prozent Aktienanteil erreicht Descartes Index Responsible 100 über fünf Jahre eine kumulierte Nettoperformance von 40,87 Prozent, Rang 1 im Vergleich. Die ausgewiesenen jährlichen Gesamtgebühren (inkl. TER) liegen bei 0,684 Prozent.
Auch bei 61 bis 80 Prozent Aktien steht Descartes ganz oben: Descartes Index Responsible 80 erreicht über fünf Jahre eine kumulierte Performance von 37,95 Prozent, bei Gebühren von 0,67 Prozent pro Jahr.
Somit liegen die zwei Portfolios gemäss Evaluno an der Spitze:

Freizügigkeit sollte nicht Stillstand bedeuten
Die Evaluno-Analyse zeigt vor allem zwei Dinge: Kosten zählen. Und Zeit zählt noch mehr. Wer einen langen Anlagehorizont hat, sollte deshalb prüfen, ob ein kaum verzinstes Freizügigkeitskonto wirklich die passende Lösung ist oder einfach jene, die irgendwann eingerichtet und danach vergessen wurde.
Dass Descartes im Vergleich bei den Kosten zur Spitzengruppe gehört und mit Index Responsible 100 und Index Responsible 80 gleich in zwei Aktienkategorien die höchste ausgewiesene 5-Jahres-Performance erzielt, freut uns natürlich.
Die wichtigere Botschaft ist aber eine andere. Vorsorgekapital hat häufig einen langen Zeithorizont. Zeit ist an den Kapitalmärkten eine wertvolle Ressource mit viel Potenzial. Doch wie bei einer Solaranlage gilt: Potenzial allein erzeugt noch keinen Ertrag.
Häufige Fragen (FAQ)
Was ist ein Freizügigkeitsguthaben?
Ein Freizügigkeitsguthaben entsteht, wenn Vorsorgekapital aus der 2. Säule vorübergehend nicht an eine neue Pensionskasse übertragen werden kann. Das Guthaben wird in diesem Fall bei einer Freizügigkeitseinrichtung weitergeführt.
Sollte man Freizügigkeitsguthaben anlegen?
Bei einem längeren Anlagehorizont kann es sinnvoll sein, Freizügigkeitsguthaben in Wertschriften anzulegen. Dadurch entstehen höhere Renditechancen als bei einer reinen Kontolösung. Gleichzeitig müssen jedoch Wertschwankungen und Verlustrisiken berücksichtigt werden.
Freizügigkeitskonto oder Wertschriftenlösung: Was ist besser?
Ein Freizügigkeitskonto bietet hohe Stabilität, in der Regel aber nur eine geringe Verzinsung. Eine Wertschriftenlösung bietet langfristig höhere Renditechancen, ist jedoch mit Anlagerisiken verbunden. Welche Variante besser geeignet ist, hängt von der individuellen Situation ab.
Warum ist die Nettorendite bei Freizügigkeitslösungen wichtig?
Die Nettorendite zeigt, welche Rendite nach Abzug der Kosten tatsächlich beim Anleger verbleibt. Gerade über einen langen Zeitraum können selbst kleine Unterschiede bei Rendite und Gebühren einen erheblichen Einfluss auf das Vorsorgevermögen haben.
Welche Kosten sollte man bei einer Freizügigkeitslösung beachten?
Neben Verwaltungs- und Produktkosten können je nach Anbieter weitere Gebühren anfallen. Für einen aussagekräftigen Vergleich sollten deshalb die Gesamtkosten und die daraus resultierende Nettorendite betrachtet werden.
Welche Anlagestrategie eignet sich für Freizügigkeitsvermögen?
Das hängt insbesondere vom Anlagehorizont und der persönlichen Risikofähigkeit ab. Ein längerer Anlagehorizont kann grundsätzlich einen höheren Aktienanteil ermöglichen, während bei einem bevorstehenden Bezug des Kapitals das Anlagerisiko besonders sorgfältig beurteilt werden sollte.
Disclaimer: Die Informationen in diesem Beitrag dienen ausschliesslich zu Informationszwecken und stellen keine Anlage-, Steuer-, Rechts- oder Vorsorgeberatung dar. Die Angaben können sich aufgrund gesetzlicher oder regulatorischer Änderungen verändern. Für Ihre persönliche Situation empfehlen wir eine individuelle Beratung.


