Entnahmeplan in der Schweiz: Vermögen im Ruhestand gezielt auszahlen

Mit der Pensionierung verändert sich eine zentrale finanzielle Frage: Statt Vermögen aufzubauen, geht es zunehmend darum, wie das angesparte Kapital über viele Jahre sinnvoll eingesetzt werden kann.
Ein Entnahmeplan bietet dafür eine Möglichkeit. Ein Teil des Vermögens bleibt investiert, während regelmässig ein festgelegter oder flexibel bestimmter Betrag entnommen wird.
Das schafft Flexibilität, bringt aber auch Risiken mit sich. Denn wie lange das Vermögen reicht, hängt nicht nur von der Höhe der Entnahmen ab, sondern unter anderem von Rendite, Inflation, Anlagestrategie, Kosten und der Reihenfolge der erzielten Renditen.
Ein guter Entnahmeplan beantwortet deshalb nicht nur die Frage «Wie viel möchte ich jährlich beziehen?», sondern vor allem: «Wie viel kann ich langfristig entnehmen, ohne ein für mich unangemessenes Risiko einzugehen?»
Kurz zusammengefasst
- Ein Entnahmeplan kombiniert Investieren und Auszahlen: Ein Teil des Vermögens bleibt angelegt, während regelmässige Entnahmen erfolgen.
- Die Entnahmehöhe ist entscheidend: Je höher die Auszahlungen im Verhältnis zum Vermögen, desto schneller kann das Kapital aufgebraucht werden.
- Rendite allein reicht nicht: Inflation, Kosten und insbesondere die Reihenfolge guter und schlechter Börsenjahre beeinflussen die Nachhaltigkeit eines Entnahmeplans.
- Die 4-Prozent-Regel ist eine Orientierung, keine Garantie: Sie kann als Ausgangspunkt dienen, muss aber an die persönliche Situation angepasst werden.
- Die Anlagestrategie bleibt auch im Ruhestand wichtig: Zu viel Risiko kann problematisch sein – aber auch eine zu defensive Anlage kann langfristig Kaufkraft kosten.
- Flexibilität ist ein Vorteil: Entnahmen können grundsätzlich an die finanzielle Situation und die Entwicklung des Vermögens angepasst werden.
Was ist ein Entnahmeplan?
Ein Entnahmeplan ist eine strukturierte Strategie, bei der Vermögen über einen bestimmten Zeitraum schrittweise verwendet wird.
Anstatt das gesamte Kapital auf einmal für den Lebensunterhalt einzusetzen, bleibt ein Teil des Vermögens investiert. Gleichzeitig werden regelmässig Beträge entnommen – beispielsweise monatlich, vierteljährlich oder jährlich.
Das Ziel kann unterschiedlich sein:
Kapitalerhalt: Die Entnahmen sollen möglichst weitgehend durch Erträge finanziert werden.
Kontrollierter Kapitalverzehr: Das Vermögen darf über einen geplanten Zeitraum bewusst reduziert werden.
Flexible Entnahme: Die Auszahlungen werden abhängig von Bedarf und Portfolioentwicklung angepasst.
Welche Variante sinnvoll ist, hängt von der persönlichen finanziellen Situation und den Zielen im Ruhestand ab.
Mehr zum bewussten Umgang mit dem Vermögensverbrauch lesen Sie in unserem Beitrag Angst vor Kapitalverzehr in der Pensionierung. Descartes behandelt dort insbesondere den mentalen Wechsel vom Vermögensaufbau zur Entnahmephase.
Wie funktioniert ein Entnahmeplan?
Vereinfacht besteht ein Entnahmeplan aus drei Elementen:
1. Ausgangsvermögen
Zunächst wird bestimmt, welches Vermögen für die Finanzierung des Ruhestands zur Verfügung steht.
2. Anlagestrategie
Der nicht unmittelbar benötigte Teil des Vermögens bleibt investiert. Die passende Zusammensetzung hängt unter anderem von Anlagehorizont, Risikofähigkeit und Risikobereitschaft ab. Descartes verwendet diese Faktoren ebenfalls zur Bestimmung des Anlageprofils.
3. Entnahmen
Aus dem Portfolio werden regelmässig Beträge für den Lebensunterhalt oder andere Ausgaben entnommen.
Entscheidend ist das Zusammenspiel: Eine höhere Entnahme belastet das Vermögen stärker. Gleichzeitig beeinflussen Rendite, Inflation, Kosten und Marktentwicklung, wie lange das Kapital reicht.
Beispiel: Wie funktioniert ein Entnahmeplan mit CHF 1 Million?
Nehmen wir als stark vereinfachtes Beispiel ein Vermögen von CHF 1'000'000 zu Beginn der Pensionierung.
Bei unterschiedlichen anfänglichen Entnahmeraten ergeben sich folgende Beträge:
|
Anfängliche Entnahmerate |
Entnahme im ersten Jahr |
Pro Monat |
|---|---|---|
|
3% |
30'000 CHF |
2'500 CHF |
|
4% |
40'000 CHF |
ca. 3'333 CHF |
|
5% |
50'000 CHF |
ca. 4'167 CHF |
Diese Tabelle zeigt lediglich die anfängliche Entnahme. Sie sagt nicht, wie lange das Vermögen tatsächlich reicht.
Dafür müssten unter anderem Rendite, Inflation, Gebühren, Steuern, Portfoliozusammensetzung und zukünftige Anpassungen der Entnahmen berücksichtigt werden.
Was ist die 4-Prozent-Regel?
Eine bekannte Orientierung für Entnahmepläne ist die sogenannte 4-Prozent-Regel.
Vereinfacht besagt sie: Im ersten Jahr werden 4 Prozent des ursprünglichen Vermögens entnommen. In den Folgejahren wird dieser Entnahmebetrag an die Inflation angepasst.
Bei CHF 1 Million wären das im ersten Jahr CHF 40'000.
Bei einer angenommenen Inflation von 2 Prozent würde die Entnahme im zweiten Jahr auf CHF 40'800 steigen.
Descartes erklärt die Methode und ihre Herkunft ausführlich im Beitrag Pensionierung planen mit der 4-Prozent-Regel.
Wichtig ist jedoch: Die 4-Prozent-Regel ist eine historische Faustregel und keine Garantie dafür, dass ein Portfolio unter allen Marktbedingungen für eine bestimmte Anzahl Jahre reicht.
Sie sollte deshalb eher als Orientierung für die Planung denn als starre Entnahmeregel verstanden werden.
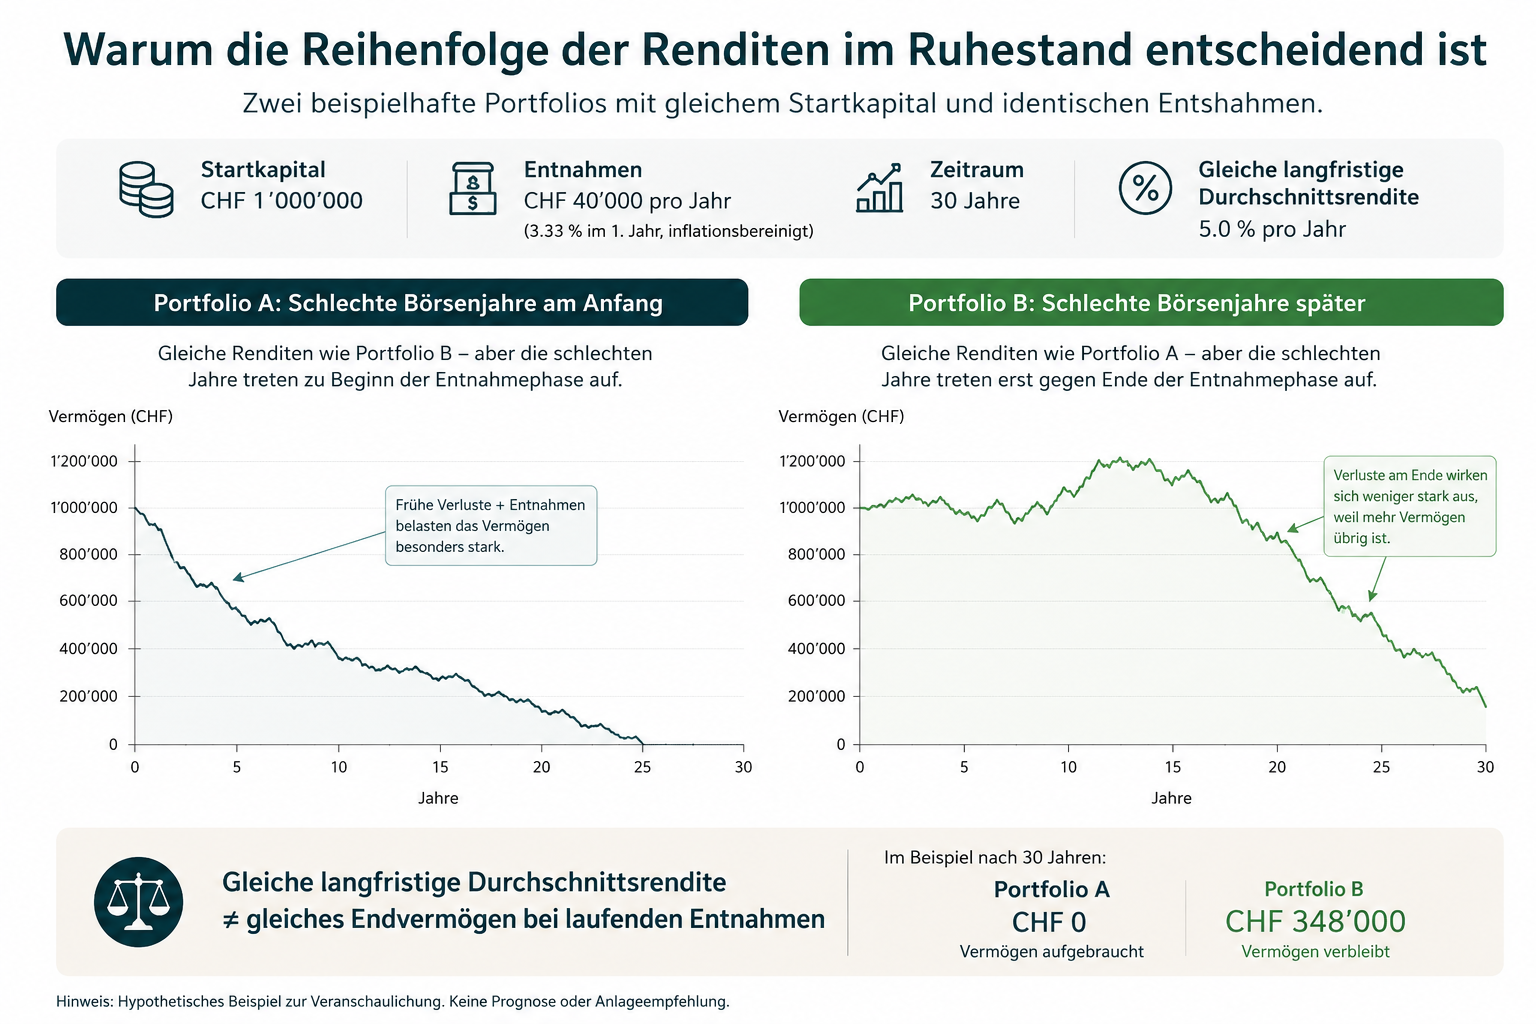
Das unterschätzte Risiko: Die Reihenfolge der Renditen
Bei einem Entnahmeplan ist nicht nur entscheidend, wie hoch die durchschnittliche Rendite ist.
Ebenso wichtig ist, wann gute und schlechte Renditen auftreten.
Dieses Risiko wird als Sequence of Returns Risk bezeichnet. Descartes definiert es als das Risiko, dass die Reihenfolge der Anlageerträge den langfristigen Kapitalerhalt gerade in der Entnahmephase entscheidend beeinflusst.
Das Problem lässt sich einfach erklären:
Fallen die Finanzmärkte zu Beginn der Pensionierung stark und werden gleichzeitig regelmässig Beträge entnommen, müssen möglicherweise Anlagen zu tiefen Kursen verkauft werden.
Dadurch steht weniger Kapital zur Verfügung, das von einer späteren Markterholung profitieren kann.
Zwei Portfolios können deshalb über 20 Jahre dieselbe durchschnittliche Rendite erzielen und sich trotzdem sehr unterschiedlich entwickeln, wenn gleichzeitig regelmässige Entnahmen stattfinden.
Zwei beispielhafte Portfolios mit gleichem Startkapital und identischen Entnahmen.
Portfolio A: schlechte Börsenjahre am Anfang
Portfolio B: schlechte Börsenjahre später
Welche Risiken hat ein Entnahmeplan?
Ein Entnahmeplan bietet Flexibilität, verlagert aber verschiedene Risiken auf die Anlegerin oder den Anleger.
Langlebigkeitsrisiko
Niemand weiss genau, wie lange das Vermögen reichen muss.
Wer länger lebt als ursprünglich geplant, benötigt entsprechend länger finanzielle Mittel.
Eine zu hohe Entnahmerate kann deshalb dazu führen, dass das Vermögen zu früh aufgebraucht wird.
Marktrisiko
Bleibt das Vermögen investiert, unterliegt es weiterhin Marktschwankungen.
Aktien, Obligationen und andere Anlagen können an Wert verlieren. Besonders problematisch können starke Verluste zu Beginn der Entnahmephase sein.
Inflationsrisiko
CHF 50'000 haben in 20 Jahren bei positiver Inflation weniger Kaufkraft als heute.
Ein Entnahmeplan sollte deshalb nicht nur nominale Beträge betrachten, sondern auch die langfristige Kaufkraft.
Sequence-of-Returns-Risiko
Wie beschrieben kann die Reihenfolge der Renditen bei laufenden Entnahmen einen erheblichen Einfluss auf den Vermögensverlauf haben.
Verhaltensrisiko
Auch die eigene Reaktion auf Börsenschwankungen spielt eine Rolle.
Wer nach einem starken Marktrückgang aus Angst die Anlagestrategie grundlegend verändert oder das gesamte Portfolio verkauft, kann langfristige Planungen gefährden.
Welche Anlagestrategie passt zu einem Entnahmeplan?
Mit der Pensionierung endet der Anlagehorizont nicht automatisch.
Ein Teil des Vermögens wird möglicherweise kurzfristig benötigt. Ein anderer Teil soll vielleicht noch 10, 20 oder 30 Jahre investiert bleiben.
Deshalb kann es sinnvoll sein, das Vermögen nach unterschiedlichen Zeithorizonten zu betrachten.
Die strategische Verteilung des Vermögens auf unterschiedliche Anlageklassen wird als Asset Allocation bezeichnet. Sie sollte zum individuellen Verhältnis von Risiko und Rendite sowie zum Anlagehorizont passen.
Eine zu hohe Aktienquote kann kurzfristig starke Schwankungen verursachen.
Eine sehr defensive Strategie hat dagegen geringere Renditechancen und kann bei einem langen Ruhestand stärker dem Inflations- und Kaufkraftrisiko ausgesetzt sein.
Die richtige Lösung liegt deshalb nicht automatisch bei «möglichst wenig Risiko».
Entscheidend ist ein Risikoniveau, das zur finanziellen Situation und zum Entnahmebedarf passt.
Entnahmeplan oder Leibrente: Was ist der Unterschied?
Die beiden Lösungen verfolgen unterschiedliche Ansätze.
|
Merkmal |
Entnahmeplan |
Leibrente |
|---|---|---|
|
Auszahlungen |
flexibel gestaltbar |
vertraglich definiert |
|
Vermögen |
bleibt grundsätzlich im eigenen Vermögen |
Kapital wird an Versicherer übertragen |
|
Vererbbarkeit |
verbleibendes Vermögen grundsätzlich vererbbar |
abhängig von Produkt und vereinbarten Leistungen |
|
Renditechancen |
abhängig von Anlagestrategie und Märkten |
abhängig von Versicherungsprodukt |
|
Marktrisiko |
trägt grundsätzlich die Anlegerin/der Anleger |
nicht unmittelbar auf individueller Portfolioebene |
|
Langlebigkeitsrisiko |
muss bei Planung berücksichtigt werden |
kann durch lebenslange Rentenzahlung abgesichert werden |
|
Flexibilität |
hoch |
typischerweise geringer |
Mehr zu den Unterschieden erklärt Descartes im Beitrag Leibrenten lohnen sich selten – diese Alternativen gibt es.
Für wen kann ein Entnahmeplan geeignet sein?
Ein Entnahmeplan kann insbesondere für Personen interessant sein, die:
-
nach der Pensionierung einen Teil ihres Vermögens investiert lassen möchten,
-
ihre Auszahlungen flexibel gestalten möchten,
-
über ausreichend Vermögen und finanzielle Reserven verfügen,
-
Marktschwankungen finanziell tragen können,
-
verbleibendes Vermögen grundsätzlich weitergeben möchten,
-
und bereit sind, ihren Entnahmeplan regelmässig zu überprüfen.
Weniger geeignet kann ein Entnahmeplan sein, wenn eine möglichst hohe Planungssicherheit und ein garantiertes lebenslanges Einkommen im Vordergrund stehen oder wenn finanzielle Verluste kaum getragen werden können.
Wie hoch sollte die Entnahme im Ruhestand sein?
Es gibt keine Entnahmerate, die für alle Pensionierten richtig ist.
Die geeignete Höhe hängt unter anderem ab von:
- verfügbarem Vermögen,
- AHV- und Pensionskassenrenten,
- laufenden Ausgaben,
- gewünschtem Lebensstandard,
- Lebenserwartung und Planungshorizont,
- Anlagestrategie,
- Risikofähigkeit,
- Inflation,
- Steuern und Kosten,
- sowie davon, ob Vermögen erhalten oder bewusst verbraucht werden soll.
Eine fixe Regel wie 4 Prozent kann einen Ausgangspunkt liefern. Für die tatsächliche Planung sollte aber die gesamte finanzielle Situation betrachtet werden.
Muss die Entnahme jedes Jahr gleich hoch sein?
Nein. Gerade darin liegt einer der Vorteile eines flexiblen Entnahmeplans.
In Jahren mit hohen Ausgaben können grössere Beträge benötigt werden. In anderen Jahren kann der Bedarf geringer sein.
Auch die Entwicklung der Finanzmärkte kann berücksichtigt werden.
Nach starken Verlustjahren kann beispielsweise geprüft werden, ob freiwillige grössere Ausgaben vorübergehend reduziert werden können. Dadurch müssen weniger Anlagen zu ungünstigen Kursen verkauft werden.
Flexibilität kann damit selbst zu einem Instrument des Risikomanagements werden.
Wie funktioniert ein Entnahmeplan bei Descartes?
Descartes betrachtet die Pensionierung nicht als Ende des Investierens, sondern als Übergang von der Aufbau- in die Entnahmephase.
Auch nach der Pensionierung kann ein Teil des Vermögens langfristig investiert bleiben. Entscheidend ist, dass Anlagestrategie und Risiko zur neuen finanziellen Situation passen.
Descartes berücksichtigt bei der Bestimmung des Anlageprofils unter anderem die finanzielle Situation, den Anlagehorizont sowie Risikofähigkeit und Risikobereitschaft.
Gerade für Personen ab 55 verbindet Descartes die Themen Altersvorsorge, Anlagestrategie, Steuer- und Nachlassplanung sowie flexible Entnahmestrategien.
Mehr dazu erfahren Sie unter Anlegen ab 55 bei Descartes.
Wie erstellt man einen Entnahmeplan?
Ein sinnvoller Entnahmeplan beginnt nicht mit einer Prozentzahl, sondern mit der persönlichen Finanzplanung.
1. Einnahmen im Ruhestand bestimmen: AHV, Pensionskassenrente und weitere regelmässige Einkünfte erfassen.
2. Ausgaben ermitteln: Lebenshaltungskosten sowie Reserven für grössere oder unerwartete Ausgaben einplanen.
3. Finanzierungslücke bestimmen: Wie viel muss jährlich aus dem Vermögen finanziert werden?
4. Planungshorizont festlegen: Wie lange soll das Vermögen voraussichtlich reichen?
5. Anlagestrategie definieren: Risiko und Renditechancen auf den Entnahmebedarf abstimmen.
6. Entnahmestrategie bestimmen: Fixe, inflationsangepasste oder flexible Entnahmen festlegen.
7. Regelmässig überprüfen: Vermögen, Ausgaben, Märkte und persönliche Situation verändern sich. Der Plan sollte deshalb laufend überprüft werden.
Häufige Fragen zum Entnahmeplan
Was ist ein Entnahmeplan?
Ein Entnahmeplan ist eine Strategie, bei der Vermögen investiert bleibt und gleichzeitig regelmässig Beträge daraus entnommen werden. Er kann auf Kapitalerhalt, kontrollierten Kapitalverzehr oder flexible Auszahlungen ausgerichtet sein.
Wie lange reicht CHF 1 Million im Ruhestand?
Das lässt sich ohne weitere Annahmen nicht seriös beantworten. Entscheidend sind unter anderem die jährliche Entnahme, Rendite, Inflation, Kosten, Steuern und die Reihenfolge der Anlageergebnisse. Ohne Rendite würde CHF 1 Million bei einer konstanten Entnahme von CHF 40'000 rechnerisch 25 Jahre reichen; in einem investierten Portfolio kann der tatsächliche Verlauf erheblich davon abweichen.
Was ist eine sinnvolle Entnahmerate?
Es gibt keine universell richtige Entnahmerate. Die 4-Prozent-Regel wird häufig als Orientierung verwendet, basiert aber auf historischen Daten und ist keine Garantie. Die geeignete Entnahme sollte auf die persönliche finanzielle Situation abgestimmt werden.
Was ist das Sequence-of-Returns-Risiko?
Das Sequence-of-Returns-Risiko beschreibt die Gefahr, dass schlechte Anlageergebnisse zu Beginn der Entnahmephase das Vermögen besonders stark belasten. Durch die gleichzeitig stattfindenden Entnahmen steht weniger Kapital für eine spätere Markterholung zur Verfügung.
Sollte man nach der Pensionierung noch in Aktien investieren?
Das hängt von Anlagehorizont, Entnahmebedarf, Risikofähigkeit und Risikobereitschaft ab. Da ein Teil des Vermögens möglicherweise noch über Jahrzehnte investiert bleibt, können Aktien weiterhin eine Rolle spielen. Eine pauschal richtige Aktienquote gibt es jedoch nicht.
Kann ich meine Entnahmen später verändern?
Bei einem flexiblen Entnahmeplan grundsätzlich ja. Die Möglichkeit, Auszahlungen an Bedarf und Vermögensentwicklung anzupassen, gehört zu seinen wesentlichen Vorteilen.
Ist ein Entnahmeplan besser als eine Leibrente?
Nicht grundsätzlich. Ein Entnahmeplan bietet mehr Flexibilität und Kontrolle über das Vermögen, überträgt aber auch Markt- und Langlebigkeitsrisiken stärker auf die Anlegerin oder den Anleger. Eine Leibrente kann dagegen ein lebenslanges Einkommen absichern. Welche Lösung geeigneter ist, hängt von der persönlichen Situation ab.
Fazit: Ein Entnahmeplan muss flexibel bleiben
Ein Entnahmeplan kann dabei helfen, angespartes Vermögen im Ruhestand strukturiert zu nutzen und gleichzeitig einen Teil davon investiert zu lassen.
Entscheidend ist jedoch nicht allein die Höhe der erwarteten Rendite.
Entnahmerate, Inflation, Anlagekosten, Lebenserwartung, Anlagestrategie und insbesondere die Reihenfolge guter und schlechter Börsenjahre beeinflussen, wie nachhaltig ein Entnahmeplan ist.
Deshalb sollte ein Entnahmeplan nicht einmal festgelegt und anschliessend vergessen werden.
Eine robuste Entnahmestrategie verbindet langfristige Planung mit der Möglichkeit, auf Veränderungen der Märkte und der persönlichen Situation zu reagieren.
Weiterlesen
- Pensionierung planen mit der 4-Prozent-Regel
- Angst vor Kapitalverzehr in der Pensionierung
- Anlegen ab 55
Im Descartes Finanzglossar
Disclaimer: Dieser Artikel dient der allgemeinen Information und stellt keine individuelle Anlage-, Vorsorge-, Steuer- oder Finanzberatung dar. Die geeignete Entnahmestrategie hängt von der persönlichen finanziellen Situation ab. Renditen und Kapitalentwicklungen sind nicht garantiert. Descartes empfiehlt, die individuelle Pensionierungs- und Entnahmeplanung mit einer qualifizierten Fachperson zu prüfen.


